Khi cần đề xuất ra mắt một sản phẩm mới, mở thêm cửa hàng hay đầu tư vào một kênh bán hàng, câu hỏi đầu tiên người duyệt đặt ra gần như luôn giống nhau: dự án này bán được bao nhiêu. Đây cũng là câu hỏi khiến nhiều brand manager và chủ doanh nghiệp lúng túng nhất. Con số doanh thu thường được đưa ra theo cảm nhận, theo kỳ vọng của cấp trên, hoặc theo một tỷ lệ tăng trưởng nghe có vẻ hợp lý.
Bài viết này hướng dẫn cách ước tính doanh thu cho business case một cách có cơ sở. Bạn sẽ hiểu business case là gì, bước ước tính doanh thu nằm ở đâu trong quy trình, ba phương pháp ước tính phổ biến nhất kèm công thức và bảng tính, cách đối chiếu các kết quả với nhau và cách áp dụng khi doanh nghiệp không có dữ liệu thị trường.
Phần lớn bài viết tập trung vào việc ước tính sản lượng, tức số đơn vị sản phẩm bán ra. Lý do là doanh thu đúng chỉ có thể được tính từ một con số sản lượng đúng. Cách quy đổi sản lượng thành doanh thu thuần được trình bày ở bài 2.
1. Business case là gì và vì sao ước tính doanh thu là phần quyết định
Trước khi đi vào phương pháp, cần hiểu đúng business case dùng để làm gì. Cách hiểu này quyết định bạn cần ước tính con số nào và so sánh nó với cái gì.
1.1 Khái niệm business case
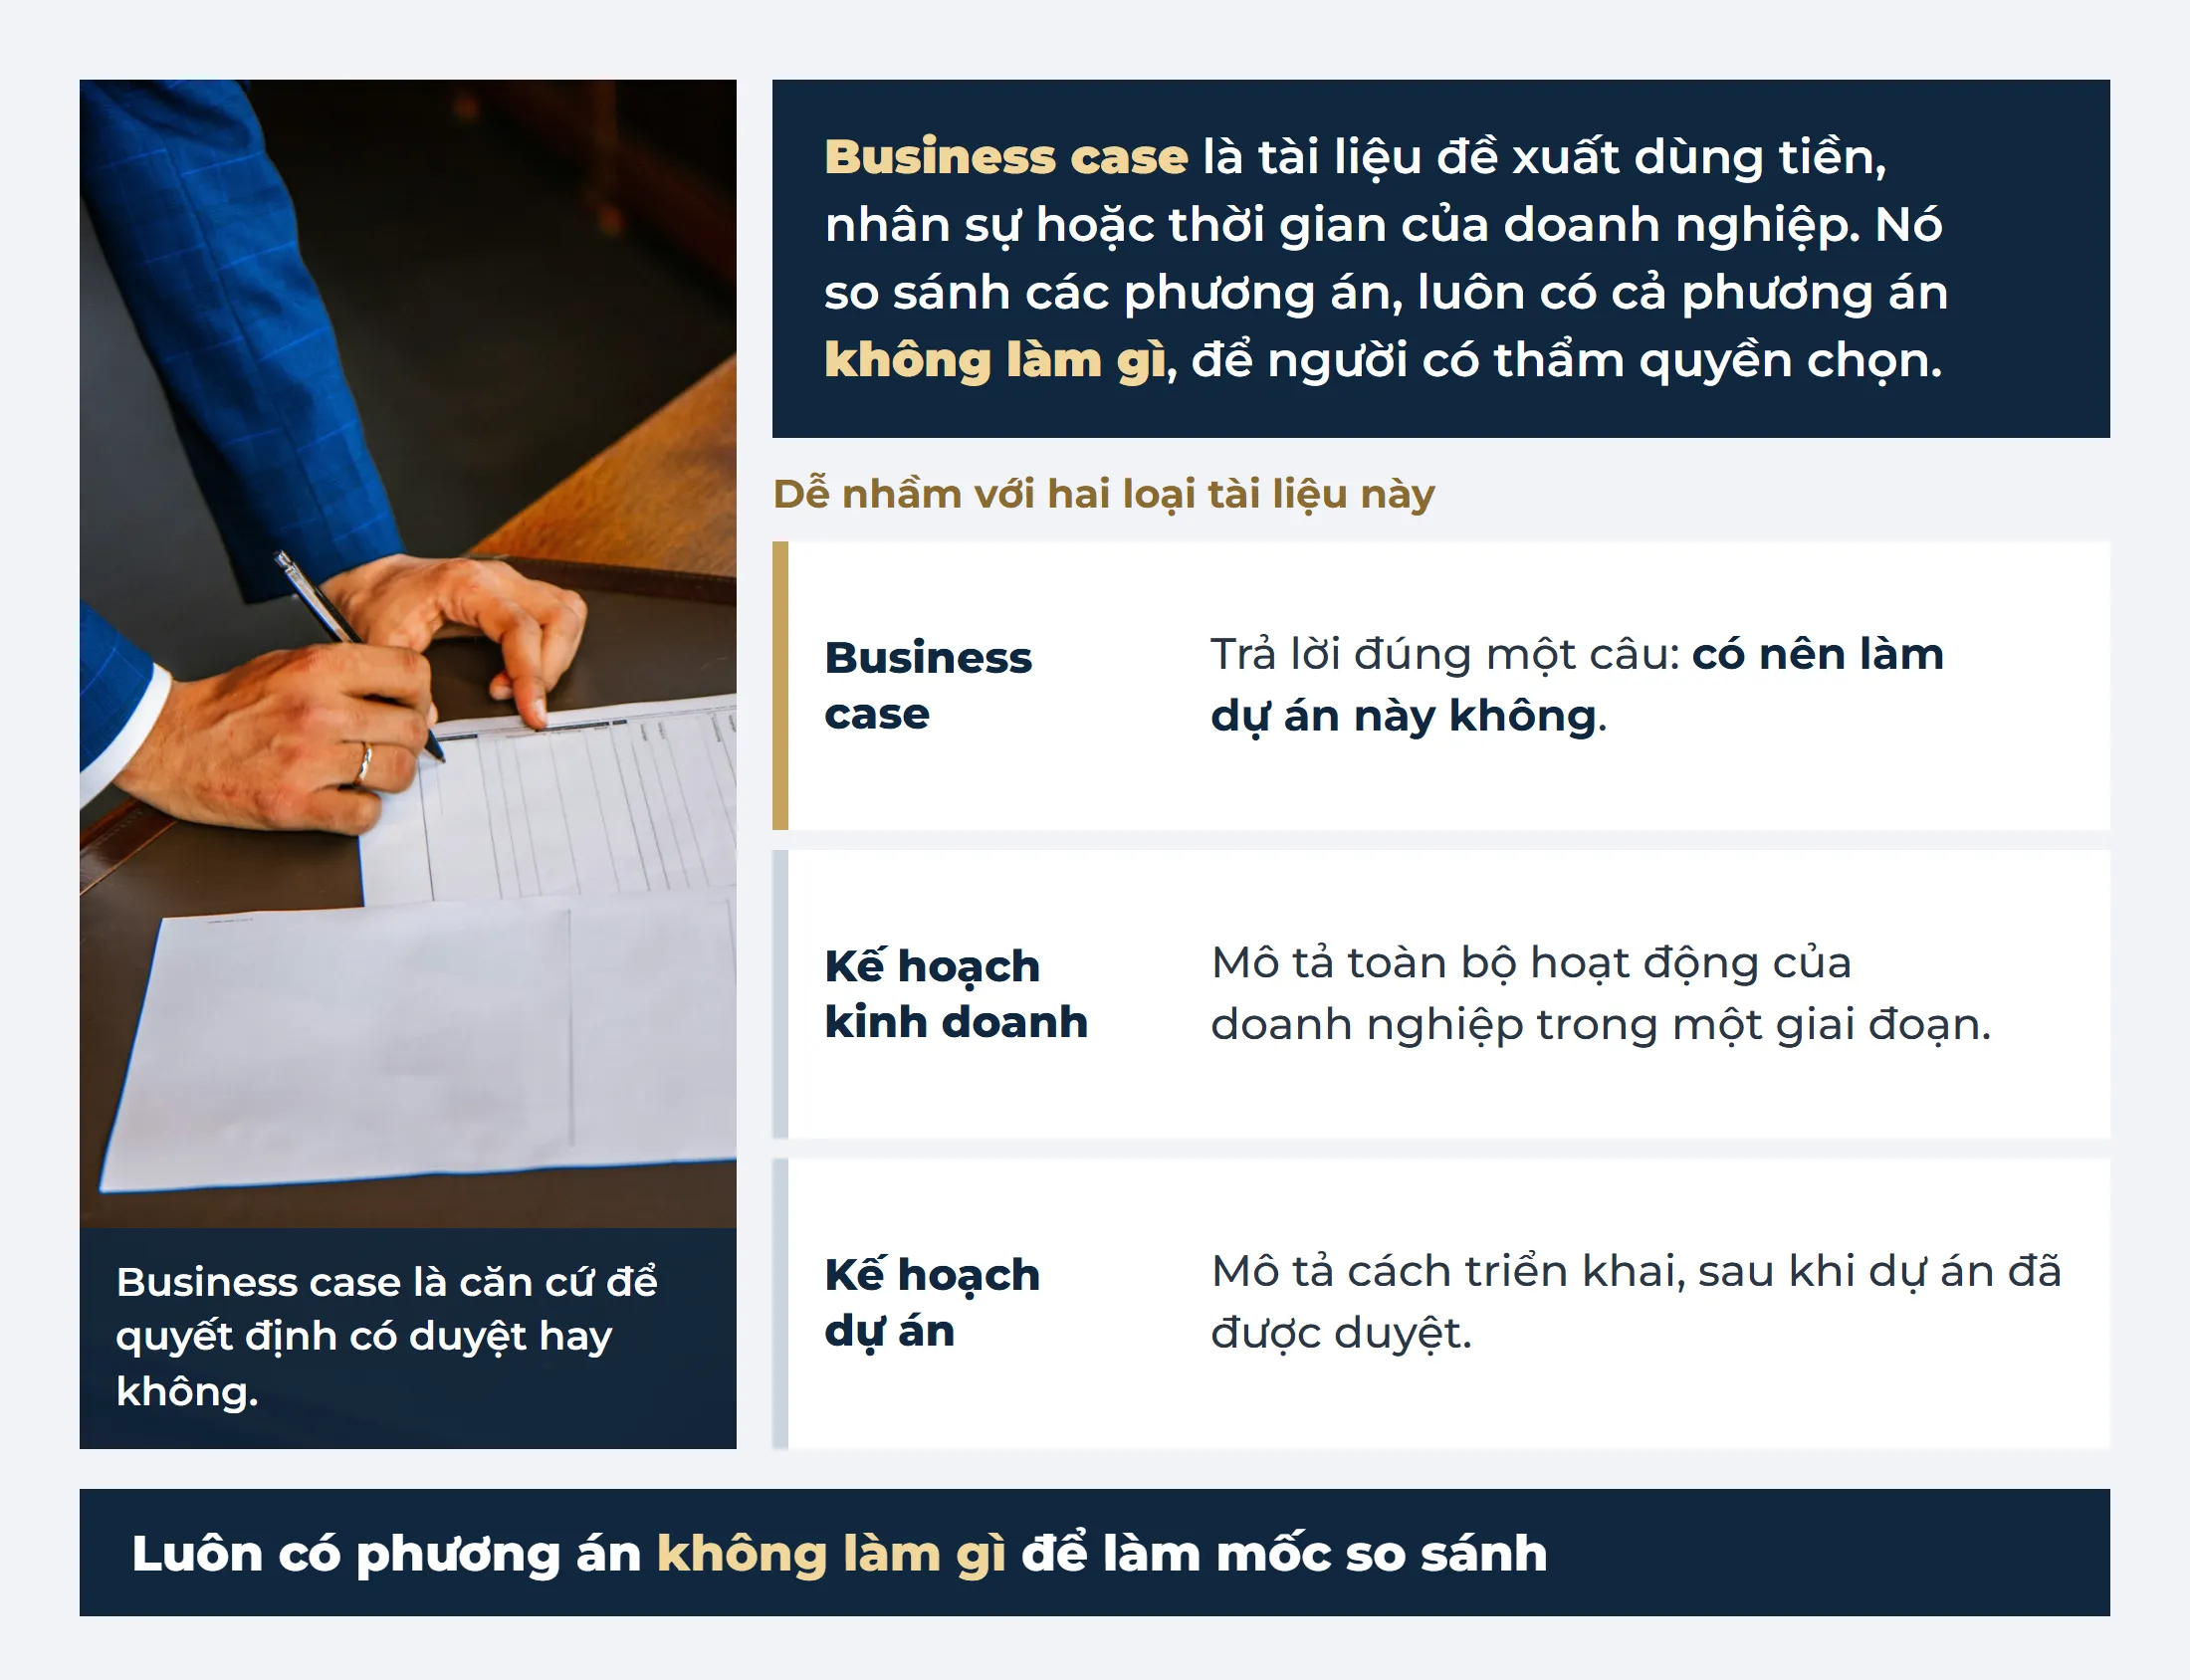
Business case là tài liệu đề xuất một quyết định sử dụng nguồn lực của doanh nghiệp, có thể là tiền, nhân sự hoặc thời gian. Tài liệu này so sánh các phương án có thể thực hiện, trong đó luôn có phương án không làm gì, để người có thẩm quyền chọn ra phương án mang lại kết quả tốt nhất.
Business case khác với kế hoạch kinh doanh (business plan). Kế hoạch kinh doanh mô tả toàn bộ hoạt động của một doanh nghiệp trong một giai đoạn. Business case chỉ trả lời một câu hỏi cụ thể: có nên thực hiện dự án này hay không.
Business case cũng khác với kế hoạch dự án. Kế hoạch dự án mô tả cách triển khai sau khi dự án đã được duyệt, còn business case là căn cứ để quyết định có duyệt hay không.
1.2 Các trường hợp cần lập business case có ước tính doanh thu
Không phải business case nào cũng xoay quanh doanh thu. Một dự án thay phần mềm kế toán chủ yếu cần ước tính chi phí và phần tiết kiệm được. Tuy nhiên, với người làm brand và chủ doanh nghiệp, phần lớn quyết định đều cần một con số doanh thu đi kèm.
| Trường hợp | Câu hỏi cần trả lời | Doanh thu cần ước tính |
| Ra mắt sản phẩm mới | Sản phẩm bán được bao nhiêu trong 1 đến 3 năm đầu? | Doanh thu của sản phẩm mới trừ phần lấy từ sản phẩm cũ |
| Mở kênh bán mới | Kênh mới mang thêm bao nhiêu doanh thu? | Doanh thu kênh mới trừ phần khách chuyển từ kênh cũ |
| Mở cửa hàng hoặc điểm bán mới | Cửa hàng mới có đủ doanh thu để bù chi phí? | Doanh thu của từng cửa hàng, giới hạn bởi công suất |
| Chạy chương trình khuyến mãi lớn | Chương trình tạo thêm bao nhiêu doanh số? | Phần doanh số vượt mức bán bình thường |
| Tăng giá, đổi bao bì, đổi công thức | Doanh thu thay đổi thế nào khi sản lượng thay đổi theo giá? | Chênh lệch doanh thu trước và sau thay đổi |
| Đầu tư thêm năng lực sản xuất | Năng lực mới giúp bán thêm được bao nhiêu? | Phần doanh thu do năng lực mới tạo ra |
Bảng trên cho thấy một điểm mà người lập business case thường bỏ qua. Mỗi trường hợp khác nhau ở chỗ doanh thu được so sánh với cái gì. Có trường hợp cần tổng doanh thu của dự án, nhưng phần lớn trường hợp chỉ cần phần doanh thu tăng thêm so với khi không làm gì. Cách tính phần tăng thêm được trình bày chi tiết ở bài 2 của loạt bài này.
1.3 Vì sao doanh thu quyết định chất lượng của business case
Doanh thu là dòng đầu tiên của báo cáo lãi lỗ (P&L) dự án. Giá vốn được tính theo sản lượng bán ra, chiết khấu được tính theo doanh thu, ngân sách quảng cáo và khuyến mãi (A&P) thường được đặt trần theo tỷ lệ phần trăm của doanh thu. Khi doanh thu sai, mọi dòng bên dưới đều sai theo.
Điều đáng lo hơn là khi doanh thu hụt so với kế hoạch, lợi nhuận hụt với tỷ lệ lớn hơn nhiều. Để hiểu vì sao, cần phân biệt hai loại chi phí của một dự án:
- Chi phí biến đổi là những khoản tăng giảm theo sản lượng bán ra. Bán càng nhiều thì chi phí này càng lớn, bán ít thì chi phí này giảm theo. Ví dụ là nguyên vật liệu, bao bì, phí vận chuyển từng đơn hàng, hoa hồng bán hàng.
- Chi phí cố định là những khoản phải trả dù bán nhiều hay bán ít. Ví dụ là tiền thuê mặt bằng, lương nhân viên cố định, khấu hao máy móc.
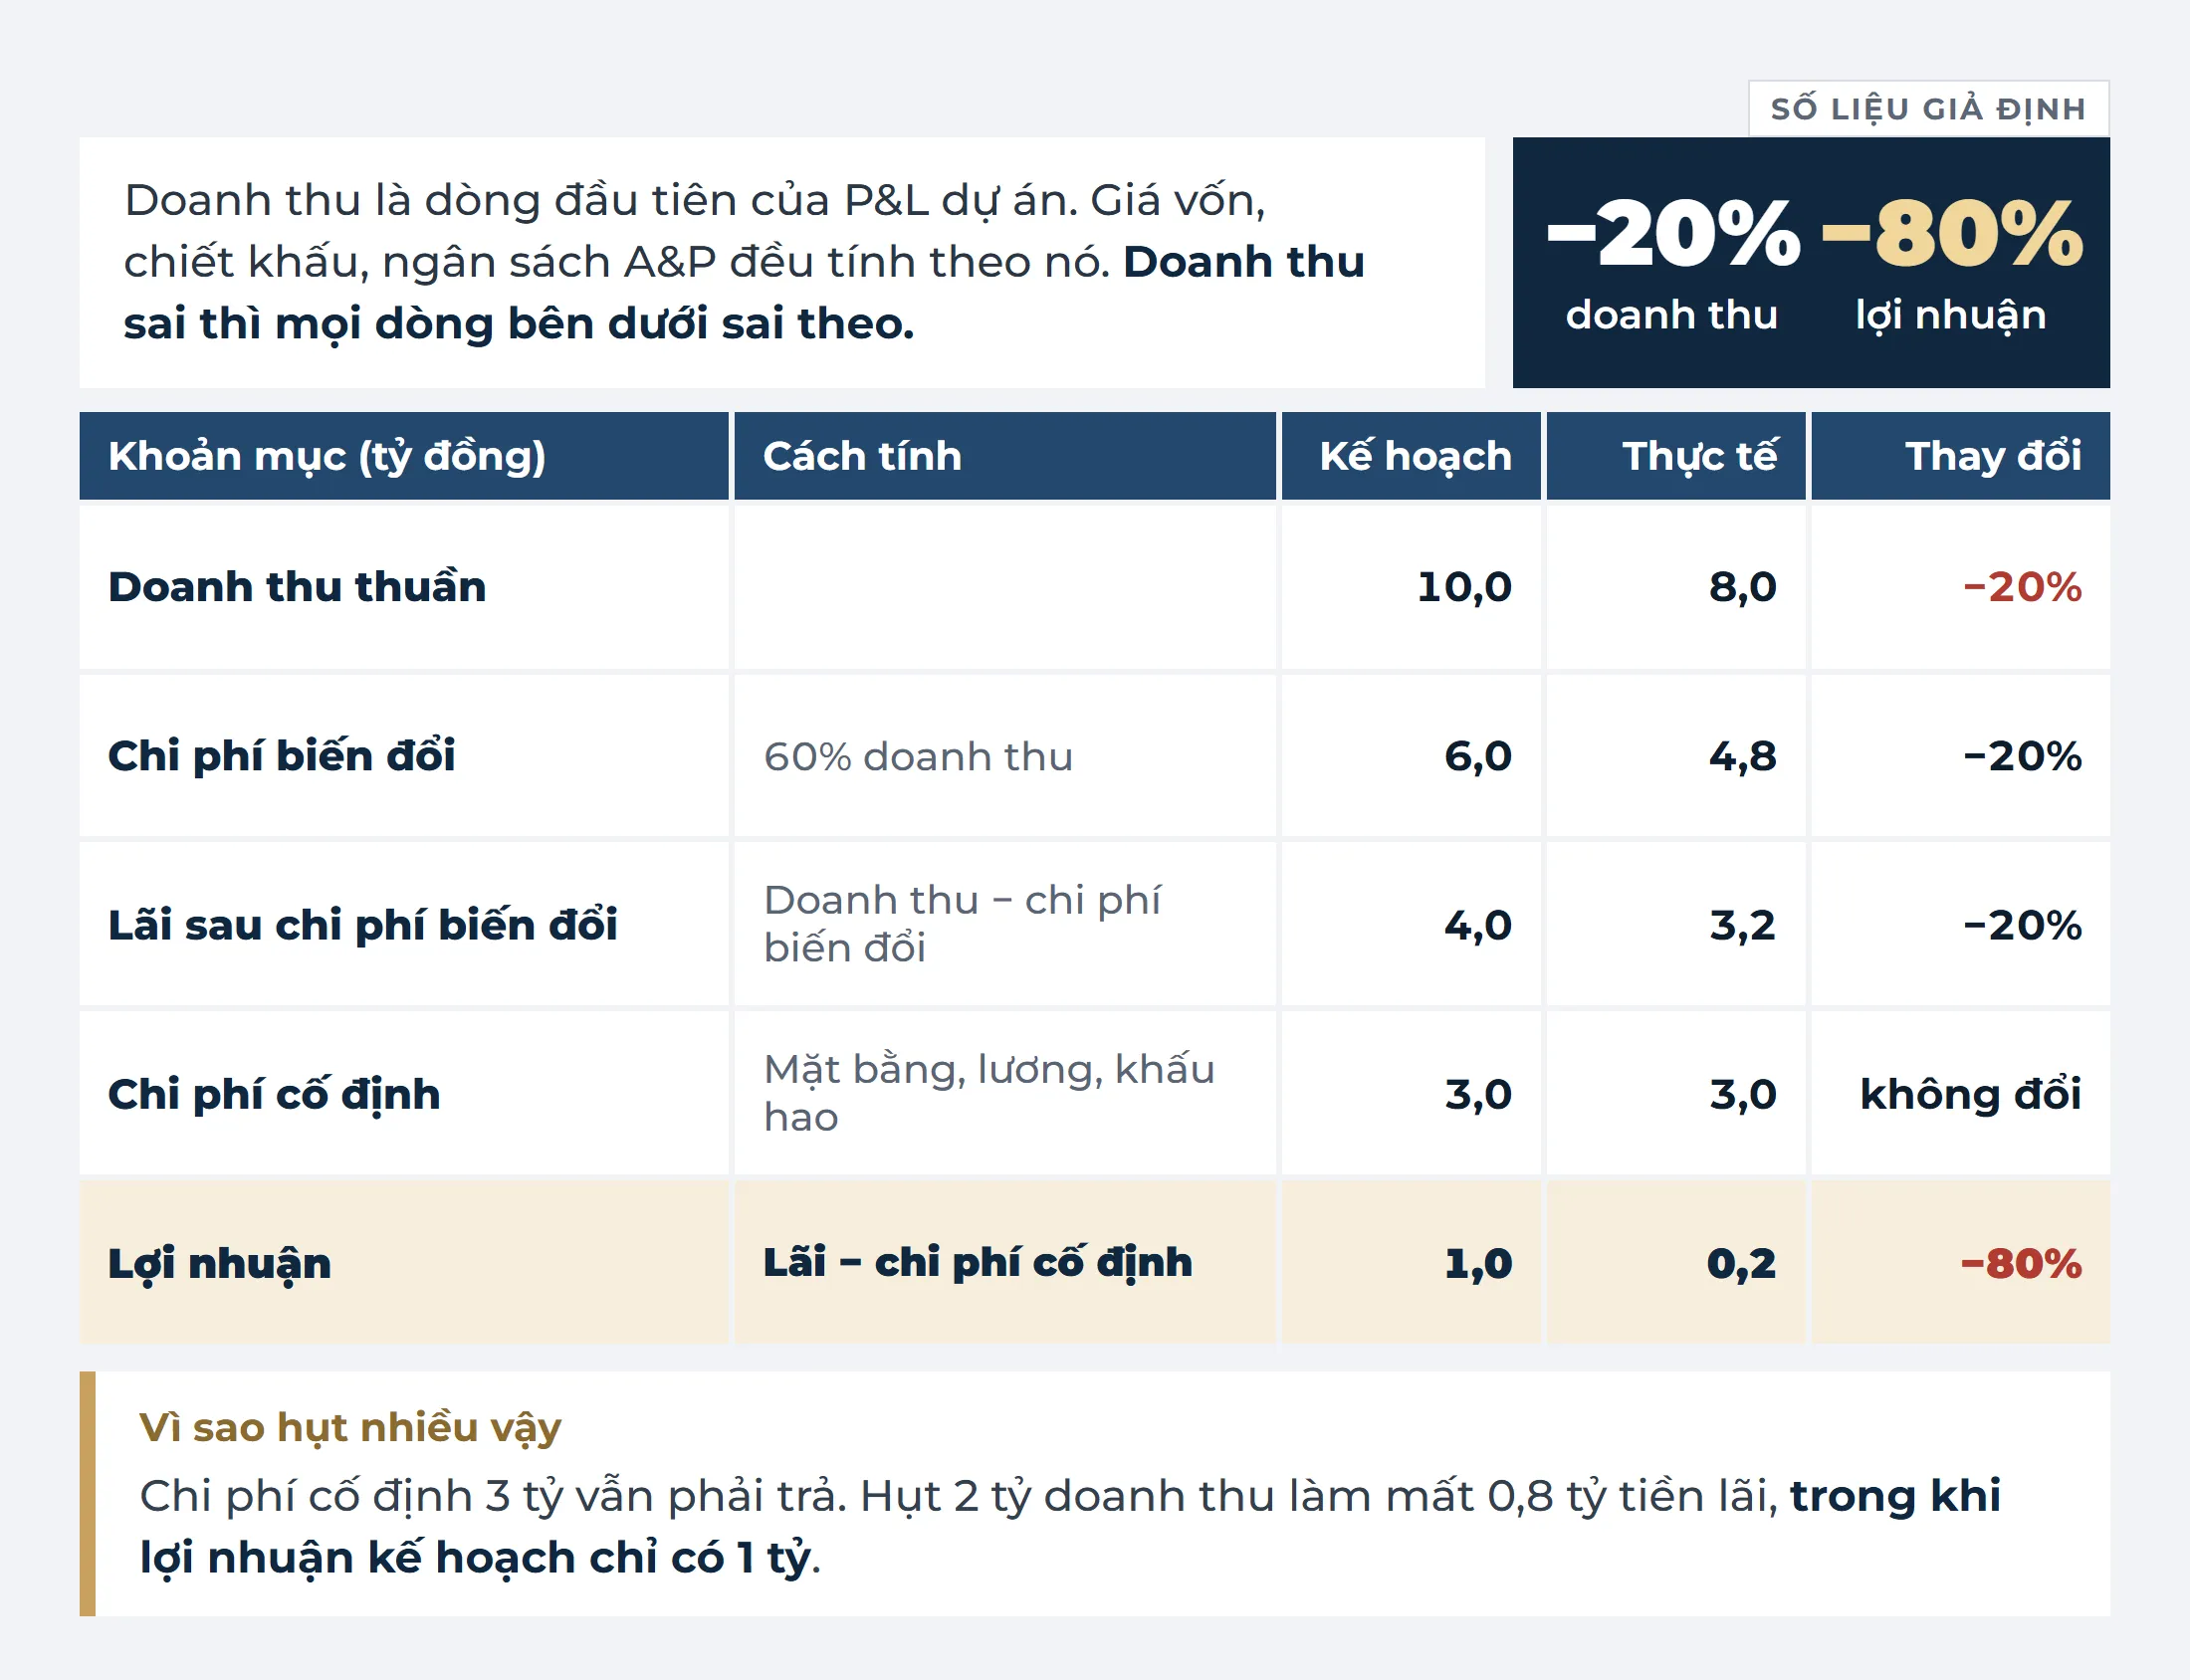
Hãy xét một dự án có doanh thu thuần kế hoạch 10 tỷ đồng. Chi phí biến đổi chiếm 60% doanh thu, tức cứ mỗi 100 đồng doanh thu thì tốn 60 đồng chi phí biến đổi. Chi phí cố định là 3 tỷ đồng mỗi năm. Bảng dưới so sánh kết quả khi doanh thu đạt kế hoạch và khi doanh thu chỉ đạt 8 tỷ đồng.
| Khoản mục | Cách tính | Kế hoạch (tỷ đồng) | Thực tế (tỷ đồng) | Thay đổi |
| (1) Doanh thu thuần | 10,0 | 8,0 | giảm 20% | |
| (2) Chi phí biến đổi | 60% × (1) | 6,0 | 4,8 | giảm 20% |
| (3) Phần lãi sau chi phí biến đổi | (1) − (2) | 4,0 | 3,2 | giảm 20% |
| (4) Chi phí cố định | Không đổi theo doanh thu | 3,0 | 3,0 | không đổi |
| (5) Lợi nhuận | (3) − (4) | 1,0 | 0,2 | giảm 80% |
Hình 1. Khi doanh thu giảm 20%, chi phí cố định giữ nguyên nên lợi nhuận giảm 80%
Doanh thu chỉ hụt 20% nhưng lợi nhuận giảm tới 80%. Nguyên nhân là chi phí biến đổi giảm theo doanh thu, còn chi phí cố định thì không. Toàn bộ phần doanh thu bị hụt được trừ thẳng vào lợi nhuận, trong khi lợi nhuận vốn chỉ là một phần nhỏ của doanh thu.
Ví dụ này cho thấy vì sao ước tính doanh thu cần được làm cẩn trọng hơn bất kỳ phần nào khác trong business case. Một sai lệch tưởng như nhỏ ở dòng doanh thu có thể biến một dự án có lãi thành một dự án hòa vốn hoặc thua lỗ.
2. Quy trình 8 bước lập business case và vị trí của bước ước tính doanh thu
Hiểu được vai trò của doanh thu, bước tiếp theo là xác định ước tính doanh thu nằm ở đâu trong quy trình lập business case.
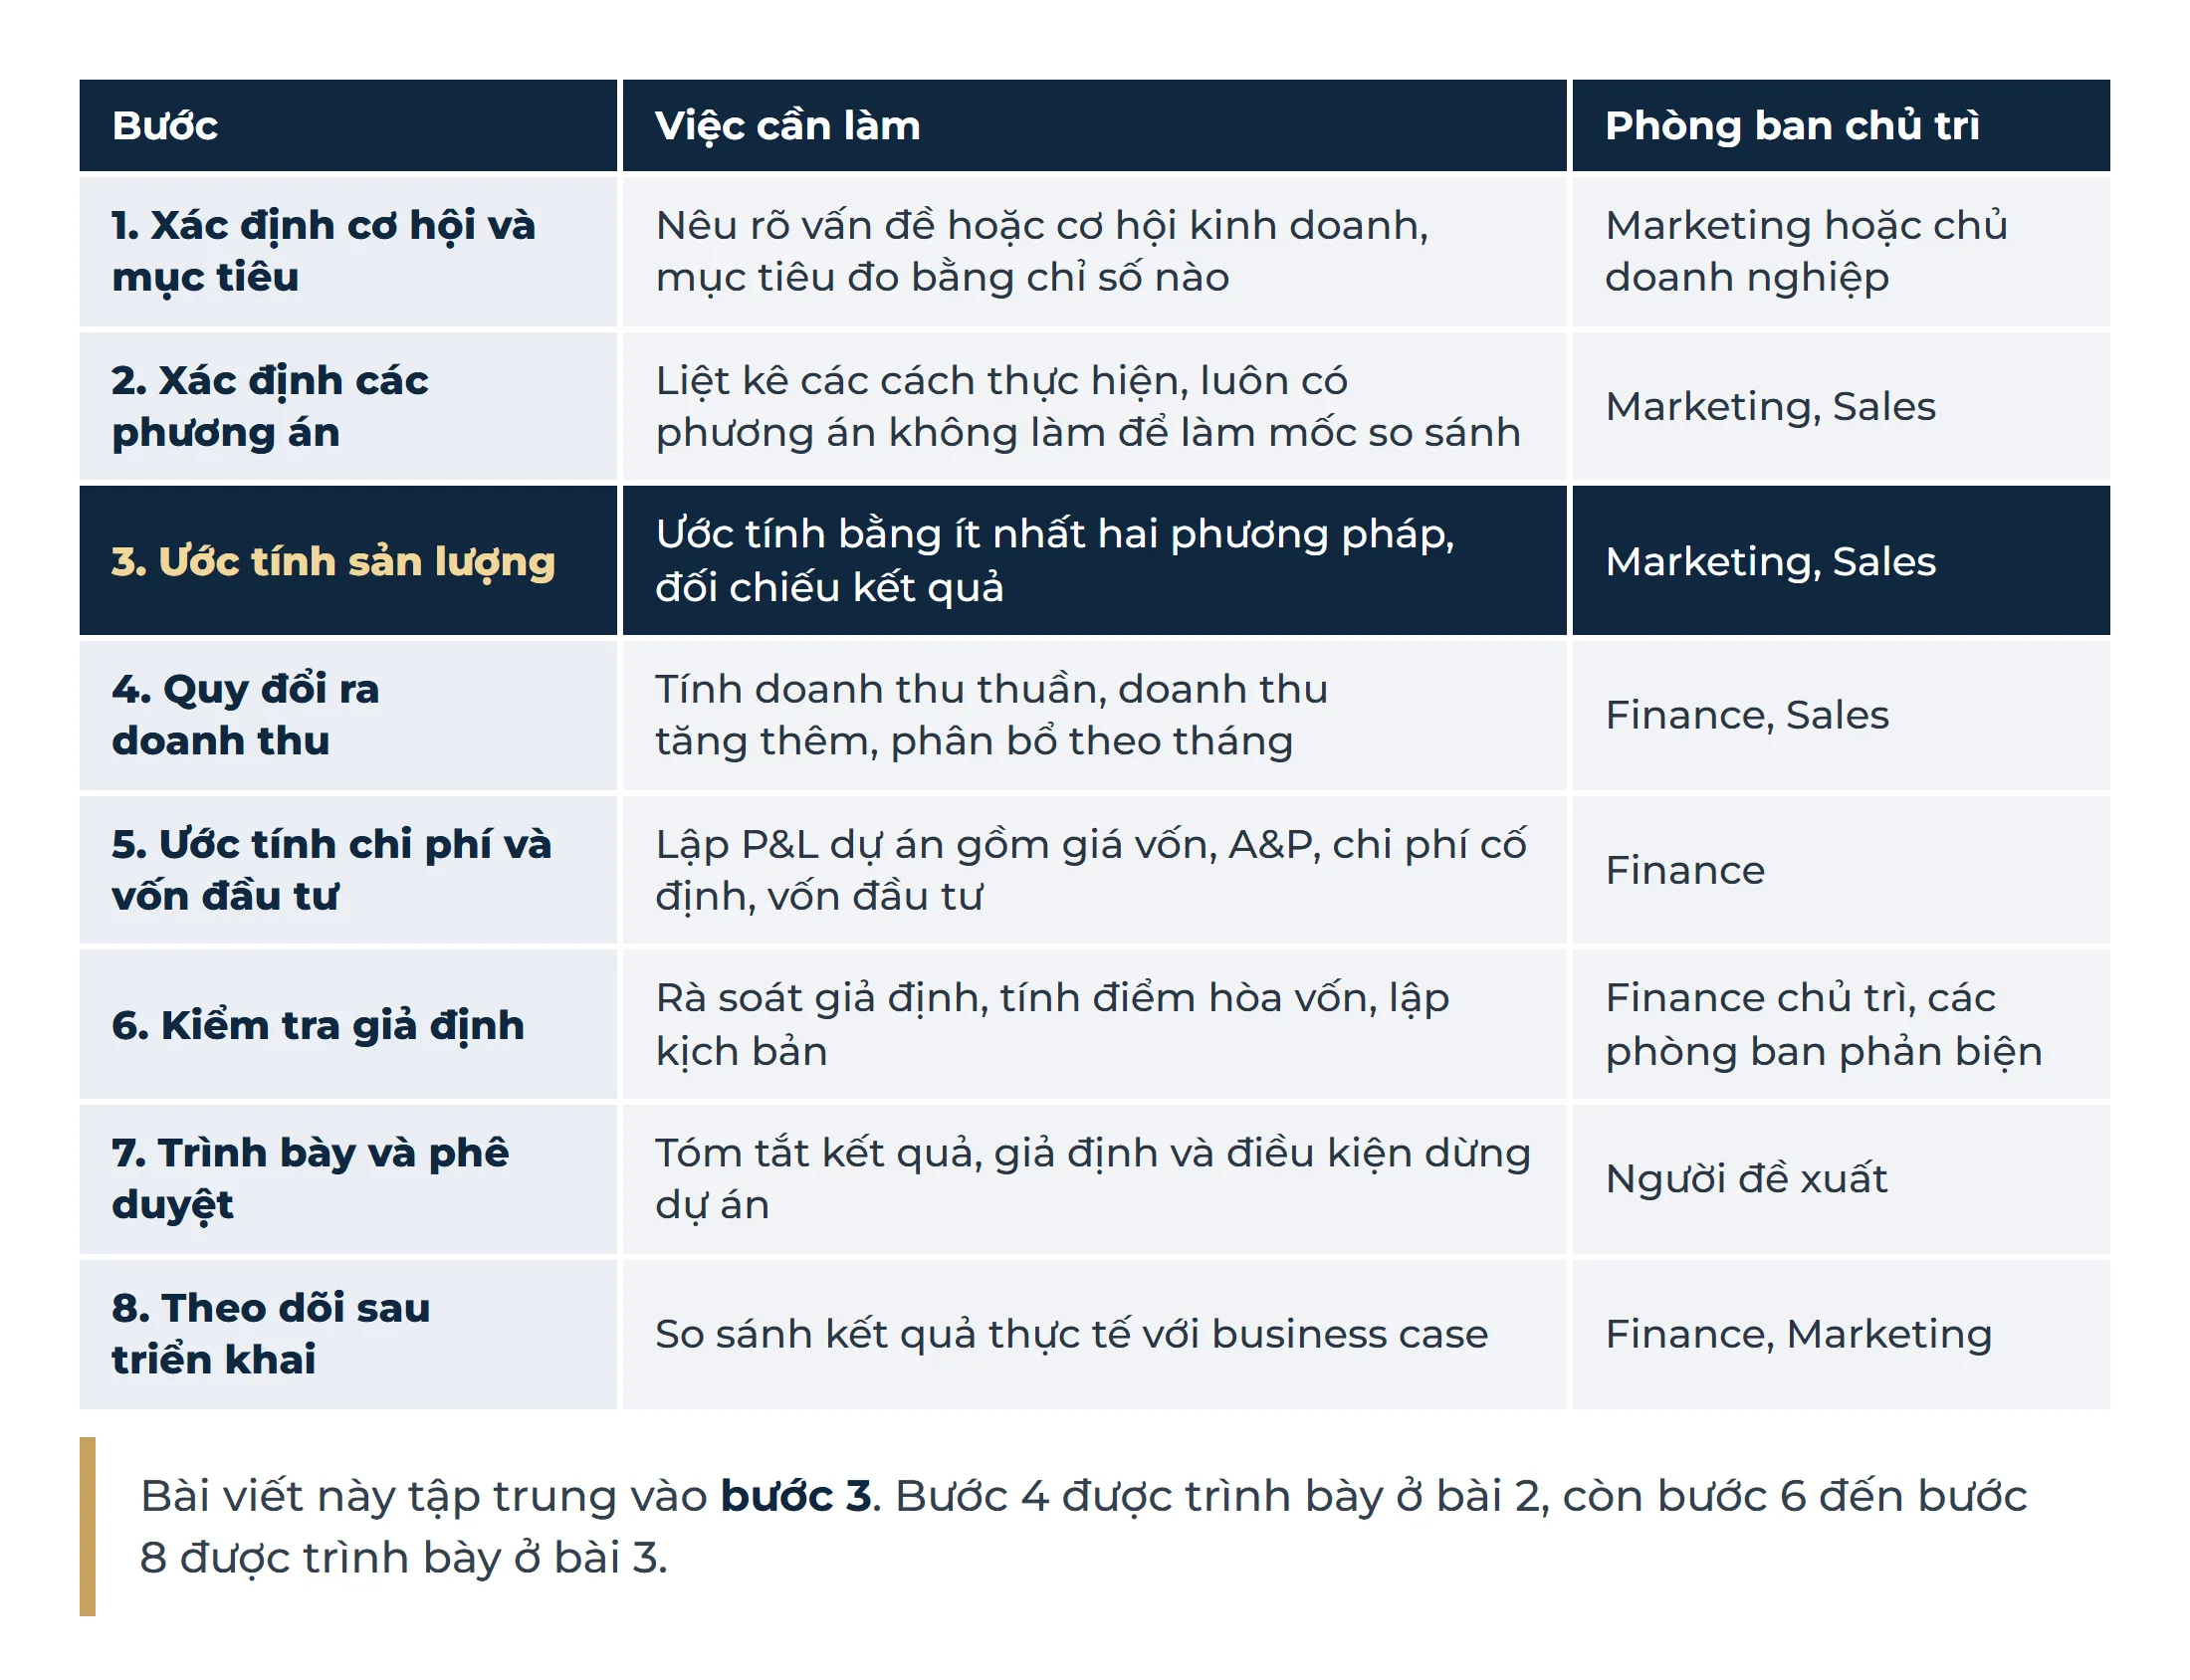
| Bước | Việc cần làm | Phòng ban chủ trì |
| 1. Xác định cơ hội và mục tiêu | Nêu rõ vấn đề hoặc cơ hội kinh doanh, mục tiêu đo bằng chỉ số nào | Marketing hoặc chủ doanh nghiệp |
| 2. Xác định các phương án | Liệt kê các cách thực hiện, luôn có phương án không làm để làm mốc so sánh | Marketing, Sales |
| 3. Ước tính sản lượng | Ước tính bằng ít nhất hai phương pháp, đối chiếu kết quả | Marketing, Sales |
| 4. Quy đổi ra doanh thu | Tính doanh thu thuần, doanh thu tăng thêm, phân bổ theo tháng | Finance, Sales |
| 5. Ước tính chi phí và vốn đầu tư | Lập P&L dự án gồm giá vốn, A&P, chi phí cố định, vốn đầu tư | Finance |
| 6. Kiểm tra giả định | Rà soát giả định, tính điểm hòa vốn, lập kịch bản | Finance chủ trì, các phòng ban phản biện |
| 7. Trình bày và phê duyệt | Tóm tắt kết quả, giả định và điều kiện dừng dự án | Người đề xuất |
| 8. Theo dõi sau triển khai | So sánh kết quả thực tế với business case | Finance, Marketing |
Bài viết này tập trung vào bước 3. Bước 4 được trình bày ở bài 2, còn bước 6 đến bước 8 được trình bày ở bài 3.
Có một lý do để tách bước 3 và bước 4. Ở bước 3, bạn trả lời câu hỏi bán được bao nhiêu đơn vị sản phẩm. Ở bước 4, bạn trả lời câu hỏi số đơn vị đó mang về bao nhiêu tiền cho doanh nghiệp. Gộp hai câu hỏi làm một là nguyên nhân của nhiều sai sót, vì người lập dễ nhân sản lượng với giá bán lẻ rồi coi đó là doanh thu.
3. Tổng quan 3 cách ước tính doanh thu
Có ba cách phổ biến để ước tính sản lượng cho một business case. Mỗi cách xuất phát từ một góc nhìn khác nhau về việc sản phẩm sẽ được bán ra như thế nào.
| Cách ước tính | Điểm xuất phát | Câu hỏi cần trả lời | Phù hợp với |
| Cách 1: Theo thị phần | Thị trường | Thị trường lớn bao nhiêu và doanh nghiệp chiếm được bao nhiêu phần? | Ngành hàng đã có, có số liệu thị trường |
| Cách 2: Theo người tiêu dùng | Người mua | Có bao nhiêu người mua và mỗi người mua bao nhiêu? | Ngành hàng mới, doanh nghiệp có dữ liệu khách hàng |
| Cách 3: Theo điểm bán | Kênh phân phối | Sản phẩm có ở bao nhiêu điểm bán và mỗi điểm bán được bao nhiêu? | Doanh nghiệp bán qua hệ thống phân phối, có đội Sales |
Trước khi đi vào từng cách, cần hiểu nguyên lý chung mà cả ba cách cùng dựa vào.
3.1 Nguyên lý chung: phân rã doanh thu thành các yếu tố đo được
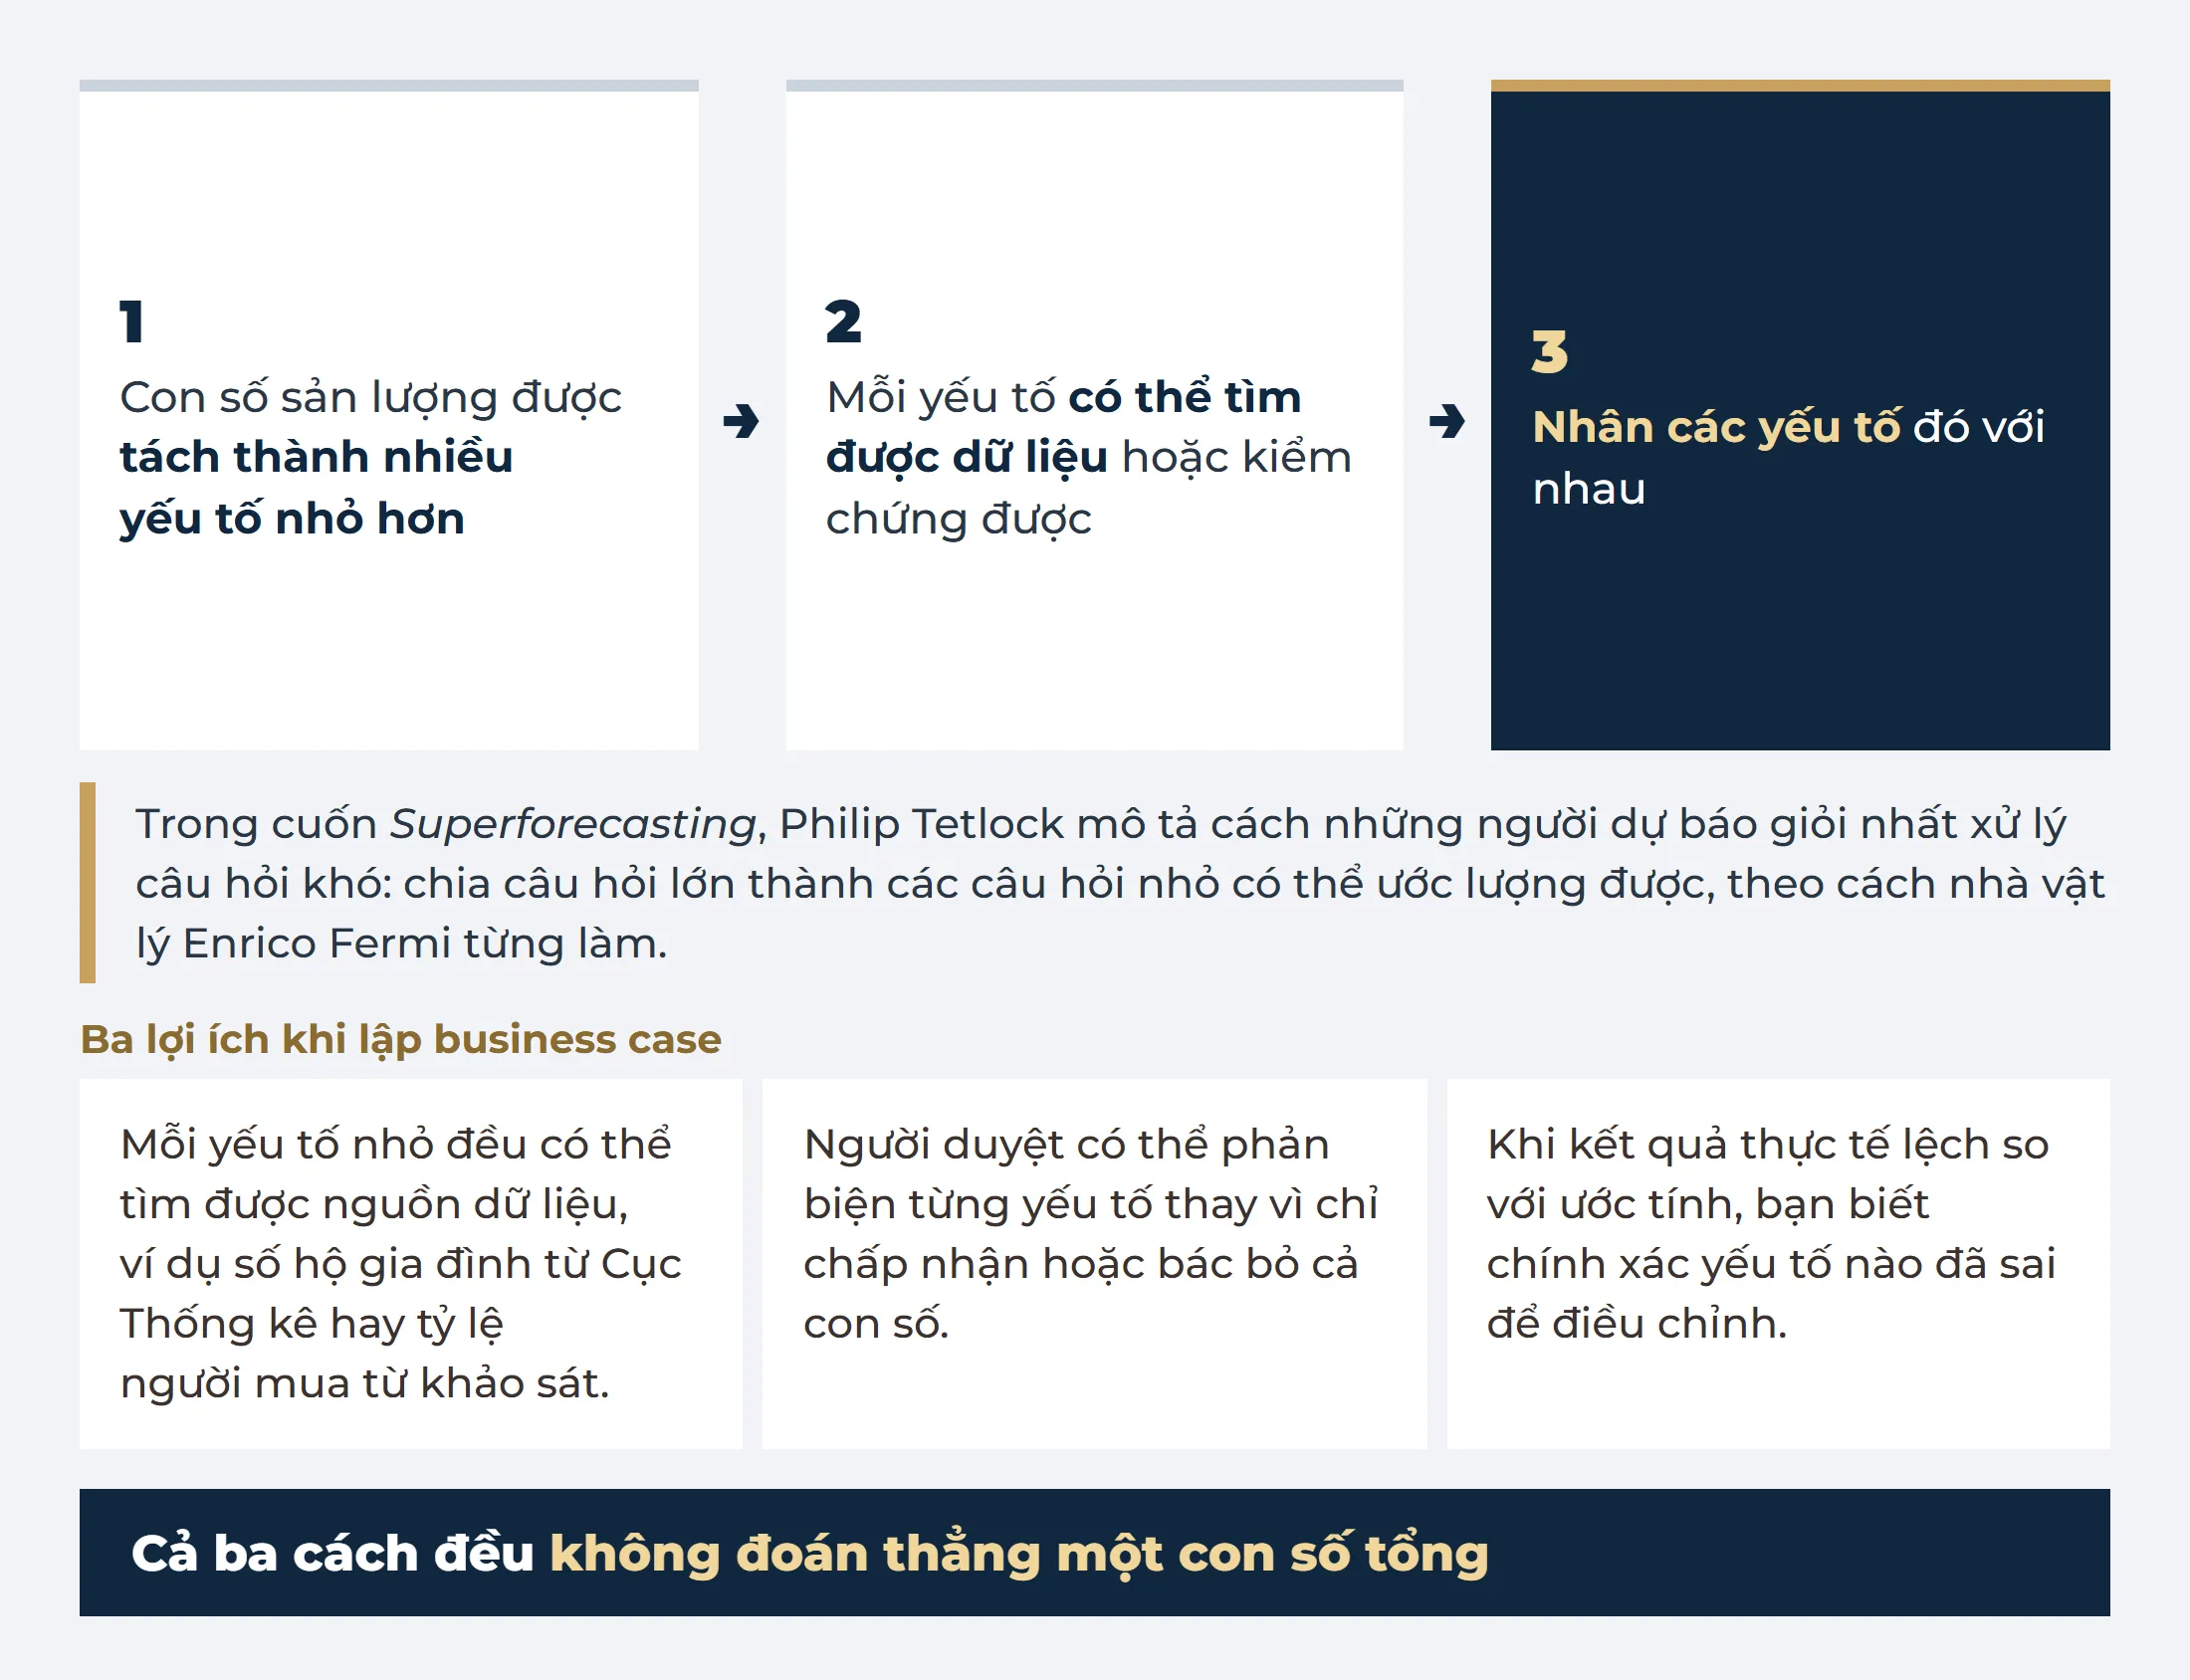
Cả ba cách đều không đoán thẳng một con số tổng. Thay vào đó, con số sản lượng được tách thành nhiều yếu tố nhỏ hơn, mỗi yếu tố có thể tìm được dữ liệu hoặc kiểm chứng được, rồi nhân các yếu tố đó với nhau.
Trong cuốn Superforecasting, Philip Tetlock mô tả cách những người dự báo giỏi nhất xử lý câu hỏi khó. Họ chia câu hỏi lớn thành các câu hỏi nhỏ có thể ước lượng được, theo cách nhà vật lý Enrico Fermi từng làm. Cách làm này mang lại ba lợi ích khi lập business case:
- Mỗi yếu tố nhỏ đều có thể tìm được nguồn dữ liệu, ví dụ số hộ gia đình từ Cục Thống kê hay tỷ lệ người mua từ khảo sát.
- Người duyệt có thể phản biện từng yếu tố thay vì chỉ chấp nhận hoặc bác bỏ cả con số.
- Khi kết quả thực tế lệch so với ước tính, bạn biết chính xác yếu tố nào đã sai để điều chỉnh.
3.2 Hai hướng tiếp cận: top-down và bottom-up
Ba cách ước tính thuộc hai hướng tiếp cận. Cách 1 đi theo hướng top-down, tức đi từ trên xuống: bắt đầu từ quy mô toàn thị trường rồi xác định phần doanh nghiệp có thể chiếm được. Cách 2 và cách 3 đi theo hướng bottom-up, tức đi từ dưới lên: bắt đầu từ từng người mua hoặc từng điểm bán rồi cộng dồn lại.
Mỗi hướng có ưu điểm và nhược điểm riêng:
| Hướng tiếp cận | Ưu điểm | Nhược điểm |
| Top-down | Nhanh, dễ đặt trong bối cảnh thị trường, dễ so sánh với đối thủ | Dễ cho ra con số lớn vì một tỷ lệ nhỏ của thị trường lớn vẫn là con số lớn. Không cho biết cần làm gì để đạt được con số đó |
| Bottom-up | Gắn với hoạt động cụ thể như số điểm bán, số khách hàng, nên dễ chuyển thành kế hoạch hành động | Cần nhiều dữ liệu chi tiết hơn. Dễ bỏ qua giới hạn của thị trường, ví dụ cộng dồn lại vượt cả tổng nhu cầu ngành hàng |
Vì hai hướng bổ sung cho nhau, một ước tính đáng tin cậy nên dùng ít nhất một cách theo mỗi hướng để kiểm tra lẫn nhau.
4. Cách 1: Ước tính doanh thu theo thị phần
Cách theo thị phần là cách tiếp cận top-down quen thuộc nhất. Nó trả lời câu hỏi: thị trường lớn bao nhiêu và doanh nghiệp có thể chiếm bao nhiêu phần trong đó.
Công thức
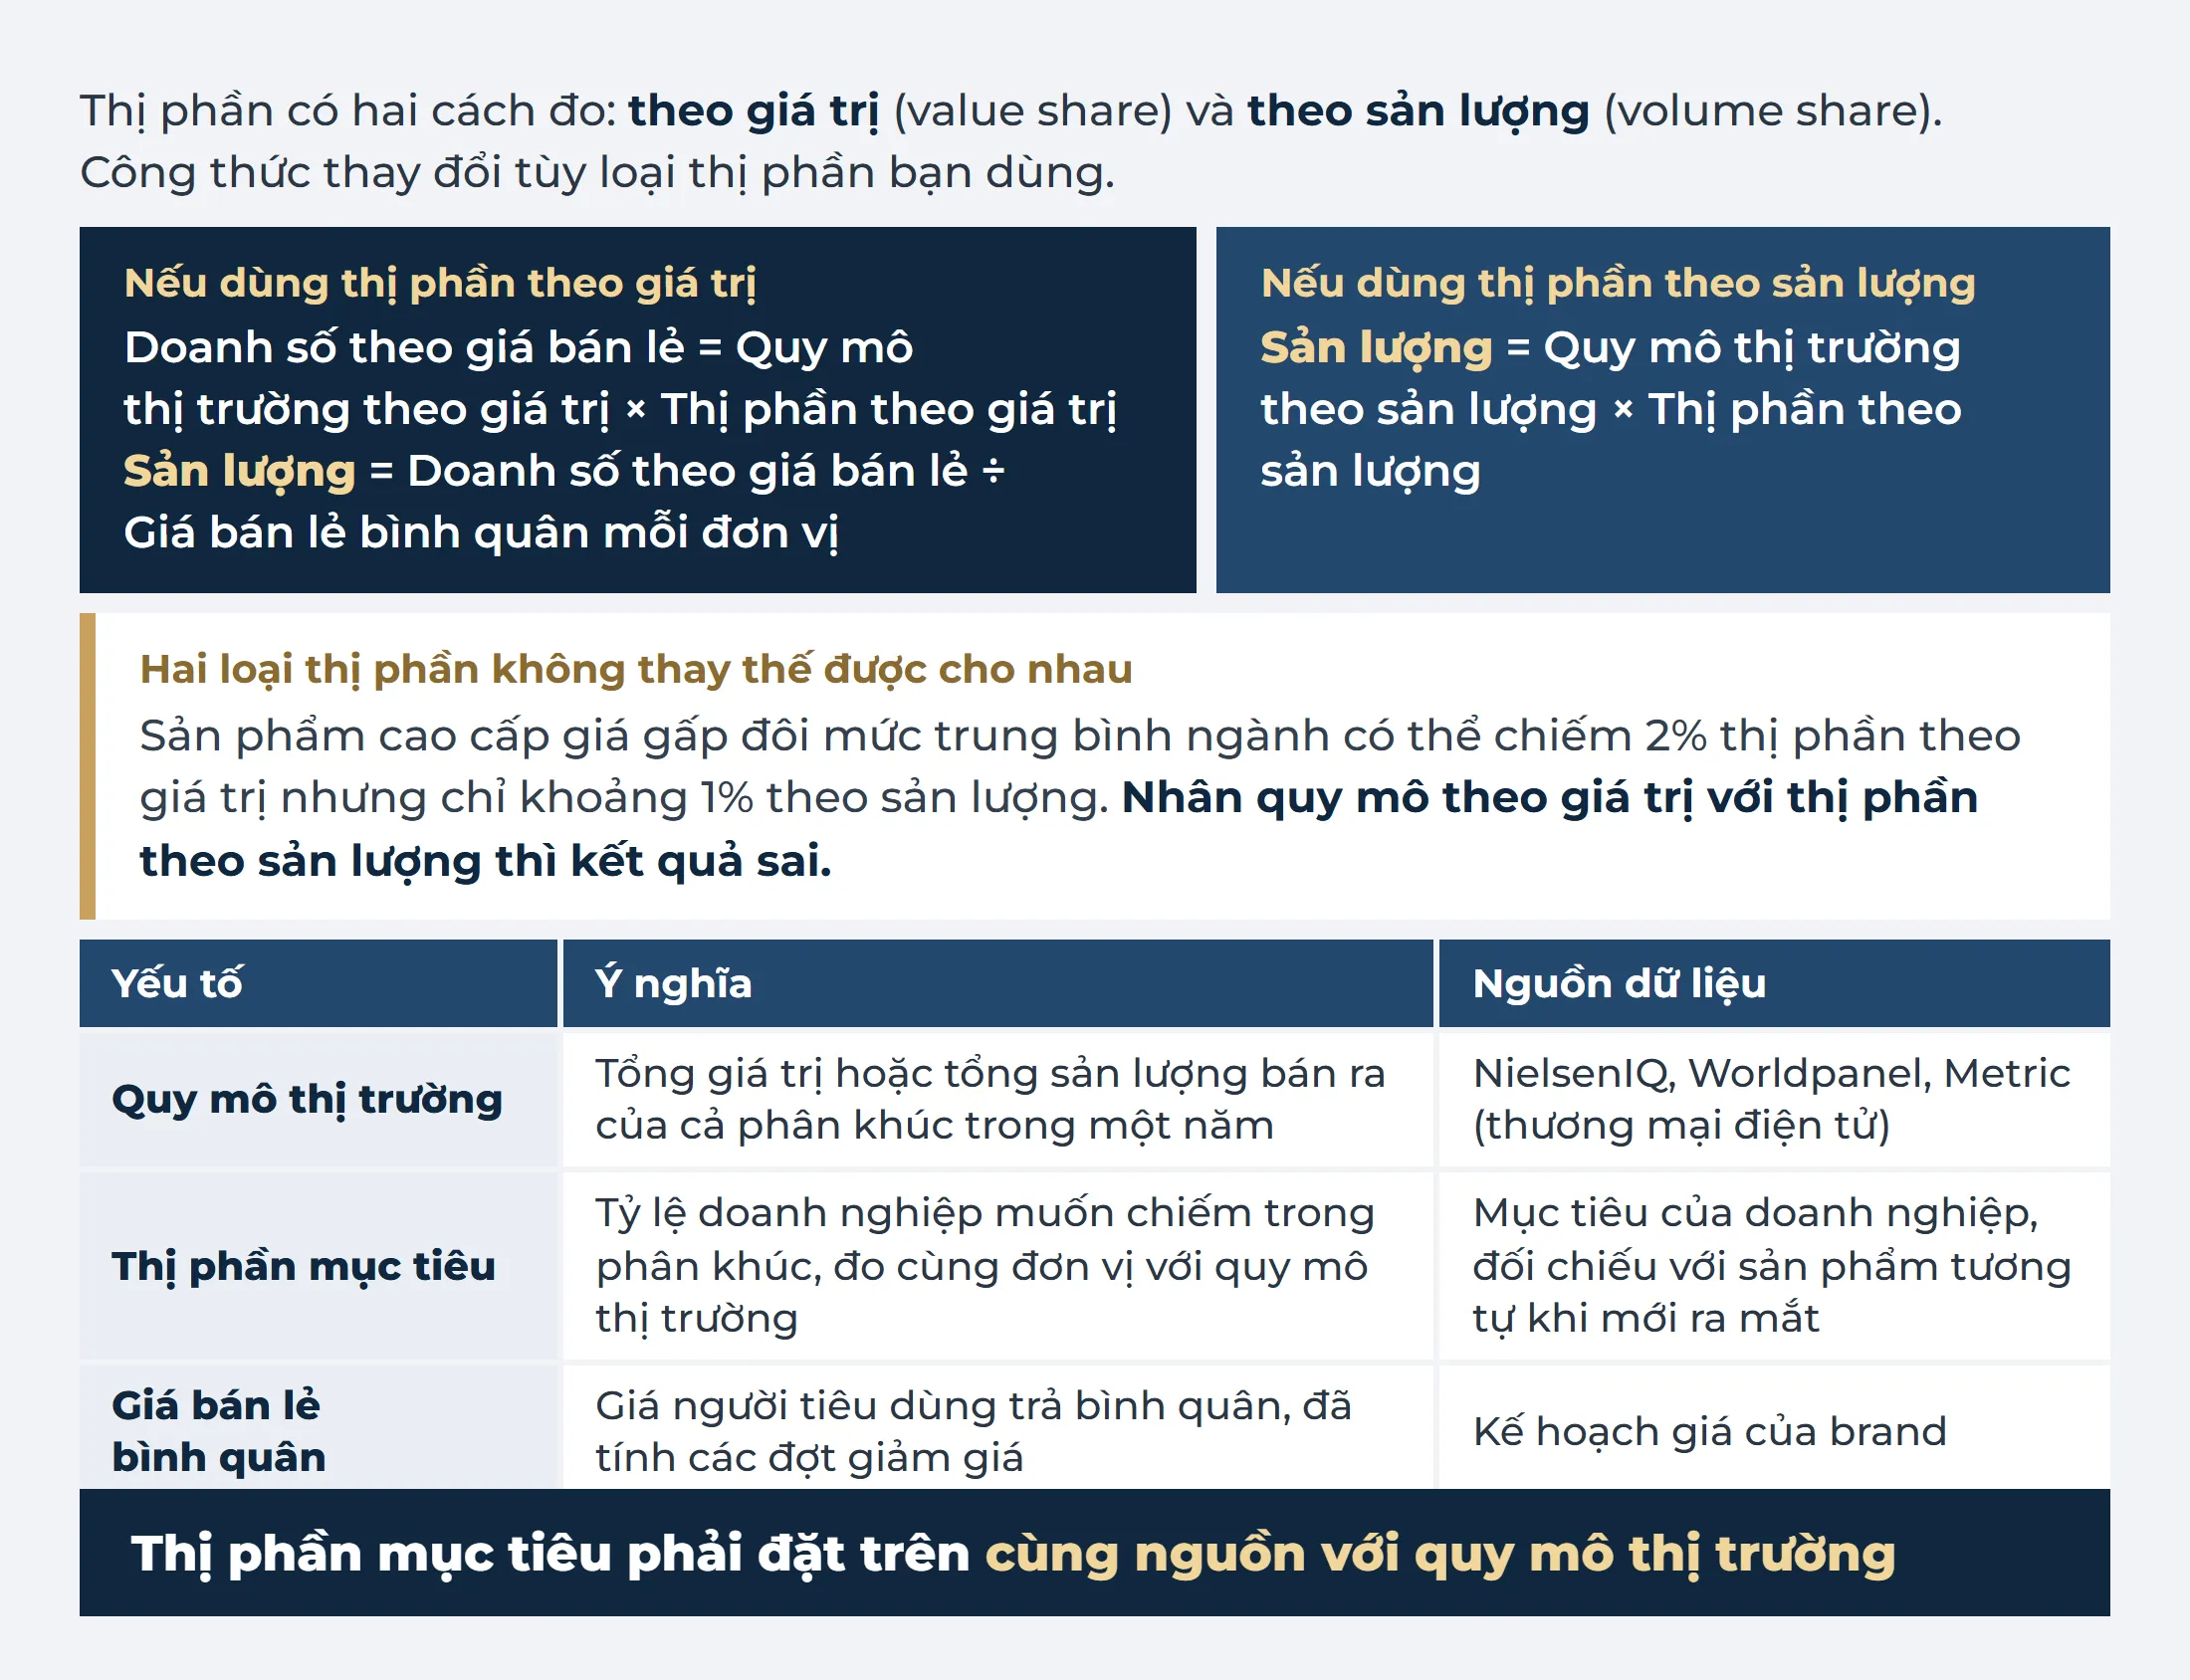
Thị phần có hai cách đo: thị phần theo giá trị (value share) và thị phần theo sản lượng (volume share). Công thức thay đổi tùy theo loại thị phần bạn dùng.
Nếu dùng thị phần theo giá trị: Doanh số theo giá bán lẻ = Quy mô thị trường theo giá trị × Thị phần theo giá trị
Sản lượng = Doanh số theo giá bán lẻ ÷ Giá bán lẻ bình quân mỗi đơn vị của sản phẩm
Nếu dùng thị phần theo sản lượng: Sản lượng = Quy mô thị trường theo sản lượng × Thị phần theo sản lượng
Hai loại thị phần không thay thế được cho nhau. Một sản phẩm cao cấp có giá gấp đôi mức trung bình ngành có thể chiếm 2% thị phần theo giá trị nhưng chỉ khoảng 1% thị phần theo sản lượng. Nếu nhân quy mô thị trường theo giá trị với thị phần theo sản lượng, kết quả sẽ sai.
| Yếu tố | Ý nghĩa | Nguồn dữ liệu |
| Quy mô thị trường | Tổng giá trị hoặc tổng sản lượng bán ra của cả phân khúc trong một năm | NielsenIQ, Worldpanel, Metric (thương mại điện tử) |
| Thị phần mục tiêu | Tỷ lệ doanh nghiệp muốn chiếm trong phân khúc, đo cùng đơn vị với quy mô thị trường | Mục tiêu của doanh nghiệp, đối chiếu với thị phần của các sản phẩm tương tự khi mới ra mắt |
| Giá bán lẻ bình quân | Giá người tiêu dùng trả bình quân, đã tính các đợt giảm giá | Kế hoạch giá của brand |
Các nguồn dữ liệu thị trường đo theo những cách khác nhau. NielsenIQ đo doanh số tại điểm bán, còn Worldpanel (trước đây là Kantar Worldpanel) đo qua nhật ký mua sắm của hộ gia đình. Hai con số có thể chênh nhau đáng kể, vì vậy thị phần mục tiêu phải được đặt trên cùng nguồn với quy mô thị trường.
Khi nào nên dùng
Cách này phù hợp khi ngành hàng đã tồn tại và có số liệu bán lẻ đáng tin cậy, ví dụ khi một brand sữa ra thêm dòng sữa hạt trong một phân khúc đã có nhiều đối thủ.
Cách này không dùng được cho ngành hàng mới, vì khi đó chưa có quy mô thị trường để làm điểm xuất phát.
Câu hỏi bắt buộc: thị phần mục tiêu đến từ đâu
Điểm yếu lớn nhất của cách theo thị phần là con số thị phần mục tiêu thường phản ánh mong muốn hơn là căn cứ. Câu nói quen thuộc chỉ cần chiếm 1% thị trường là một ví dụ điển hình.
Năm 2014, giáo sư Aswath Damodaran của Đại học New York định giá Uber khoảng 5,9 tỷ USD, dựa trên quy mô thị trường taxi toàn cầu và một mức thị phần giả định. Nhà đầu tư Bill Gurley phản biện rằng Damodaran đã sai từ điểm xuất phát. Theo Gurley, Uber giành khách của taxi, đồng thời tạo ra nhu cầu mới từ những người trước đây không đi taxi. Vì vậy, thị trường thực tế của Uber lớn hơn nhiều lần thị trường taxi.
Cuộc tranh luận này đặt ra câu hỏi mà mọi người lập business case cần trả lời trước khi đặt thị phần mục tiêu. Sản phẩm của bạn đang làm thị trường lớn hơn, hay chỉ giành phần của đối thủ? Phần lớn sản phẩm mới của doanh nghiệp Việt Nam thuộc trường hợp thứ hai. Khi đó, bạn cần nói rõ thị phần sẽ lấy từ đối thủ nào và đối thủ có thể phản ứng ra sao khi bị mất khách.
5. Cách 2: Ước tính doanh thu theo người tiêu dùng
Nếu cách theo thị phần nhìn từ phía thị trường, thì cách theo người tiêu dùng nhìn từ phía người mua. Đây là cách tiếp cận bottom-up, trả lời câu hỏi có bao nhiêu người mua và mỗi người mua bao nhiêu.
Công thức
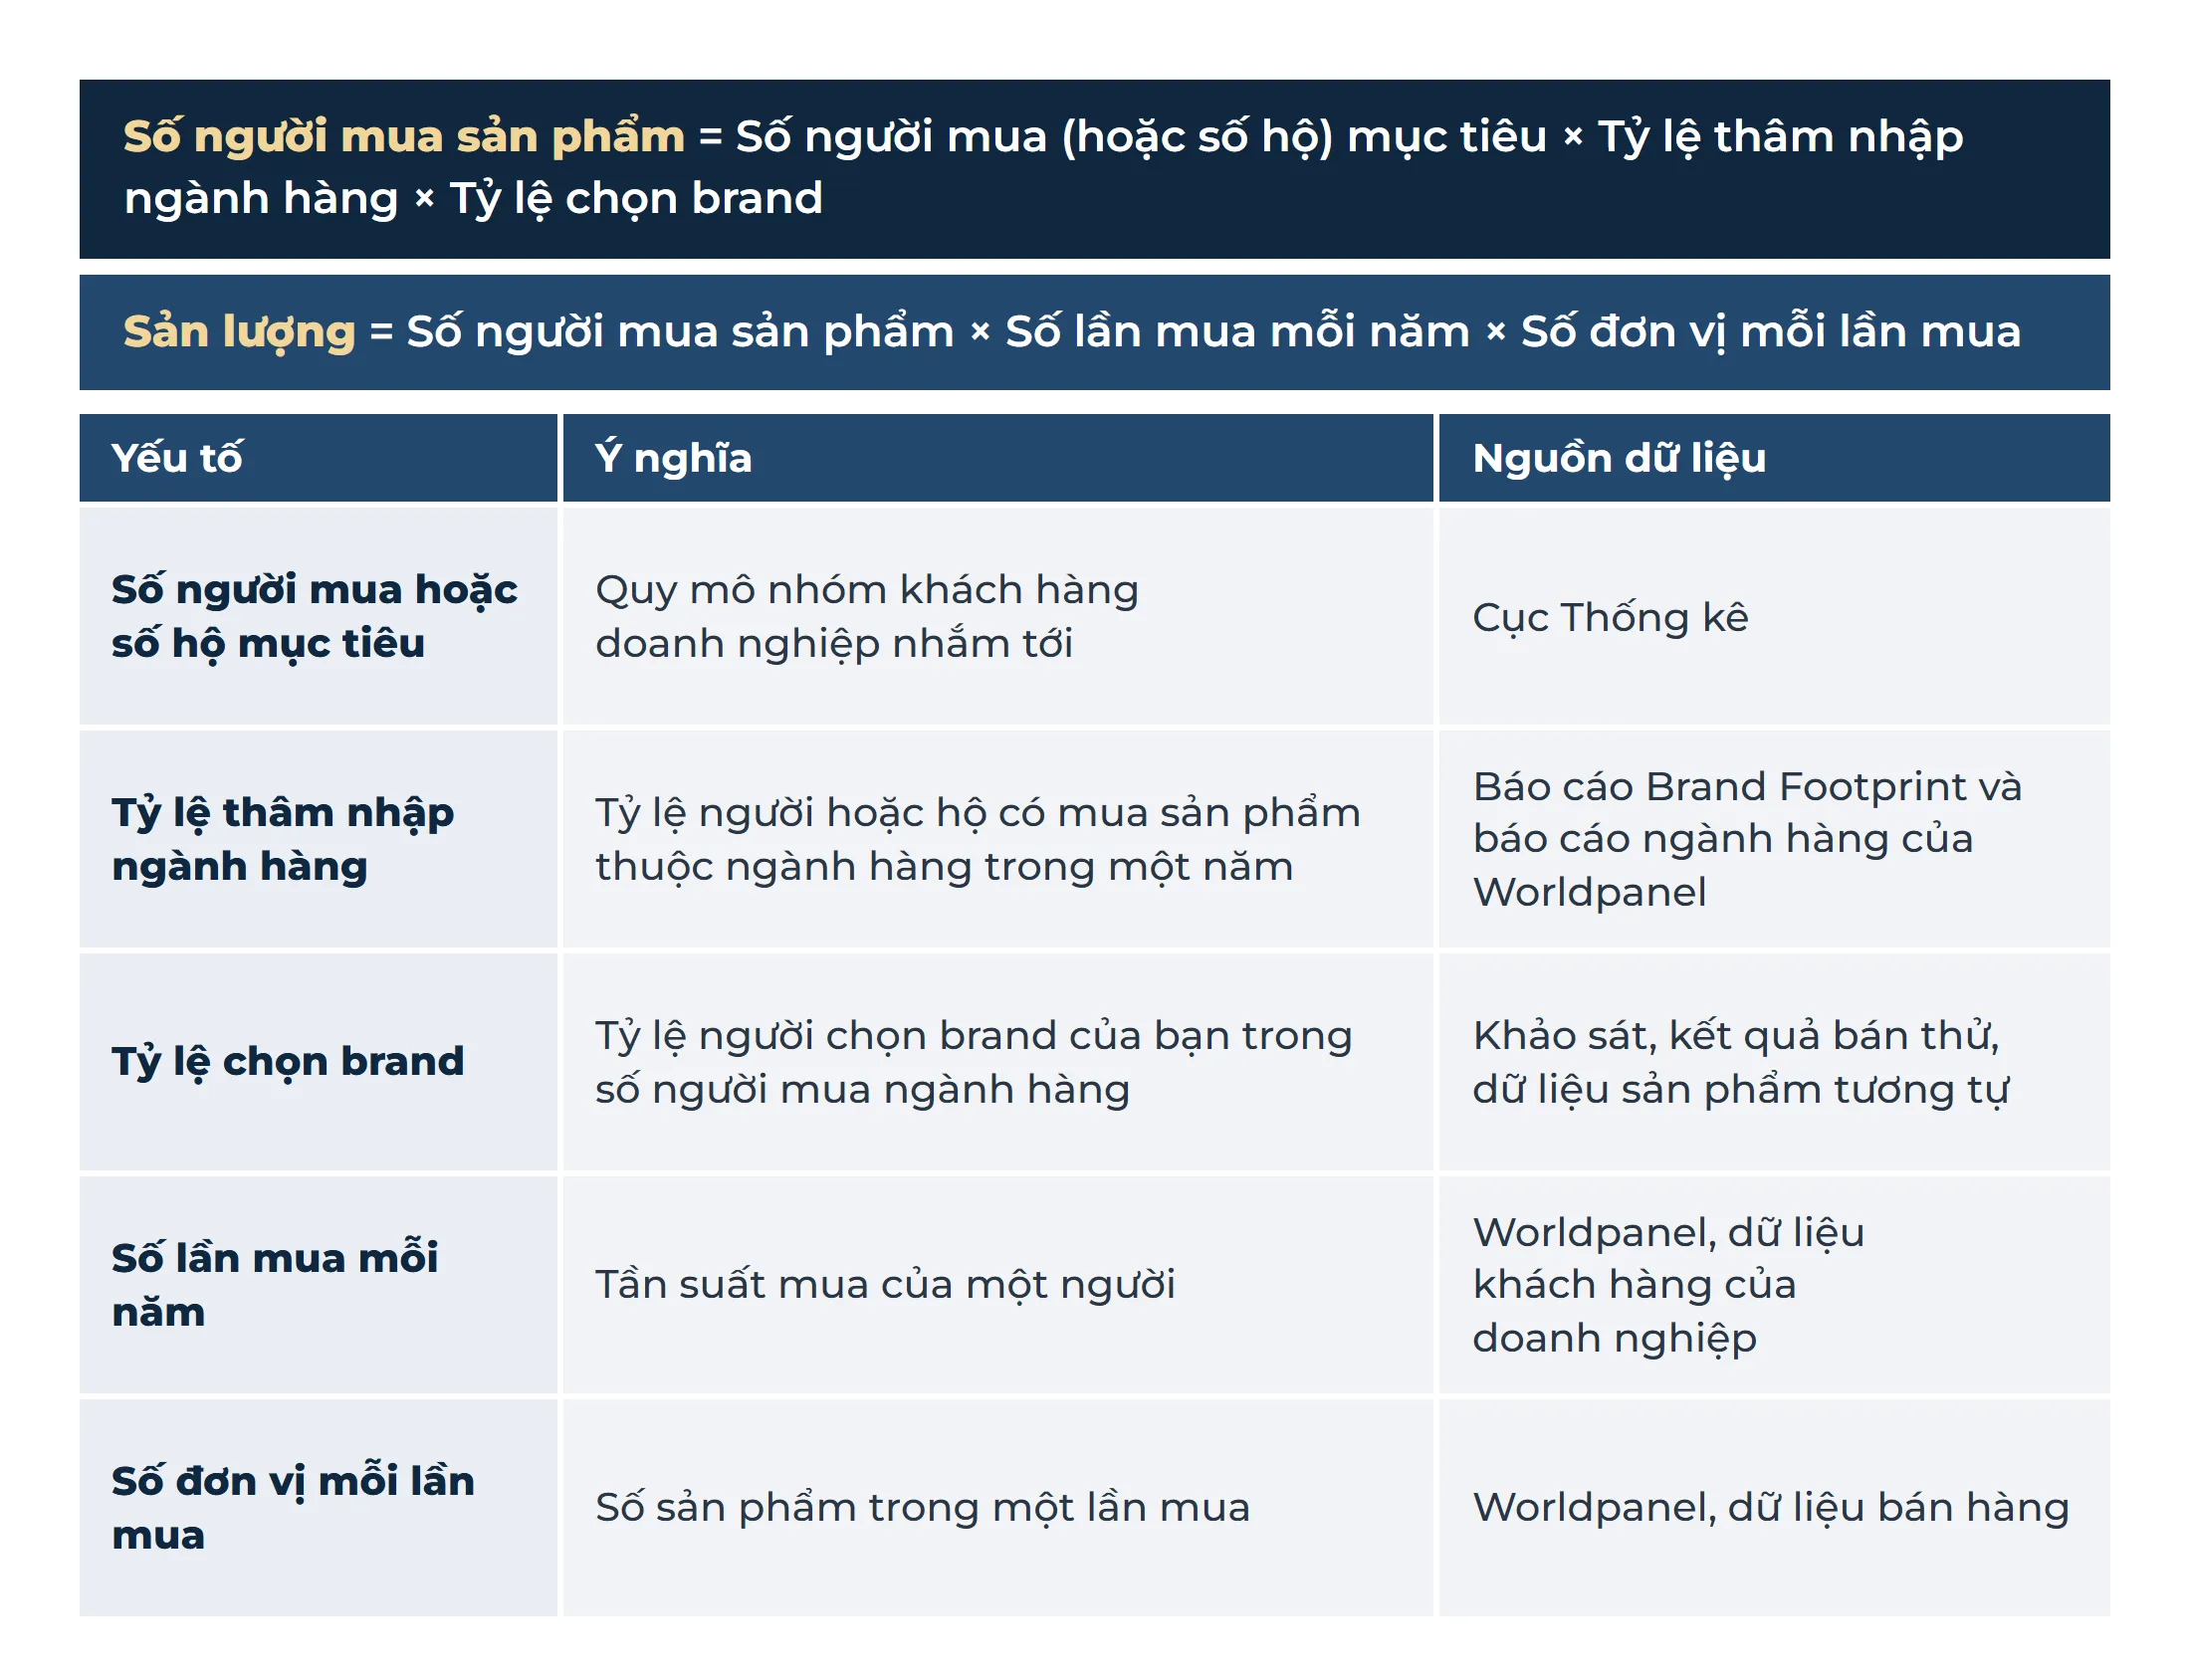
Số người mua sản phẩm = Số người mua (hoặc số hộ) mục tiêu × Tỷ lệ thâm nhập ngành hàng × Tỷ lệ chọn brand
Sản lượng = Số người mua sản phẩm × Số lần mua mỗi năm × Số đơn vị mỗi lần mua
| Yếu tố | Ý nghĩa | Nguồn dữ liệu |
| Số người mua hoặc số hộ mục tiêu | Quy mô nhóm khách hàng doanh nghiệp nhắm tới | Cục Thống kê |
| Tỷ lệ thâm nhập ngành hàng | Tỷ lệ người hoặc hộ có mua sản phẩm thuộc ngành hàng trong một năm | Báo cáo Brand Footprint và báo cáo ngành hàng của Worldpanel |
| Tỷ lệ chọn brand | Tỷ lệ người chọn brand của bạn trong số người mua ngành hàng | Khảo sát, kết quả bán thử, dữ liệu sản phẩm tương tự |
| Số lần mua mỗi năm | Tần suất mua của một người | Worldpanel, dữ liệu khách hàng của doanh nghiệp |
| Số đơn vị mỗi lần mua | Số sản phẩm trong một lần mua | Worldpanel, dữ liệu bán hàng |
Thống nhất đơn vị phân tích
Cách theo người tiêu dùng chỉ cho kết quả đúng khi mọi yếu tố trong công thức dùng cùng một đơn vị. Có ba đơn vị thường bị dùng lẫn:
| Đơn vị | Ý nghĩa | Ví dụ với sữa đậu nành |
| Người sử dụng (user) | Người trực tiếp dùng sản phẩm | Cả bố, mẹ và hai con cùng uống |
| Người mua (buyer) | Người trực tiếp trả tiền mua sản phẩm | Người mẹ đi siêu thị mua cho cả nhà |
| Hộ gia đình (household) | Một đơn vị mua chung | Một hộ 4 người |
Nếu lấy số người sử dụng rồi nhân với tần suất mua của người mua, sản lượng sẽ bị tính cao hơn thực tế nhiều lần. Một gia đình 4 người cùng uống sữa đậu nành nhưng chỉ có một người đi mua, mỗi lần mua 20 hộp. Vì vậy, bạn cần chọn một đơn vị phân tích và dùng xuyên suốt: nếu xuất phát từ số hộ thì tỷ lệ thâm nhập, tần suất và số đơn vị mỗi lần mua đều phải tính theo hộ. Dữ liệu của Worldpanel được đo theo hộ gia đình, nên khi dùng nguồn này, đơn vị phân tích phù hợp nhất là hộ.
Khi nào nên dùng
Cách này phù hợp với ngành hàng mới, nơi chưa có quy mô thị trường để tính thị phần. Nó cũng phù hợp với sản phẩm tạo ra thói quen tiêu dùng mới, hoặc với doanh nghiệp đã nắm rõ hành vi của khách hàng hiện tại qua hệ thống bán hàng hay chương trình thành viên.
Yếu tố khó kiểm chứng nhất
Trong năm yếu tố, tỷ lệ chọn brand là yếu tố khó kiểm chứng nhất. Nhiều người lập business case lấy con số này từ khảo sát ý định mua, trong khi tỷ lệ người nói sẽ mua luôn cao hơn tỷ lệ người mua thật.
Tần suất mua cũng dễ bị đặt quá cao. Người lập thường giả định khách hàng của brand mới mua đều đặn như khách hàng của brand dẫn đầu, trong khi nghiên cứu của Viện Ehrenberg-Bass cho thấy điều ngược lại. Cách kiểm tra hai yếu tố này được trình bày ở bài 3.
6. Cách 3: Ước tính doanh thu theo điểm bán
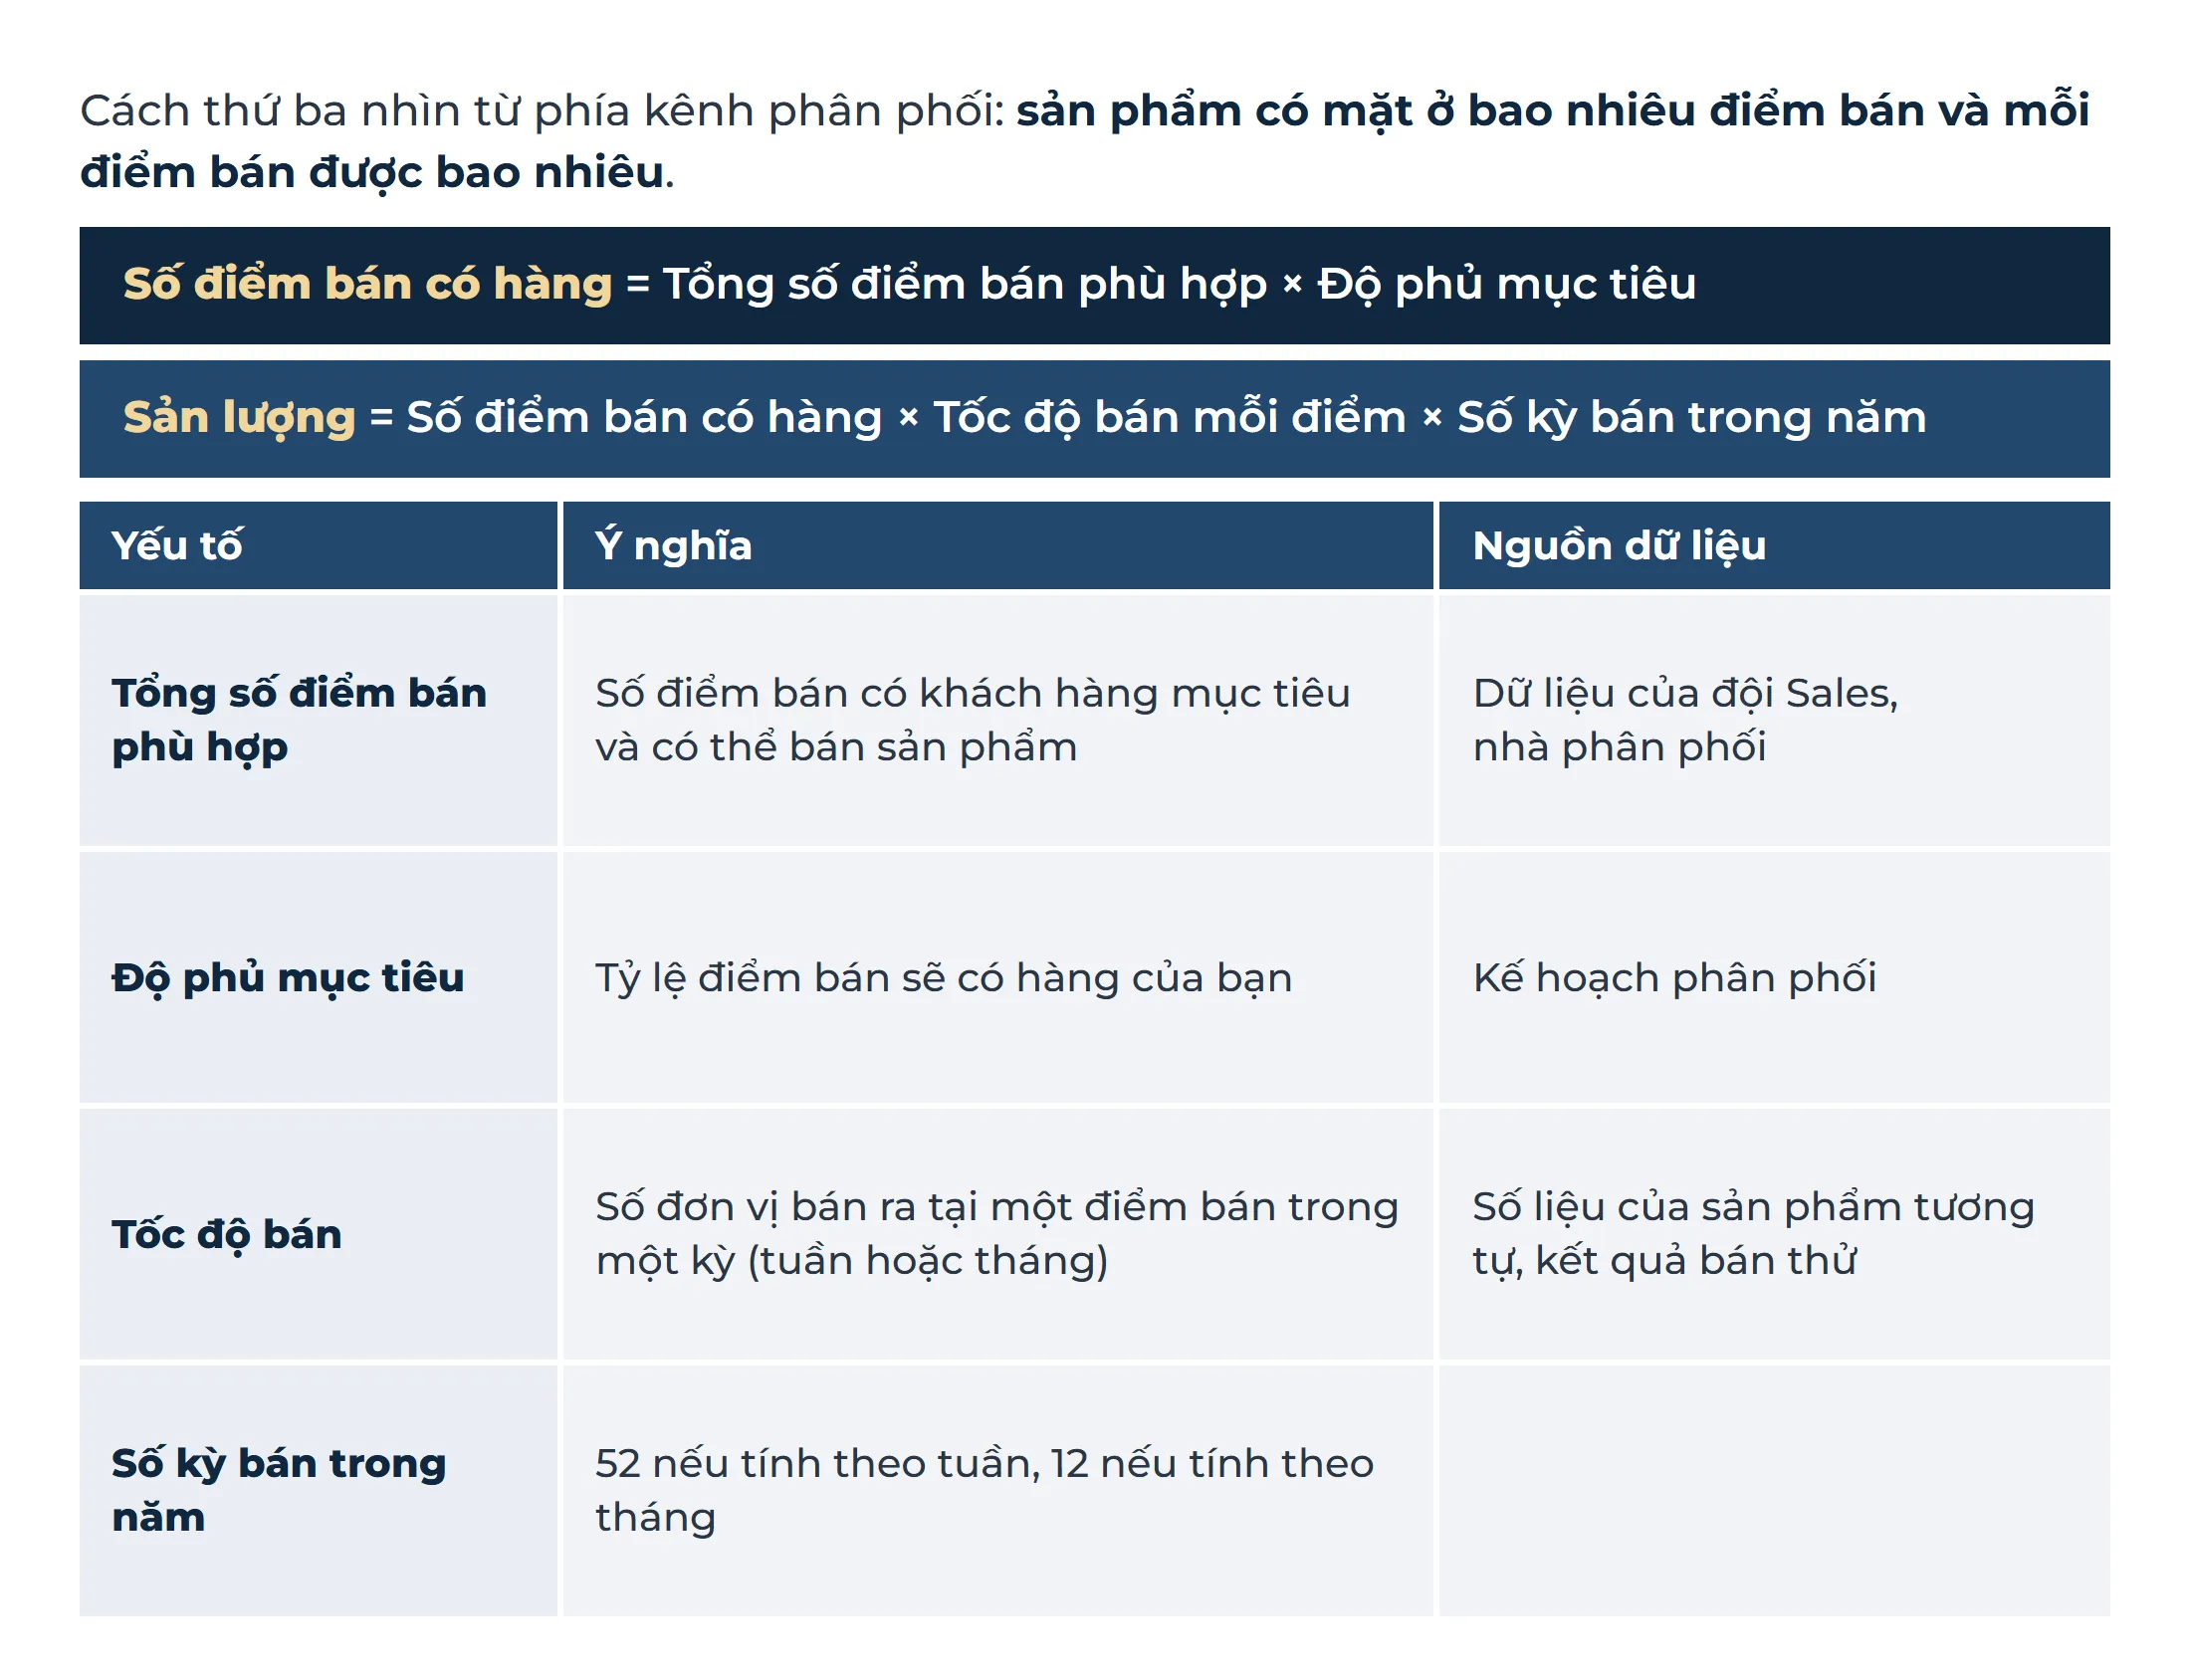
Cách thứ ba nhìn từ phía kênh phân phối. Nó trả lời câu hỏi sản phẩm có mặt ở bao nhiêu điểm bán và mỗi điểm bán được bao nhiêu.
Công thức
Số điểm bán có hàng = Tổng số điểm bán phù hợp × Độ phủ mục tiêu
Sản lượng = Số điểm bán có hàng × Tốc độ bán mỗi điểm × Số kỳ bán trong năm
| Yếu tố | Ý nghĩa | Nguồn dữ liệu |
| Tổng số điểm bán phù hợp | Số điểm bán có khách hàng mục tiêu và có thể bán sản phẩm | Dữ liệu của đội Sales, nhà phân phối |
| Độ phủ mục tiêu | Tỷ lệ điểm bán sẽ có hàng của bạn | Kế hoạch phân phối |
| Tốc độ bán | Số đơn vị bán ra tại một điểm bán trong một kỳ (tuần hoặc tháng) | Số liệu của sản phẩm tương tự, kết quả bán thử |
| Số kỳ bán trong năm | 52 nếu tính theo tuần, 12 nếu tính theo tháng |
Khi nào nên dùng
Cách này phù hợp với doanh nghiệp bán hàng qua kênh truyền thống như tạp hóa, đại lý (kênh GT) hoặc qua siêu thị, chuỗi cửa hàng tiện lợi (kênh MT). Điều kiện đi kèm là doanh nghiệp có đội ngũ bán hàng quản lý điểm bán.
Yếu tố dễ sai nhất
Cách theo điểm bán có ba lỗi phổ biến:
- Tốc độ bán được lấy từ sản phẩm chủ lực của công ty, trong khi một sản phẩm mới chưa có người biết đến khó đạt tốc độ bán tương đương.
- Độ phủ được giả định đạt mục tiêu ngay từ tháng đầu, trong khi thực tế độ phủ tăng dần theo thời gian.
- Tổng số điểm bán bao gồm cả những điểm không phù hợp với sản phẩm, ví dụ tính các quán trà sữa vào danh sách điểm bán sữa đậu nành đóng hộp.
7. Quy trình ước tính và đối chiếu kết quả
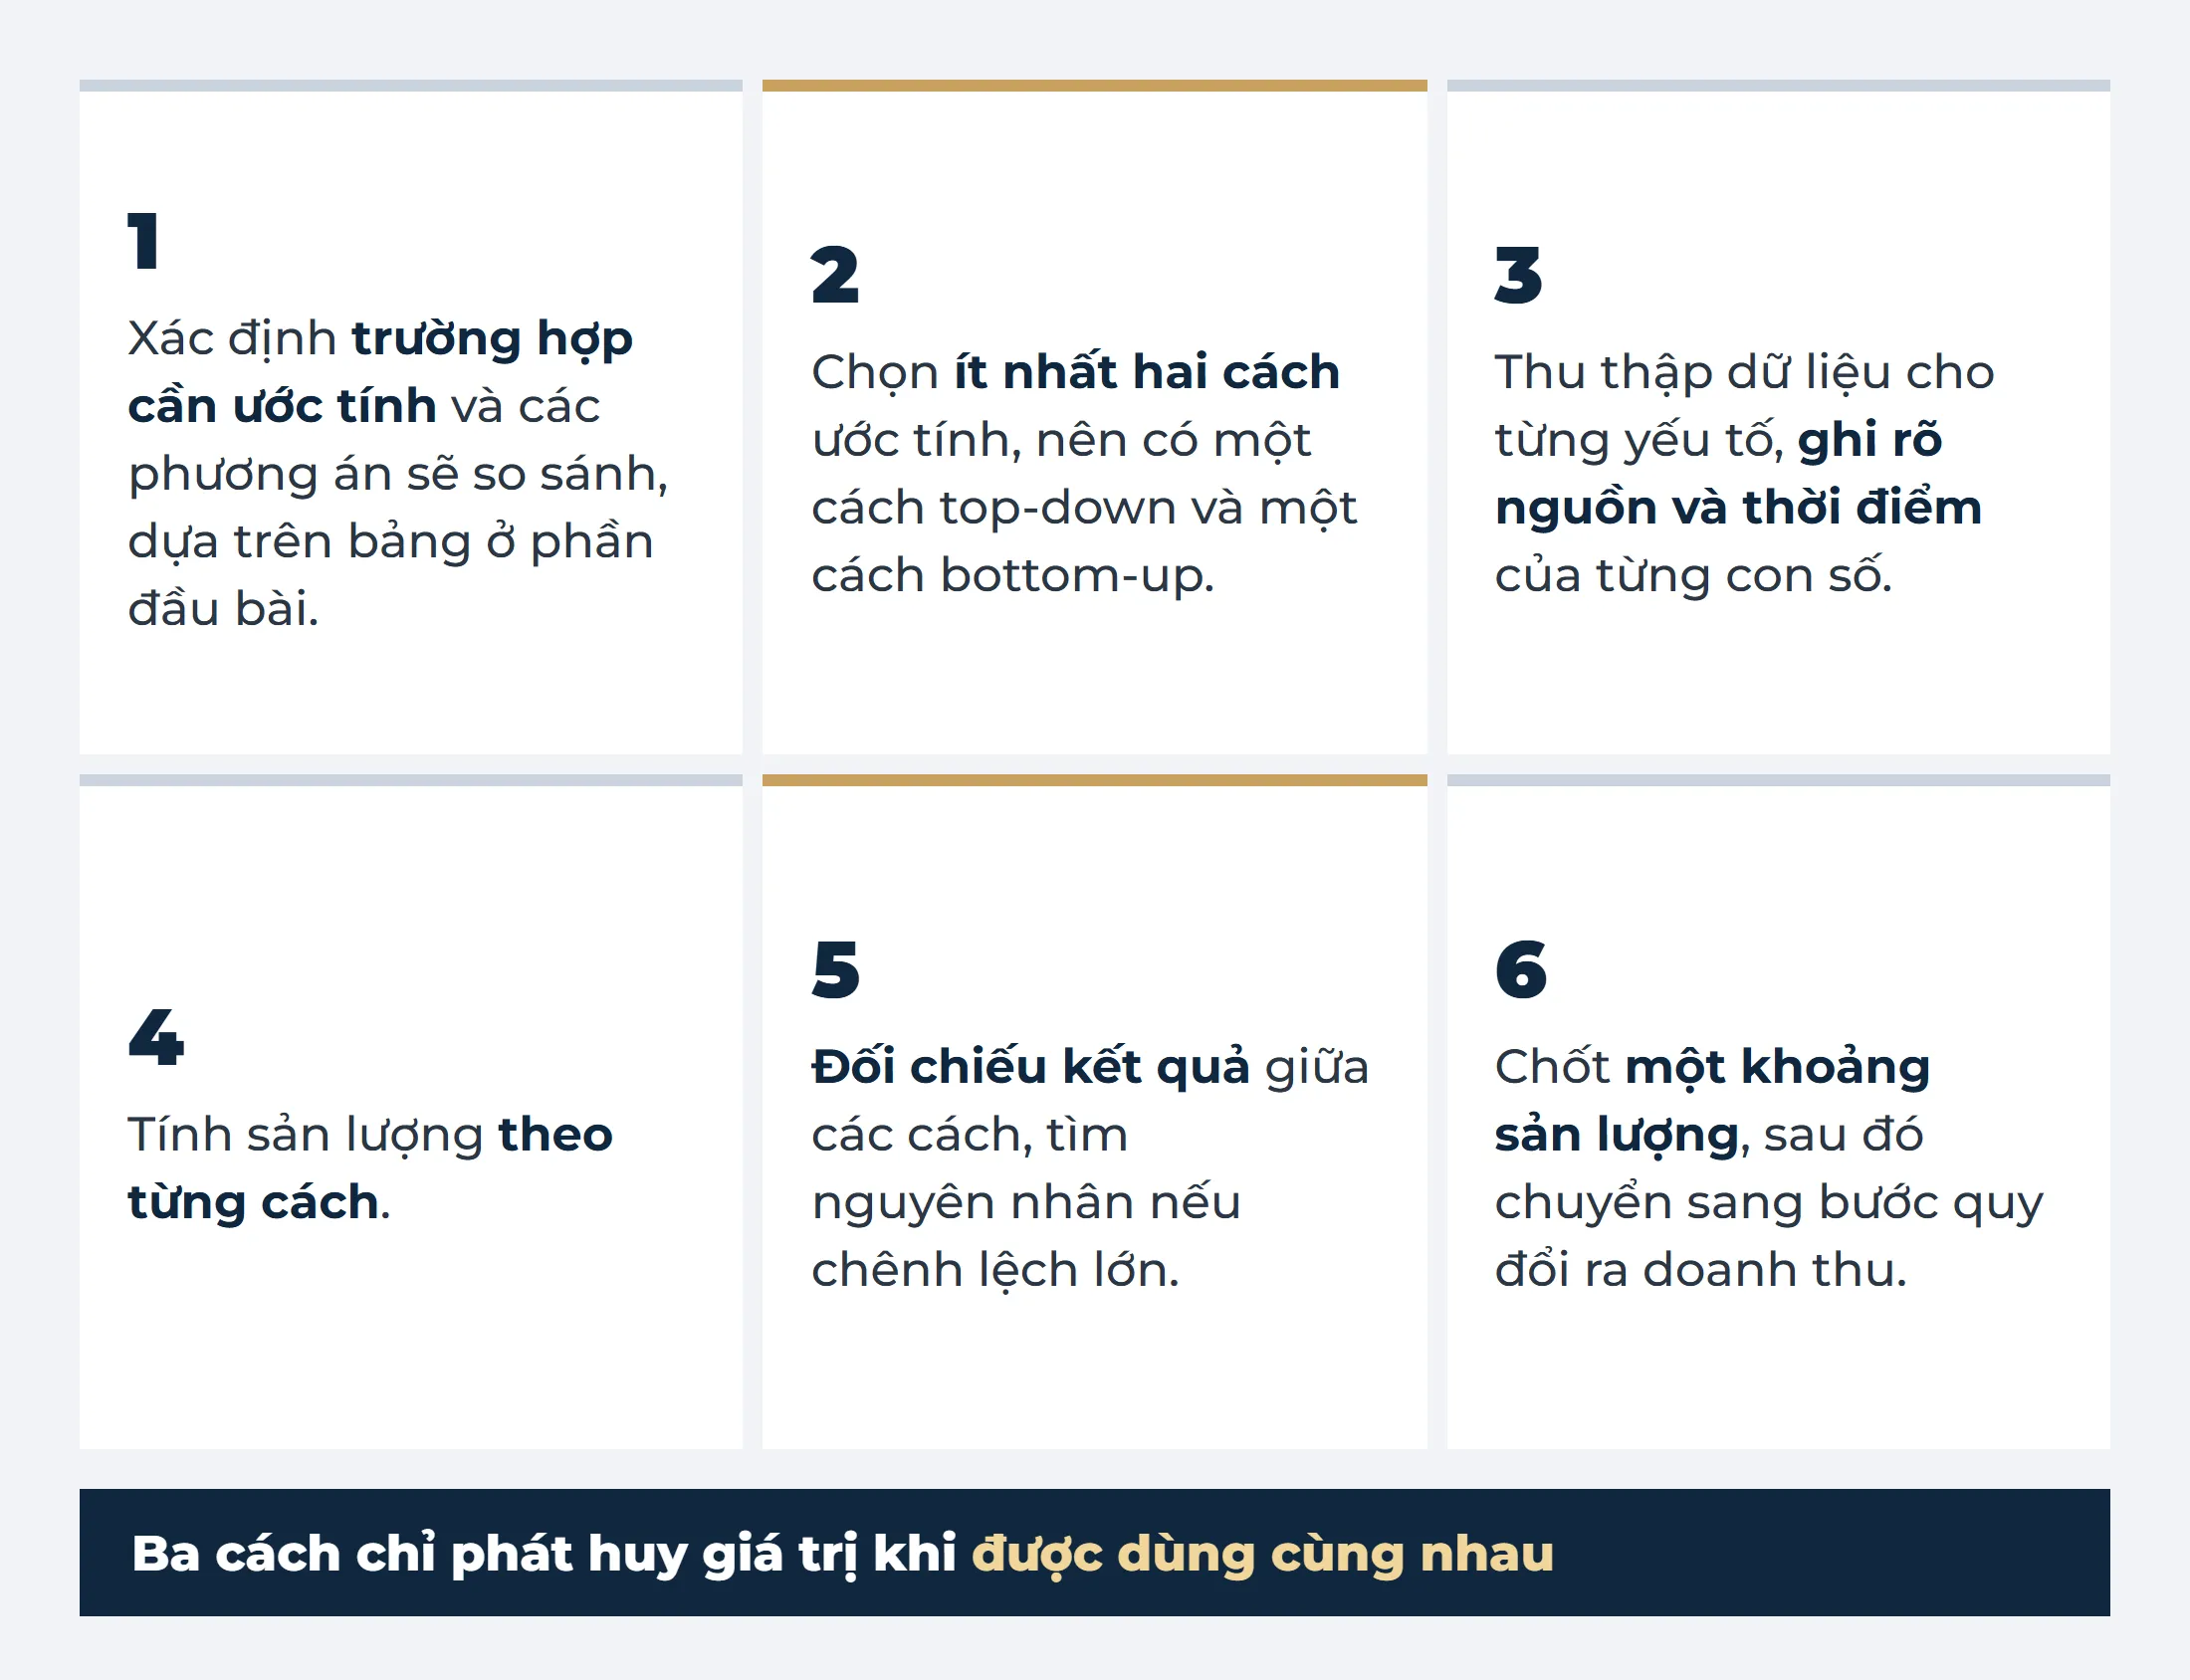
Ba cách trên chỉ phát huy giá trị khi được dùng cùng nhau. Phần này trình bày cách tổ chức việc ước tính trong thực tế, từ khâu chọn phương pháp đến khâu chốt con số.
Sáu bước thực hiện
- Xác định trường hợp cần ước tính và các phương án sẽ so sánh, dựa trên bảng ở phần đầu bài.
- Chọn ít nhất hai cách ước tính, trong đó nên có một cách theo hướng top-down và một cách theo hướng bottom-up.
- Thu thập dữ liệu cho từng yếu tố và ghi rõ nguồn, thời điểm của từng con số.
- Tính sản lượng theo từng cách.
- Đối chiếu kết quả giữa các cách và tìm nguyên nhân nếu chênh lệch lớn.
- Chốt một khoảng sản lượng, sau đó chuyển sang bước quy đổi ra doanh thu.
Quy tắc đối chiếu
Không có một ngưỡng chênh lệch chuẩn áp dụng cho mọi business case. Trong thực tế, nhiều doanh nghiệp dùng ngưỡng tham khảo khoảng 20 đến 30%. Khi các cách cho kết quả chênh nhau trong ngưỡng này, bạn có thể dùng khoảng giá trị đó làm cơ sở cho các kịch bản thấp, cơ sở và cao.
Khi chênh lệch lớn hơn nhiều, đó là dấu hiệu có ít nhất một giả định không hợp lý. Việc cần làm lúc này là tìm ra giả định đó. Lấy trung bình cộng của các kết quả là cách xử lý sai, vì nó che đi chính giả định cần được sửa.
Phân vai giữa các phòng ban
Trong doanh nghiệp có nhiều phòng ban, việc ước tính nên được chia theo thế mạnh dữ liệu của từng bên. Marketing nắm dữ liệu thị trường và người tiêu dùng nên phụ trách cách 1 và cách 2. Sales nắm dữ liệu điểm bán nên phụ trách cách 3. Finance điều phối buổi đối chiếu, nơi hai bên trình bày giả định của mình và phản biện giả định của nhau.
Cách tổ chức này có một lợi ích quan trọng. Marketing thường có xu hướng lạc quan về nhu cầu, còn Sales hiểu rõ những giới hạn thực tế tại điểm bán. Khi hai góc nhìn được đặt cạnh nhau, những giả định thiếu cơ sở sẽ lộ ra trước khi business case được trình lên cấp trên.
8. Ví dụ: ước tính sản lượng cho một loại sữa đậu nành mới
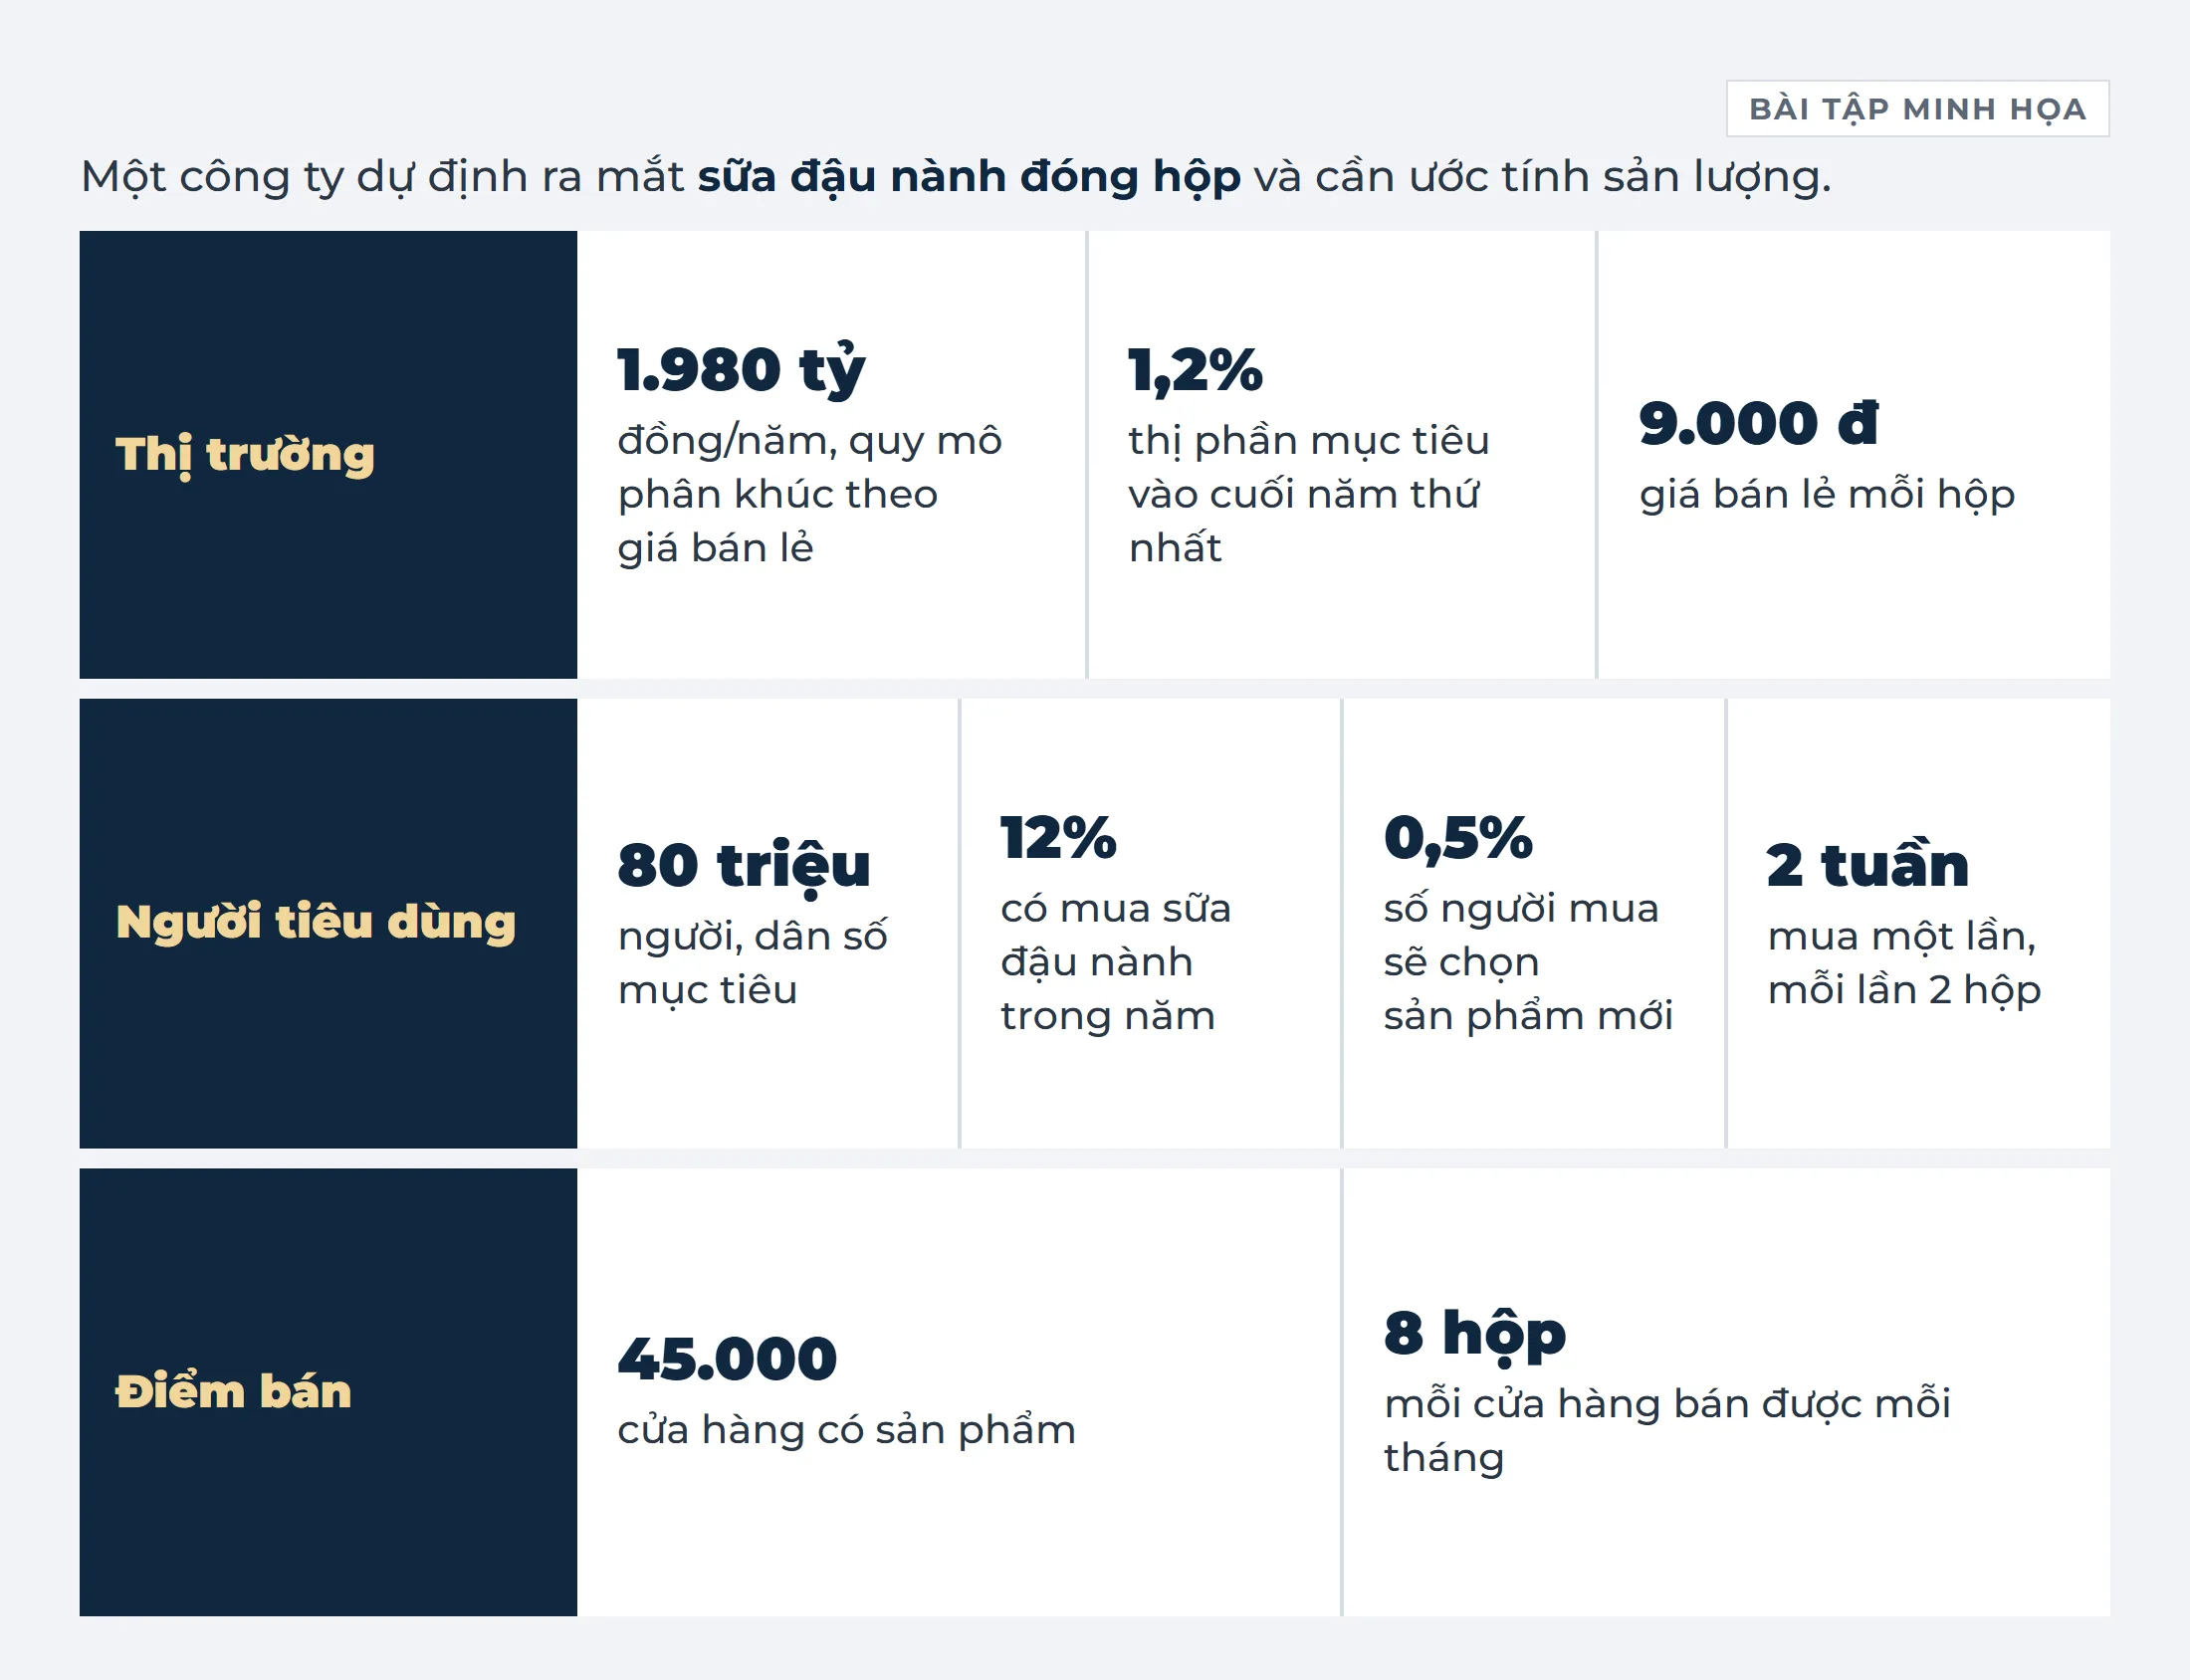
Để thấy ba cách vận hành thế nào trong thực tế, hãy xét một bài tập thường được dùng trong các khóa đào tạo tài chính cho người làm marketing. Một công ty dự định ra mắt sữa đậu nành đóng hộp và cần ước tính sản lượng.
Dữ liệu đầu vào
| Nhóm dữ liệu | Thông tin |
| Thị trường | Quy mô phân khúc sữa đậu nành: 1.980 tỷ đồng/năm theo giá bán lẻ. Thị phần mục tiêu vào cuối năm thứ nhất: 1,2%. Giá bán lẻ: 9.000 đồng/hộp |
| Người tiêu dùng | Dân số mục tiêu: 80 triệu người. 12% có mua sữa đậu nành trong năm. 0,5% số người mua sữa đậu nành sẽ chọn sản phẩm mới. Mỗi người mua 2 tuần một lần, mỗi lần 2 hộp |
| Điểm bán | Sản phẩm có mặt tại 45.000 cửa hàng. Mỗi cửa hàng bán 8 hộp/tháng |
Cách 1: theo thị phần
| Bước | Phép tính | Kết quả |
| Doanh số theo giá bán lẻ | 1.980 tỷ đồng × 1,2% | 23,76 tỷ đồng |
| Sản lượng | 23,76 tỷ đồng ÷ 9.000 đồng/hộp | 2.640.000 hộp |
Cách 2: theo người tiêu dùng
| Bước | Phép tính | Kết quả |
| Số người mua sữa đậu nành | 80.000.000 × 12% | 9.600.000 người |
| Số người chọn sản phẩm mới | 9.600.000 × 0,5% | 48.000 người |
| Số lần mua mỗi năm | 52 tuần ÷ 2 tuần | 26 lần |
| Số hộp mỗi người mua trong năm | 26 lần × 2 hộp | 52 hộp |
| Sản lượng | 48.000 người × 52 hộp | 2.496.000 hộp |
Cách 3: theo điểm bán
| Bước | Phép tính | Kết quả |
| Sản lượng mỗi cửa hàng trong năm | 8 hộp × 12 tháng | 96 hộp |
| Sản lượng | 45.000 cửa hàng × 96 hộp | 4.320.000 hộp |
Hình 2. Ba cách ước tính cho ba kết quả, cách theo điểm bán cao hơn hẳn hai cách còn lại
Cần lưu ý rằng đề bài cho thị phần mục tiêu ở thời điểm cuối năm thứ nhất. Vì vậy, các kết quả trên nên được hiểu là mức sản lượng một năm khi sản phẩm đã đạt độ phủ và độ nhận biết mục tiêu, chưa phải sản lượng thực tế của năm đầu. Bài 2 sẽ trình bày cách điều chỉnh con số này theo tốc độ tăng của độ phủ.
Tìm giả định gây chênh lệch
Cách 1 và cách 2 cho kết quả gần nhau: 2,64 triệu hộp so với 2,50 triệu hộp, chênh khoảng 6%. Cách 3 cho kết quả 4,32 triệu hộp, cao hơn cách 1 khoảng 64% và cao hơn cách 2 khoảng 73%. Theo quy tắc đối chiếu, đây là mức chênh lệch cần tìm nguyên nhân.
Cách tìm là tính ngược. Hai cách đầu cho kết quả từ 2,50 đến 2,64 triệu hộp. Để cách 3 cho kết quả trong khoảng này, mỗi cửa hàng chỉ cần bán khoảng 4,6 đến 4,9 hộp mỗi tháng, thay vì 8 hộp. Như vậy, câu hỏi cần đặt ra cho đội Sales rất cụ thể: giả định 8 hộp mỗi tháng dựa trên cơ sở nào?
Mức 4,6 đến 4,9 hộp chỉ là con số tham chiếu để đặt câu hỏi, không phải kết quả đúng. Cách 1 và cách 2 cũng dựa trên những giả định chưa được kiểm chứng, nên việc hai cách cho kết quả gần nhau chưa chứng minh được cả hai đều đúng. Con số tốc độ bán cuối cùng nên được kiểm chứng bằng một đợt bán thử.
Khi được hỏi, đội Sales có thể trả lời rằng con số này lấy từ sản phẩm sữa tươi chủ lực của công ty. Đó chính là lỗi thứ nhất đã nêu ở phần cách 3. Một sản phẩm mới chưa có người biết đến khó bán nhanh như sản phẩm chủ lực đã có mặt trên thị trường nhiều năm. Trong thực tế, ở những tháng đầu, nhiều cửa hàng chỉ nhập 2 đến 3 hộp để bán thử.
Qua ví dụ này có thể thấy giá trị thật sự của việc dùng nhiều cách ước tính. Ba con số đặt cạnh nhau giúp phát hiện giả định thiếu cơ sở trước khi giả định đó đi vào business case và trở thành mục tiêu doanh số của cả công ty.
9. Ước tính sản lượng khi doanh nghiệp không có dữ liệu thị trường
Ba cách trên được xây dựng cho doanh nghiệp hàng tiêu dùng có dữ liệu thị trường và hệ thống phân phối. Phần lớn doanh nghiệp vừa và nhỏ không có những điều kiện này. Tuy vậy, nguyên lý phân rã vẫn áp dụng được, chỉ cần thay các yếu tố cho phù hợp với mô hình kinh doanh.
Cửa hàng F&B và bán lẻ
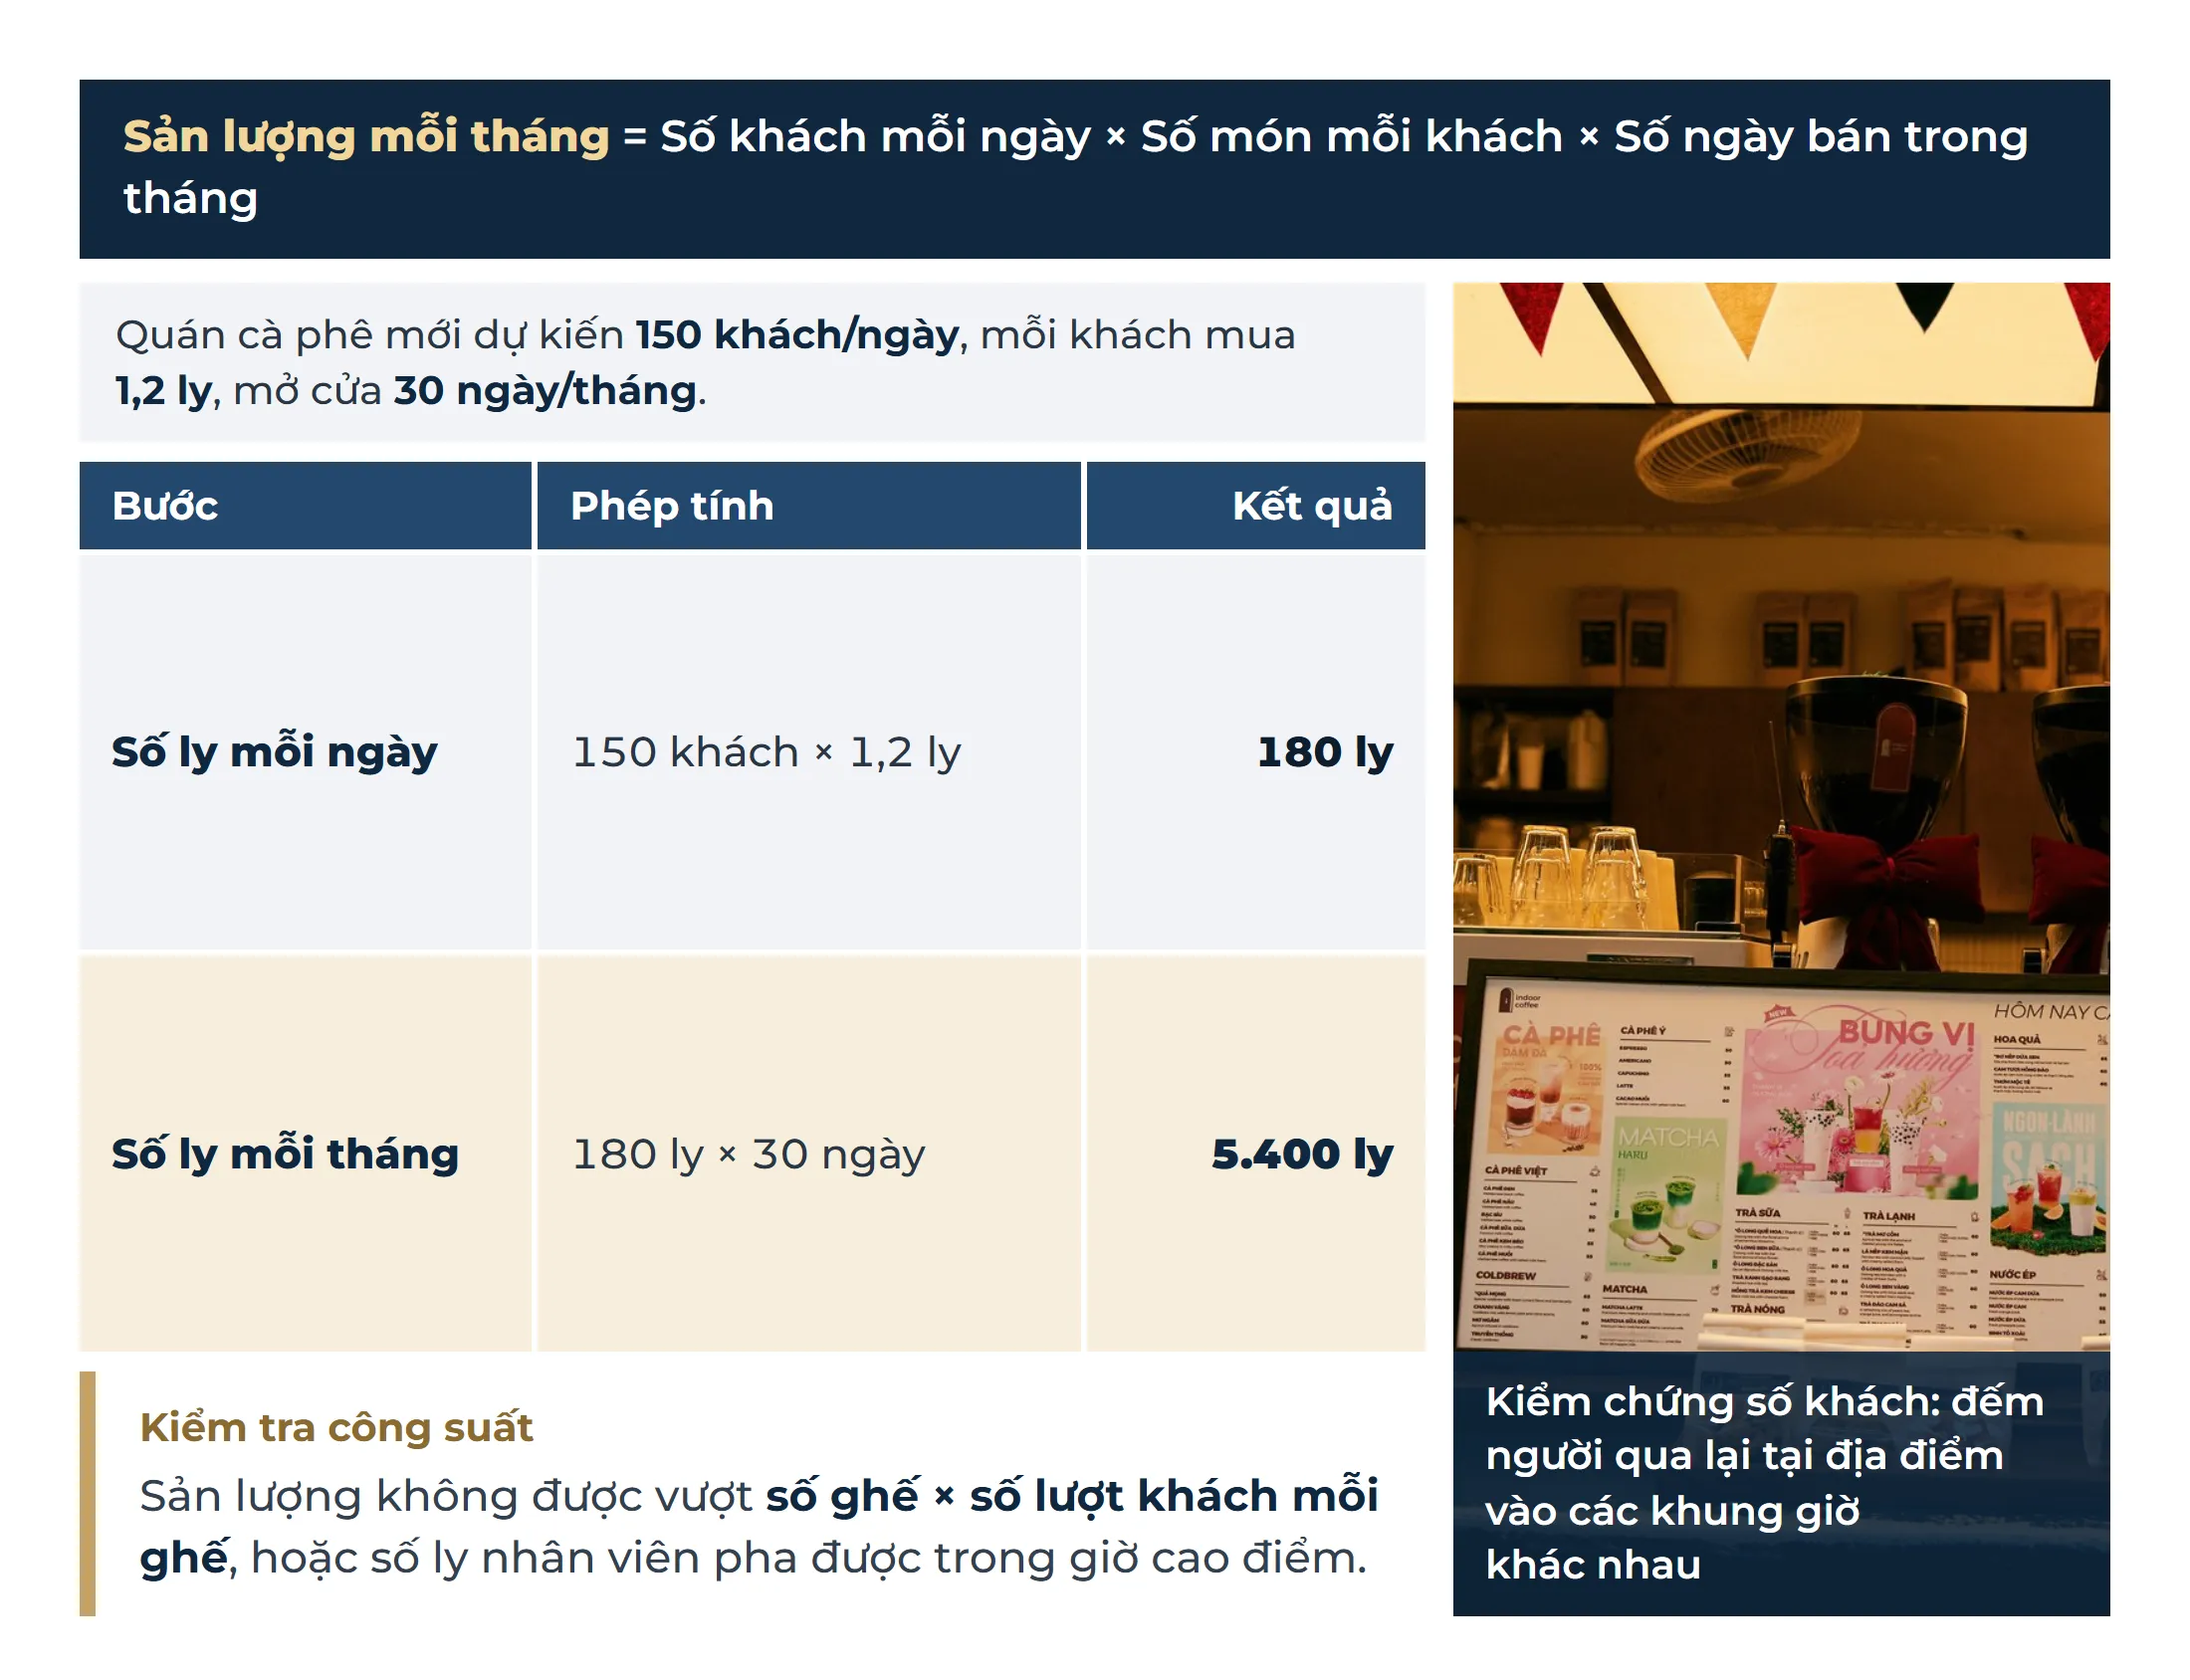
Sản lượng mỗi tháng = Số khách mỗi ngày × Số món mỗi khách × Số ngày bán trong tháng
Giả sử một quán cà phê mới dự kiến đón 150 khách mỗi ngày, mỗi khách mua trung bình 1,2 ly, quán mở cửa 30 ngày mỗi tháng.
| Bước | Phép tính | Kết quả |
| Số ly mỗi ngày | 150 khách × 1,2 ly | 180 ly/ngày |
| Số ly mỗi tháng | 180 ly × 30 ngày | 5.400 ly/tháng |
Điểm cần kiểm tra với mô hình cửa hàng là công suất phục vụ. Sản lượng ước tính không được vượt quá số ghế nhân số lượt khách mỗi ghế, hoặc số ly nhân viên pha được trong giờ cao điểm. Nhiều business case mở cửa hàng có doanh thu ước tính vượt công suất thực tế mà người lập không nhận ra.
Số khách mỗi ngày có thể được kiểm chứng bằng cách đếm lượng người qua lại tại địa điểm dự kiến vào các khung giờ khác nhau. Một cách khác là tham chiếu số liệu của các cửa hàng hiện có trong chuỗi ở vị trí tương tự.
Kênh online và sàn thương mại điện tử
Doanh số = Số lượt truy cập × Tỷ lệ chuyển đổi × Giá trị đơn hàng trung bình
Lượt truy cập nên được tách theo nguồn vì mỗi nguồn có chi phí và tỷ lệ chuyển đổi khác nhau. Các nguồn phổ biến gồm truy cập tự nhiên, quảng cáo trả phí, affiliate hoặc KOC và livestream.
Với phần quảng cáo trả phí, số lượt truy cập được tính từ ngân sách và chi phí mỗi lượt click (CPC). Giả sử một gian hàng dành 50 triệu đồng mỗi tháng cho quảng cáo:
| Bước | Phép tính | Kết quả |
| Số lượt click | 50.000.000 đồng ÷ 2.500 đồng/click | 20.000 lượt |
| Số đơn hàng | 20.000 lượt × 2% tỷ lệ chuyển đổi | 400 đơn |
| Doanh số | 400 đơn × 250.000 đồng/đơn | 100.000.000 đồng |
Con số 100 triệu này là tổng giá trị hàng hóa bán ra (GMV), chưa trừ phí sàn, voucher và đơn hoàn. Cách quy đổi GMV thành doanh thu thuần được trình bày ở bài 2.
B2B và dịch vụ
Doanh thu = Số khách hàng mục tiêu × Tỷ lệ tiếp cận được × Tỷ lệ có nhu cầu và nhận báo giá × Tỷ lệ ký hợp đồng × Giá trị trung bình mỗi hợp đồng
Mỗi tỷ lệ trong công thức được tính trên số khách ở bước ngay trước đó, không phải trên tổng số khách ban đầu. Ví dụ, một công ty dịch vụ xác định 200 khách hàng mục tiêu. Đội Sales chỉ đủ nguồn lực tiếp cận khoảng 60% số khách này trong năm. Theo dữ liệu năm trước, 30% khách được tiếp cận có nhu cầu và nhận báo giá, 25% khách nhận báo giá ký hợp đồng.
| Bước | Phép tính | Kết quả |
| Số khách được tiếp cận | 200 khách × 60% | 120 khách |
| Số khách nhận báo giá | 120 khách × 30% | 36 khách |
| Số hợp đồng | 36 khách × 25% | 9 hợp đồng |
| Doanh thu | 9 hợp đồng × 150 triệu đồng | 1,35 tỷ đồng |
Nhiều business case B2B bỏ qua bước tiếp cận, tức ngầm giả định đội Sales làm việc được với toàn bộ khách hàng mục tiêu. Với doanh nghiệp B2B, giới hạn thường nằm ở số người trong đội Sales và đội triển khai, không nằm ở số khách hàng tiềm năng.
Khi không có bất kỳ số liệu nào
Có những trường hợp doanh nghiệp hoàn toàn không có dữ liệu để ước tính, ví dụ khi bước vào một ngành hàng mới. Khi đó có hai cách xử lý.
Cách thứ nhất là bán thử trong 4 đến 8 tuần ở quy mô nhỏ, chẳng hạn tại một cửa hàng, một khu vực hoặc một gian hàng online. Số liệu bán thử cho bạn tốc độ bán thật, thay cho con số giả định.
Cách thứ hai là tìm sản phẩm tương tự đã có trên thị trường và dùng số liệu của sản phẩm đó làm mốc tham chiếu. Với kênh online, công cụ phân tích như Metric cho phép xem doanh số của các gian hàng trong cùng ngành hàng. Khi tham chiếu, nên so với gian hàng ở mức trung bình của ngành, không so với gian hàng dẫn đầu.
10. Hai bước kiểm tra trước khi chốt sản lượng
Trước khi chuyển sang tính doanh thu, sản lượng tổng cần qua thêm hai bước kiểm tra: phân bổ theo kênh và đối chiếu với công suất.
Phân bổ sản lượng theo kênh
Cùng một sản phẩm nhưng mỗi kênh bán có giá bán, biên lợi nhuận kênh, khoản giảm trừ doanh thu và chi phí kênh khác nhau. Vì vậy, sản lượng tổng cần được tách theo kênh trước khi tính doanh thu.
Sản lượng của mỗi kênh = Sản lượng tổng × Tỷ trọng của kênh
Với sản phẩm sữa đậu nành, giả sử công ty dự kiến bán 70% qua kênh truyền thống, 20% qua siêu thị và chuỗi cửa hàng tiện lợi, 10% qua sàn thương mại điện tử. Ở mức sản lượng 2,6 triệu hộp, mỗi kênh lần lượt có khoảng 1,82 triệu hộp, 0,52 triệu hộp và 0,26 triệu hộp. Bài 2 sẽ cho thấy chỉ cần tỷ trọng kênh thay đổi, doanh thu thuần và phần tiền còn lại sau chi phí kênh có thể thay đổi đáng kể dù tổng sản lượng giữ nguyên.
Đối chiếu với công suất
Sản lượng ước tính không được vượt quá khả năng đáp ứng thực tế của doanh nghiệp. Giới hạn này khác nhau theo mô hình kinh doanh:
| Mô hình | Giới hạn công suất cần kiểm tra |
| Hàng tiêu dùng nhanh (FMCG) | Năng lực sản xuất, tồn kho, năng lực giao hàng của nhà phân phối |
| F&B | Số ghế, số lượt khách mỗi ghế, số ly pha được trong giờ cao điểm |
| Bán lẻ | Diện tích cửa hàng, số nhân viên, giờ mở cửa |
| Thương mại điện tử | Năng lực đóng gói, xử lý đơn trong các ngày khuyến mãi lớn |
| B2B và dịch vụ | Số người trong đội Sales, số người triển khai dự án |
Nếu sản lượng ước tính vượt công suất, business case phải chọn một trong hai hướng: giảm sản lượng về mức công suất, hoặc đưa thêm chi phí đầu tư mở rộng công suất vào business case.
Từ sản lượng đến doanh thu
Sau khi hoàn thành các bước trên, bạn có một khoảng sản lượng đã được đối chiếu bằng ít nhất hai cách, phân bổ theo kênh và nằm trong giới hạn công suất. Đây là đầu vào quan trọng nhất của business case, nhưng chưa phải con số cuối cùng.
Sản lượng cần được quy đổi thành doanh thu mà doanh nghiệp thực sự ghi nhận, sau khi bỏ VAT, trừ biên lợi nhuận của các bên trung gian và các khoản giảm trừ doanh thu. Phần doanh thu đến từ khách hàng của chính sản phẩm cũ cũng cần được tách ra. Sau cùng, con số cả năm cần được phân bổ theo từng tháng. Đó là nội dung của bài tiếp theo: cách tính doanh thu thuần và doanh thu tăng thêm cho business case.
Khóa Học Liên Quan
Tài Chính Ứng Dụng Cho Quản Lý Thương Mại

Kế Hoạch Kinh Doanh Hàng Năm

Hành Trình Xây Dựng Thương Hiệu
Bài Viết Liên Quan