Trong các bài trước của series Ratio Analysis, chúng ta đã lần lượt đi qua ba góc nhìn quan trọng của hiệu quả tài chính trong hoạt động thương mại. Profitability Ratio Analysis giúp đánh giá chất lượng lợi nhuận của tăng trưởng doanh thu. Working Capital Ratio Analysis giúp hiểu dòng tiền bị ảnh hưởng như thế nào bởi tồn kho và công nợ. Efficiency Ratio Analysis giúp đo lường hiệu suất sử dụng tài sản và nguồn lực trong vận hành.
Sau khi đã nắm được các nhóm chỉ số này, bước tiếp theo là áp dụng chúng vào các quyết định kinh doanh thực tế. Một trong những quyết định quan trọng nhất đối với Sales Director và Trade Marketing Manager là lựa chọn kênh bán hàng để phân bổ nguồn lực. Bài viết này sẽ sử dụng Ratio Analysis để phân tích ba kênh phổ biến trong nhiều doanh nghiệp hiện nay: MT, GT và E-commerce, từ đó trả lời một câu hỏi quan trọng trong quản trị thương mại: kênh nào thực sự tạo ra giá trị tài chính cho doanh nghiệp, chứ không chỉ tạo ra doanh số.
Để trả lời câu hỏi này, chúng ta sẽ áp dụng ba nhóm ratio đã được giới thiệu trong các bài trước: profitability ratios để đánh giá lợi nhuận theo kênh, working capital ratios để xem áp lực dòng tiền và efficiency ratios để đo hiệu suất vận hành.
1. Vì sao phân tích kênh bán hàng không thể chỉ nhìn doanh số
Trong các bài trước của series Ratio Analysis, chúng ta đã lần lượt phân tích ba góc nhìn tài chính quan trọng. Profitability Ratio Analysis giúp đánh giá chất lượng lợi nhuận. Working Capital Ratio Analysis giúp hiểu dòng tiền. Efficiency Ratio Analysis giúp đo hiệu suất sử dụng tài sản.
Sau khi nắm ba lớp phân tích này, bước tiếp theo là áp dụng chúng vào một quyết định rất thực tế: nên đầu tư vào kênh bán hàng nào để tạo giá trị tài chính tốt nhất. Bài viết này sử dụng Ratio Analysis để so sánh ba kênh phổ biến trong nhiều doanh nghiệp: MT, GT và E-commerce.
Theo ACCA, phân tích tỷ lệ tài chính không chỉ là việc tính toán các chỉ số mà quan trọng hơn là hiểu ý nghĩa của chúng trong bối cảnh kinh doanh cụ thể. Khi áp dụng vào kênh bán hàng, ratio analysis giúp trả lời một câu hỏi quan trọng: kênh nào thực sự tạo ra giá trị cho doanh nghiệp.
1.1 Doanh số lớn không đồng nghĩa với giá trị lớn
Trong nhiều báo cáo thương mại, doanh số theo kênh thường là chỉ số đầu tiên được nhìn vào. Điều này dễ hiểu vì doanh thu phản ánh quy mô hoạt động và gắn trực tiếp với chỉ tiêu bán hàng.
Tuy nhiên, ở góc độ tài chính, doanh số chỉ phản ánh quy mô chứ chưa phản ánh chất lượng tăng trưởng. Corporate Finance Institute cho rằng các tỷ lệ tài chính cần được nhìn cùng nhau để đánh giá đầy đủ hiệu quả kinh doanh, thay vì dựa vào một chỉ số đơn lẻ.
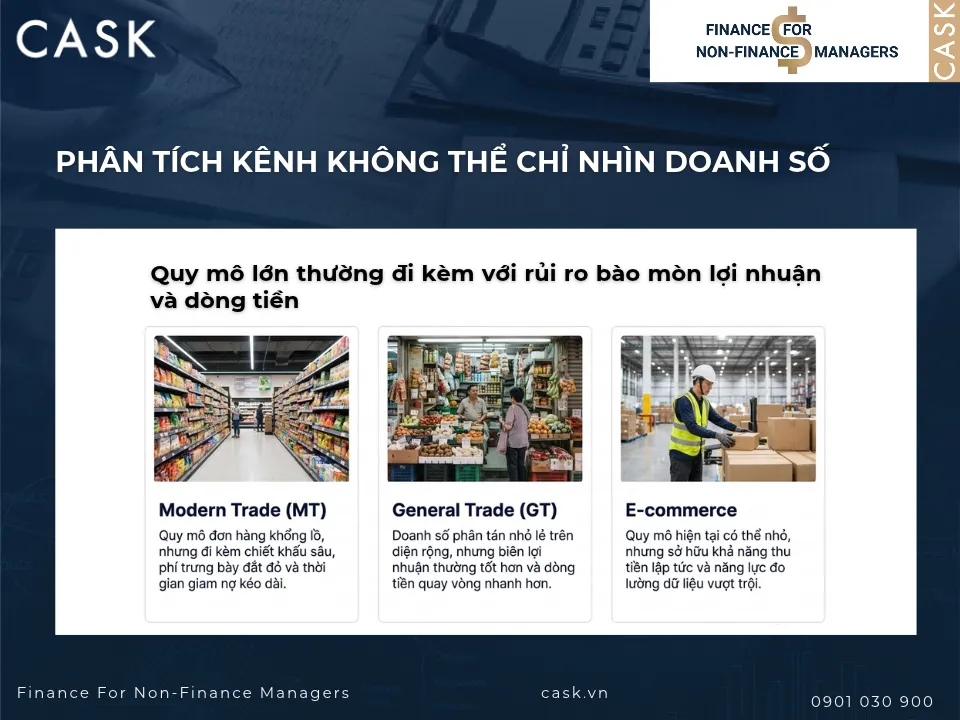
Ví dụ trong ngành FMCG, kênh hiện đại MT thường mang lại doanh số lớn nhờ quy mô đơn hàng cao. Tuy nhiên, kênh này thường đi kèm chiết khấu cao, phí trưng bày và thời gian thanh toán dài.
Ngược lại, kênh truyền thống GT có thể có doanh số phân tán hơn nhưng nhiều trường hợp lại có biên lợi nhuận tốt hơn và vòng quay tiền nhanh hơn. Với thương mại điện tử, doanh thu có thể nhỏ hơn nhưng tốc độ thu tiền và khả năng đo lường hiệu quả thường cao hơn.
1.2 Ba lớp hiệu quả tài chính cần phân tích theo kênh
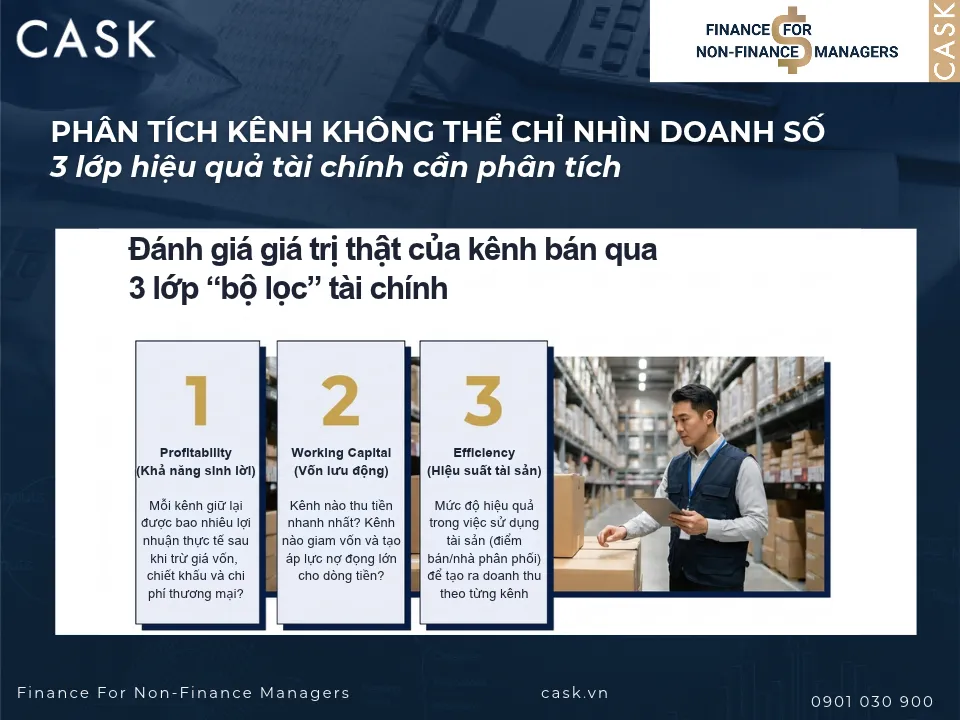
Để đánh giá đúng giá trị của từng kênh bán hàng, cần nhìn kênh qua ba lớp phân tích tài chính đã được giới thiệu trong series này.
Lớp thứ nhất là tỷ lệ sinh lời – Profitability Ratios. Nhóm chỉ số này cho biết mỗi kênh giữ lại được bao nhiêu lợi nhuận sau khi trừ giá vốn, chiết khấu và chi phí thương mại.
Lớp thứ hai là tỷ lệ vốn lưu động – Working Capital Ratios. Nhóm này giúp đánh giá kênh nào thu tiền nhanh hơn và kênh nào tạo áp lực công nợ lớn hơn đối với doanh nghiệp.
Lớp thứ ba là tỷ lệ hiệu quả – Efficiency Ratios. Các chỉ số này đo mức độ hiệu quả trong việc sử dụng tài sản và nguồn lực để tạo ra doanh thu theo từng kênh bán hàng.
Theo Investopedia, efficiency ratios đo lường khả năng doanh nghiệp sử dụng tài sản để tạo doanh thu. Khi áp dụng theo kênh, điều này có thể được hiểu là doanh thu trên mỗi điểm bán hoặc doanh thu trên mỗi nhà phân phối.
1.3 Vì sao góc nhìn này quan trọng với Sales và Trade Marketing
Trong thực tế vận hành thương mại, nhiều quyết định phân bổ ngân sách theo kênh thường dựa chủ yếu vào doanh số. Kênh nào tăng trưởng nhanh hơn thường nhận được nhiều nguồn lực hơn.
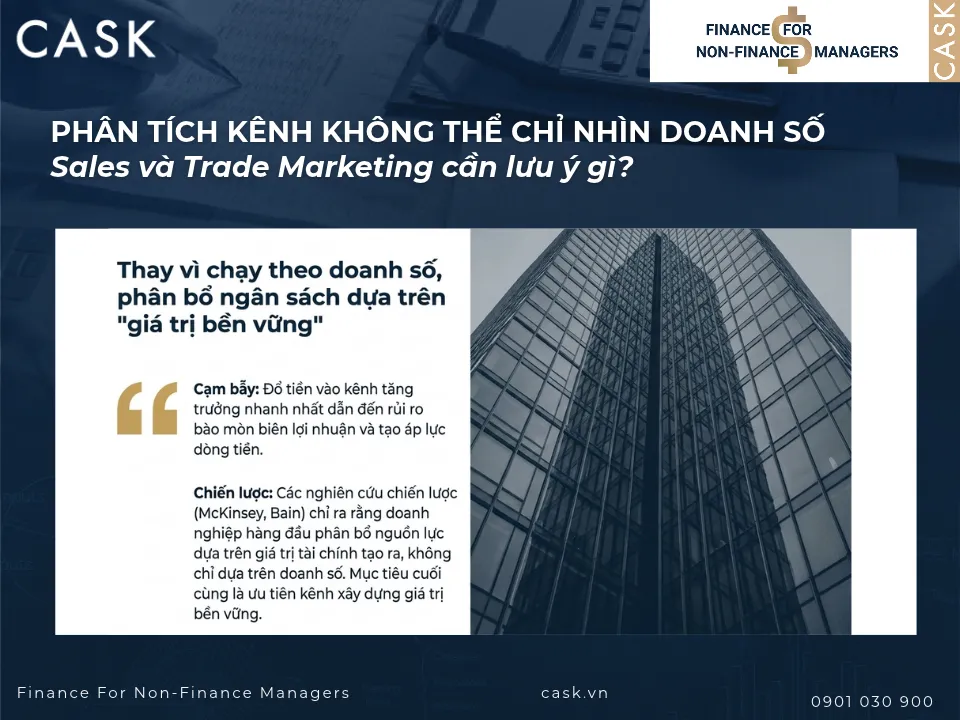
Tuy nhiên, nếu chỉ dựa vào quy mô doanh thu, doanh nghiệp rất dễ phân bổ ngân sách vào kênh lớn nhưng hiệu quả tài chính thấp. Điều này có thể làm giảm biên lợi nhuận và tạo áp lực lên dòng tiền.
Nhiều nghiên cứu chiến lược thương mại của McKinsey và Bain cho thấy doanh nghiệp hiệu quả thường phân bổ nguồn lực dựa trên giá trị tài chính tạo ra, chứ không chỉ dựa trên doanh số.
Với Sales Director hoặc Trade Marketing Manager, Ratio Analysis giúp trả lời một câu hỏi quan trọng hơn: kênh nào nên được ưu tiên đầu tư để tạo giá trị bền vững cho doanh nghiệp.
1.4 Key takeaway
Doanh số theo kênh chỉ phản ánh quy mô tăng trưởng, nhưng chưa phản ánh chất lượng tài chính. Muốn đánh giá đúng hiệu quả kênh bán hàng, cần phân tích đồng thời biên lợi nhuận, vốn lưu động và hiệu suất vận hành.
Bài viết này là bước ứng dụng của toàn bộ series Ratio Analysis, giúp Sales và Marketing Manager sử dụng các nhóm ratio để so sánh giá trị thực của MT, GT và E-commerce.
2. Khung phân tích Ratio Analysis theo kênh bán hàng
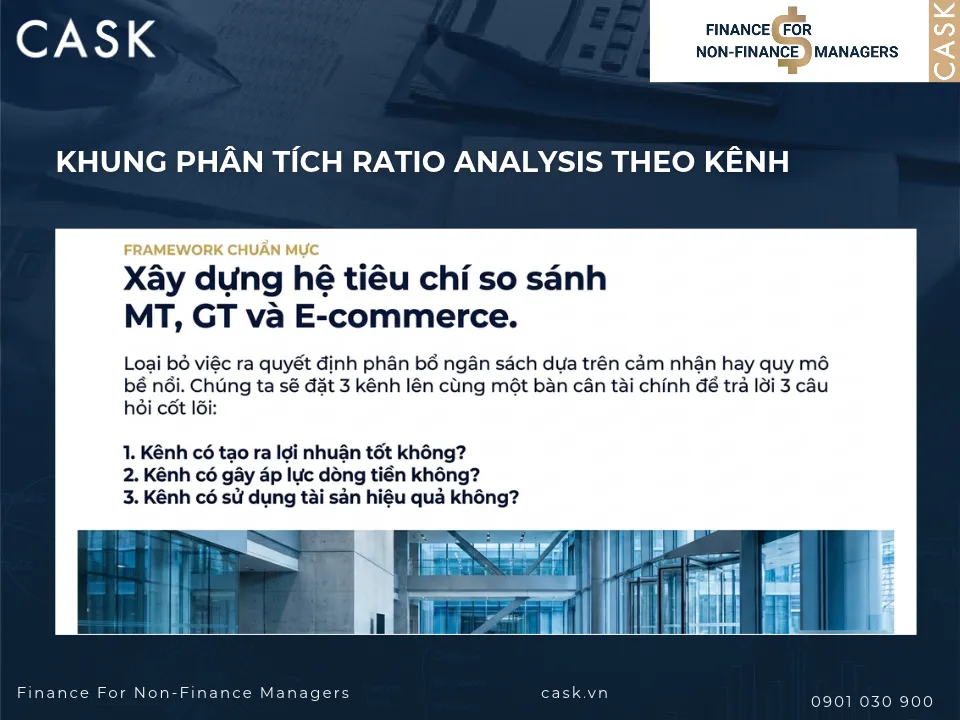
Sau khi hiểu vì sao doanh số chưa đủ để đánh giá hiệu quả kênh bán hàng, bước tiếp theo là xây dựng một khung phân tích tài chính rõ ràng. Khung này giúp Sales Director hoặc Trade Marketing Manager so sánh các kênh bán hàng trên cùng một hệ tiêu chí, thay vì dựa vào cảm nhận hoặc chỉ nhìn vào quy mô doanh thu.
Trong bài viết này, việc phân tích kênh MT, GT và E-commerce sẽ dựa trên ba nhóm ratio đã được giới thiệu trong các bài trước của series. Ba nhóm này lần lượt phản ánh ba câu hỏi quan trọng trong quản trị thương mại: kênh có tạo ra lợi nhuận tốt không, kênh có gây áp lực dòng tiền không và kênh có sử dụng tài sản hiệu quả không.
2.1 Phân tích khả năng sinh lời theo kênh
Nhóm chỉ số đầu tiên cần xem xét là tỷ lệ sinh lời – Profitability Ratios. Nhóm này giúp trả lời câu hỏi cơ bản nhất: mỗi kênh bán hàng giữ lại được bao nhiêu lợi nhuận sau khi trừ chi phí.
Theo Corporate Finance Institute, profitability ratios là các chỉ số đo lường khả năng doanh nghiệp tạo ra lợi nhuận từ doanh thu hoặc tài sản. Khi áp dụng vào phân tích kênh, mục tiêu là so sánh biên lợi nhuận giữa các mô hình phân phối khác nhau.
Trong thực tế, mỗi kênh có cấu trúc chi phí rất khác nhau.
- Kênh hiện đại (Modern Trade – MT) thường có doanh số lớn nhưng chiết khấu cao và nhiều chi phí trade marketing.
- Kênh truyền thống (General Trade – GT) thường có biên lợi nhuận tốt hơn nhưng doanh số phân tán hơn.
- Thương mại điện tử (E-commerce) có thể chịu chi phí nền tảng và logistics cao nhưng lại có lợi thế về dữ liệu và tốc độ mở rộng.
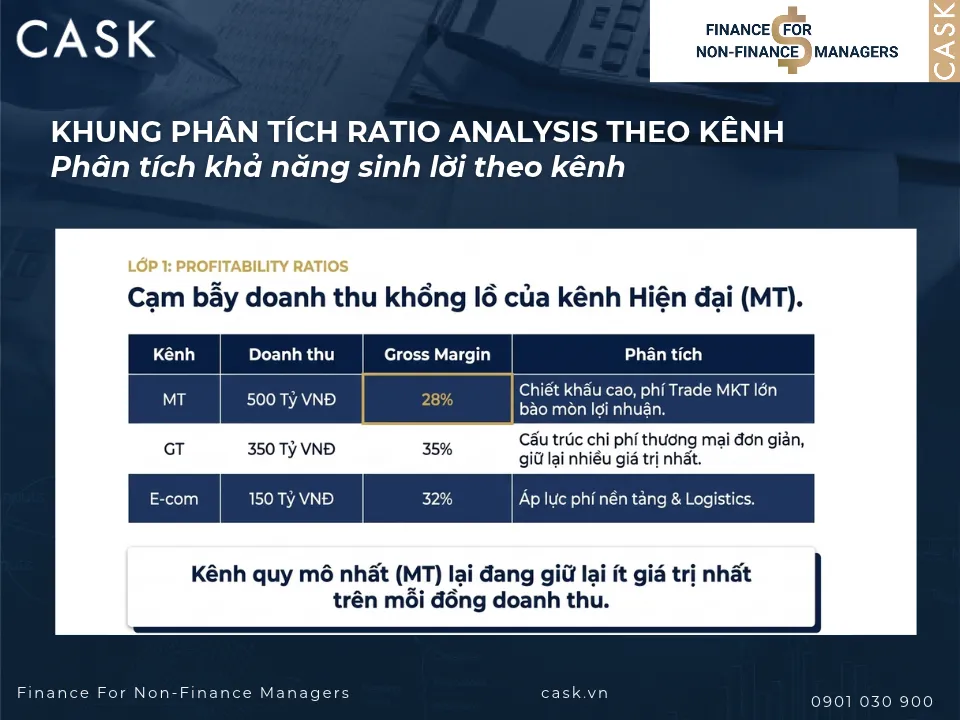
Ví dụ trong ngành FMCG, một thương hiệu có thể ghi nhận kết quả như sau:
| Kênh | Doanh thu | Gross Margin |
| MT | 500 tỷ | 28% |
| GT | 350 tỷ | 35% |
| E-commerce | 150 tỷ | 32% |
Nếu chỉ nhìn doanh số, MT là kênh quan trọng nhất. Nhưng khi nhìn vào biên lợi nhuận gộp, GT lại là kênh giữ lại nhiều giá trị hơn trên mỗi đồng doanh thu.
Điều này cho thấy một kênh lớn về quy mô chưa chắc đã là kênh hiệu quả nhất về lợi nhuận.
2.2 Phân tích áp lực vốn lưu động theo kênh
Sau khi đánh giá khả năng sinh lời, bước tiếp theo là xem xét tác động của từng kênh đến dòng tiền thông qua Working Capital Ratios.
Working capital phản ánh mức vốn doanh nghiệp phải sử dụng để duy trì hoạt động ngắn hạn. Theo Investopedia, vốn lưu động được tính bằng tài sản ngắn hạn trừ đi nợ ngắn hạn và là chỉ số quan trọng để đánh giá sức khỏe tài chính ngắn hạn của doanh nghiệp.
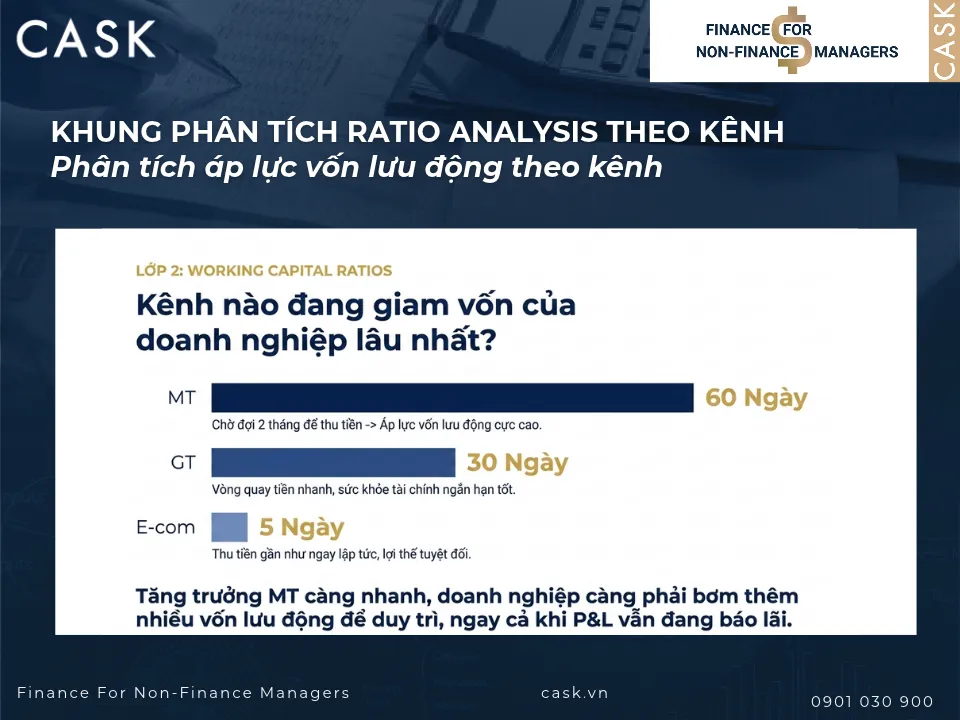
Khi phân tích theo kênh bán hàng, trọng tâm thường nằm ở Days Sales Outstanding (DSO), tức số ngày trung bình doanh nghiệp cần để thu tiền từ khách hàng.
Ví dụ:
| Kênh | DSO |
| MT | 60 ngày |
| GT | 30 ngày |
| E-commerce | 5 ngày |
Trong trường hợp này, MT có thể mang lại doanh số cao nhưng tiền quay về chậm hơn nhiều so với GT hoặc E-commerce. Điều này có nghĩa doanh nghiệp phải bỏ thêm vốn để duy trì cùng một mức tăng trưởng.
Nếu doanh thu MT tăng nhanh nhưng công nợ kéo dài, doanh nghiệp có thể gặp áp lực dòng tiền dù kết quả kinh doanh trên P&L vẫn tích cực.
2.3 Phân tích hiệu suất sử dụng tài sản theo kênh
Nhóm chỉ số thứ ba là Efficiency Ratios, giúp đo lường hiệu suất sử dụng tài sản và nguồn lực để tạo doanh thu.
Theo Investopedia, efficiency ratios đánh giá mức độ hiệu quả trong việc sử dụng tài sản để tạo ra doanh thu. Khi áp dụng theo kênh bán hàng, chỉ số này có thể được diễn giải thành doanh thu trên mỗi điểm bán, doanh thu trên mỗi nhà phân phối hoặc doanh thu trên mỗi đơn vị tài sản hỗ trợ kênh.
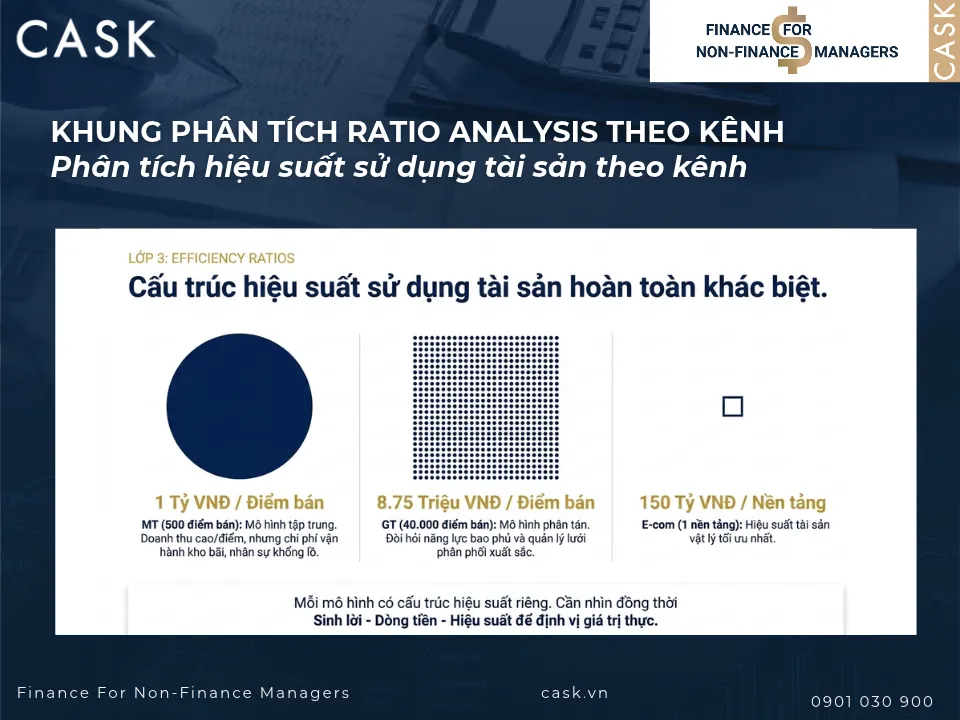
Ví dụ:
| Kênh | Số điểm bán | Doanh thu | Doanh thu / điểm bán |
| GT | 40.000 | 350 tỷ | 8,75 triệu |
| MT | 500 | 500 tỷ | 1 tỷ |
| E-commerce | 1 nền tảng | 150 tỷ | 150 tỷ |
Kết quả này cho thấy mỗi mô hình kênh có cấu trúc hiệu suất rất khác nhau. MT có doanh thu cao trên mỗi điểm bán nhưng chi phí vận hành cũng lớn. GT có nhiều điểm bán nhưng doanh thu trên mỗi điểm nhỏ. E-commerce có cấu trúc tài sản khác biệt hoàn toàn.
Chính vì vậy, efficiency ratios giúp doanh nghiệp hiểu kênh nào đang sử dụng tài sản và nguồn lực hiệu quả nhất.
2.4 Key takeaway
Để đánh giá đúng giá trị của từng kênh bán hàng, cần nhìn đồng thời ba lớp ratio: khả năng sinh lời, áp lực vốn lưu động và hiệu suất sử dụng tài sản.
Khi đặt ba lớp phân tích này cạnh nhau, Sales và Trade Marketing Manager có thể chuyển từ việc so sánh doanh số sang đánh giá giá trị tài chính thực sự của từng kênh bán hàng.
3. Ví dụ ứng dụng: So sánh MT, GT và E-commerce bằng Ratio Analysis
Sau khi đã xác định ba nhóm ratio cần phân tích, bước tiếp theo là áp dụng chúng vào một tình huống thực tế. Mục tiêu của phần này là minh họa cách Sales Director hoặc Trade Marketing Manager có thể sử dụng cùng một bộ chỉ số để so sánh giá trị tài chính giữa các kênh bán hàng.
Trong thực tế, các doanh nghiệp hiếm khi đánh giá kênh bán hàng bằng một chỉ số duy nhất. Một kênh có thể có doanh số cao nhưng biên thấp, hoặc biên tốt nhưng công nợ dài. Vì vậy, cách tiếp cận hợp lý nhất là đặt các kênh cạnh nhau trên ba lớp phân tích: lợi nhuận, dòng tiền và hiệu suất sử dụng tài sản.
Giả sử một thương hiệu FMCG có kết quả kinh doanh theo kênh như sau.
| Kênh | Doanh thu | Gross Margin | DSO | Doanh thu / điểm bán |
| MT | 500 tỷ | 28% | 60 ngày | 1 tỷ |
| GT | 350 tỷ | 35% | 30 ngày | 8,75 triệu |
| E-commerce | 150 tỷ | 32% | 5 ngày | 150 tỷ |
Nhìn vào bảng này, doanh nghiệp có thể phân tích lần lượt từng lớp ratio để hiểu rõ giá trị thực của từng kênh.
3.1 So sánh khả năng sinh lời theo kênh
Trước tiên, cần xem xét biên lợi nhuận gộp – Gross Margin theo từng kênh. Đây là chỉ số cho thấy mỗi đồng doanh thu giữ lại bao nhiêu lợi nhuận sau khi trừ giá vốn và chiết khấu thương mại.
Trong ví dụ này, MT tạo ra doanh thu cao nhất nhưng có biên lợi nhuận gộp thấp nhất, chỉ khoảng 28%. Nguyên nhân thường đến từ mức chiết khấu cao, chi phí trưng bày và các khoản hỗ trợ thương mại cho hệ thống bán lẻ.
Ngược lại, GT có biên lợi nhuận gộp 35%, cao nhất trong ba kênh. Điều này phản ánh cấu trúc chiết khấu thấp hơn và chi phí thương mại đơn giản hơn so với MT.
E-commerce có biên lợi nhuận 32%, nằm giữa hai kênh còn lại. Tuy nhiên, chi phí logistics và phí nền tảng có thể làm biên lợi nhuận hoạt động thấp hơn nếu doanh nghiệp không kiểm soát tốt chi phí vận hành.
Phân tích này cho thấy kênh có doanh thu lớn nhất chưa chắc là kênh tạo ra nhiều lợi nhuận nhất trên mỗi đồng doanh thu.
3.2 So sánh áp lực dòng tiền theo kênh
Sau khi đánh giá lợi nhuận, bước tiếp theo là xem xét Days Sales Outstanding – DSO, tức số ngày trung bình để thu tiền từ khách hàng.
Trong ví dụ trên, MT có DSO khoảng 60 ngày. Điều này có nghĩa doanh nghiệp phải chờ khoảng hai tháng để thu tiền từ hệ thống bán lẻ hiện đại.
GT có DSO khoảng 30 ngày, nhanh hơn đáng kể so với MT. Điều này giúp dòng tiền quay vòng nhanh hơn và giảm áp lực vốn lưu động.
E-commerce có DSO khoảng 5 ngày, gần như thu tiền ngay sau khi giao dịch hoàn tất. Đây là một lợi thế lớn về dòng tiền so với hai kênh bán lẻ truyền thống.
Theo Investopedia, vòng quay công nợ là một chỉ số quan trọng để đánh giá hiệu quả quản lý dòng tiền trong doanh nghiệp. Một kênh có doanh số cao nhưng thu tiền chậm có thể khiến doanh nghiệp phải sử dụng nhiều vốn hơn để duy trì tăng trưởng.
3.3 So sánh hiệu suất sử dụng tài sản theo kênh
Lớp phân tích cuối cùng là Efficiency Ratios, tức hiệu suất sử dụng tài sản và nguồn lực.
Một cách đơn giản để minh họa là nhìn vào doanh thu trên mỗi điểm bán. Chỉ số này phản ánh mỗi đơn vị tài sản hoặc mỗi điểm bán tạo ra bao nhiêu doanh thu.
Trong ví dụ này:
- MT tạo khoảng 1 tỷ đồng doanh thu trên mỗi điểm bán
- GT tạo khoảng 8,75 triệu đồng doanh thu trên mỗi điểm bán
- E-commerce tạo 150 tỷ đồng doanh thu trên mỗi nền tảng
Những con số này cho thấy cấu trúc vận hành của từng kênh hoàn toàn khác nhau. MT có doanh thu lớn trên mỗi điểm bán nhưng chi phí vận hành cao. GT có nhiều điểm bán nhưng doanh thu phân tán. E-commerce có thể đạt doanh thu lớn với ít tài sản vật lý hơn.
Theo Investopedia, efficiency ratios giúp doanh nghiệp hiểu tài sản đang được sử dụng hiệu quả đến đâu để tạo doanh thu. Khi áp dụng vào phân tích kênh, chỉ số này giúp đánh giá hiệu suất của từng mô hình phân phối.
3.4 Kết luận từ phân tích Ratio Analysis theo kênh
Khi đặt ba lớp ratio cạnh nhau, bức tranh trở nên rõ ràng hơn.
MT là kênh lớn nhất về doanh thu nhưng có biên lợi nhuận thấp và chu kỳ thu tiền dài. Điều này có nghĩa doanh nghiệp cần nhiều vốn hơn để duy trì tăng trưởng ở kênh này.
GT có biên lợi nhuận tốt hơn và dòng tiền ổn định hơn, nhưng doanh thu phân tán và cần nhiều điểm bán để đạt quy mô lớn.
E-commerce có tốc độ thu tiền nhanh và cấu trúc tài sản gọn hơn, nhưng chi phí logistics và marketing có thể ảnh hưởng đến lợi nhuận nếu không được kiểm soát tốt.
Phân tích này cho thấy mỗi kênh có vai trò khác nhau trong chiến lược thương mại. Ratio Analysis giúp doanh nghiệp hiểu rõ vai trò đó và phân bổ nguồn lực hợp lý hơn.
3.5 Key takeaway
Doanh số theo kênh chỉ phản ánh quy mô tăng trưởng. Khi phân tích thêm biên lợi nhuận, vòng quay công nợ và hiệu suất tài sản, doanh nghiệp mới có thể đánh giá đúng giá trị tài chính của từng kênh.
Ratio Analysis giúp Sales và Trade Marketing Manager chuyển từ việc so sánh doanh số sang việc phân bổ nguồn lực dựa trên hiệu quả tài chính thực sự của từng kênh.
4. Sai lầm phổ biến khi đánh giá hiệu quả kênh bán hàng
Sau khi áp dụng Ratio Analysis để so sánh MT, GT và E-commerce, có thể thấy rằng mỗi kênh đều có điểm mạnh và hạn chế riêng. Tuy nhiên trong thực tế, nhiều doanh nghiệp vẫn đưa ra quyết định phân bổ nguồn lực dựa trên những cách đánh giá chưa đầy đủ.
Những sai lầm này thường xuất phát từ việc chỉ nhìn vào một chỉ số đơn lẻ, thay vì phân tích đồng thời lợi nhuận, dòng tiền và hiệu suất vận hành. Khi điều đó xảy ra, doanh nghiệp có thể đầu tư quá nhiều vào kênh lớn về quy mô nhưng kém hiệu quả về tài chính.
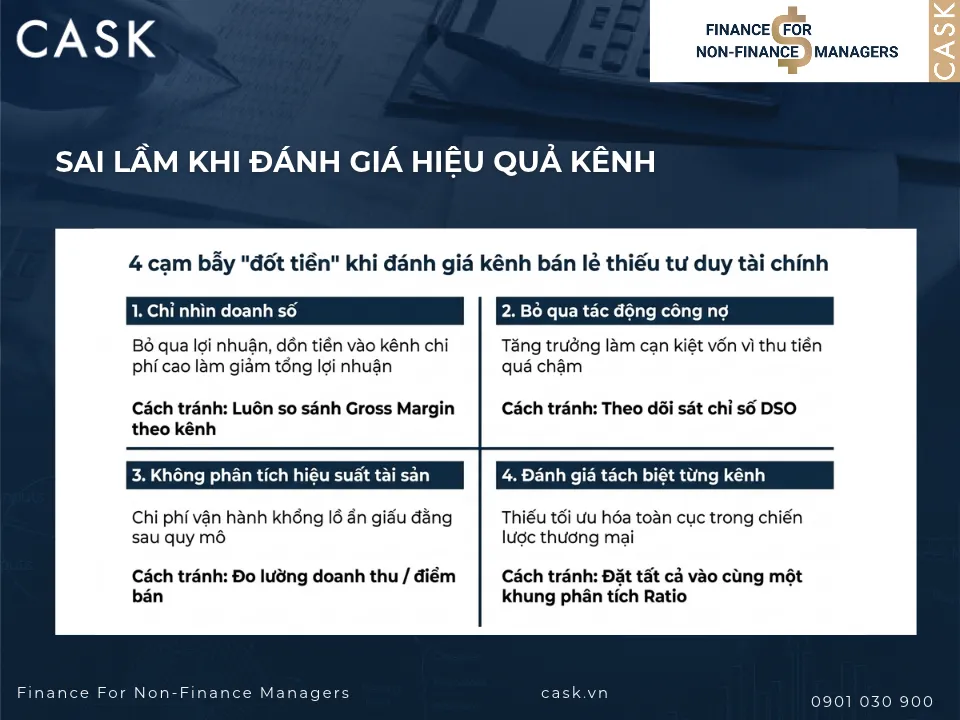
Dưới đây là bốn sai lầm phổ biến nhất khi phân tích hiệu quả kênh bán hàng.
4.1 Sai lầm 1: Chỉ nhìn doanh số mà không phân tích lợi nhuận
Sai lầm là gì: Nhiều doanh nghiệp đánh giá kênh bán hàng dựa chủ yếu vào doanh số. Kênh nào mang lại doanh thu lớn hơn thường được xem là kênh quan trọng nhất và được ưu tiên đầu tư ngân sách.
Nguyên nhân: Điều này thường xảy ra vì doanh số là chỉ số dễ theo dõi nhất trong báo cáo bán hàng. Ngoài ra, chỉ tiêu của đội ngũ Sales thường gắn trực tiếp với doanh thu.
Ảnh hưởng đến doanh nghiệp: Nếu chỉ nhìn doanh số mà không phân tích biên lợi nhuận, doanh nghiệp có thể dồn nguồn lực vào kênh có quy mô lớn nhưng chi phí thương mại cao. Điều này có thể làm giảm lợi nhuận tổng thể.
Ví dụ: Một thương hiệu FMCG có doanh số MT chiếm 50% tổng doanh thu. Tuy nhiên, biên lợi nhuận gộp của MT chỉ khoảng 28%, trong khi GT đạt 35%. Nếu ngân sách trade marketing tiếp tục dồn vào MT, lợi nhuận tổng thể của doanh nghiệp có thể giảm.
Cách tránh: Luôn so sánh gross margin theo kênh trước khi quyết định phân bổ ngân sách hoặc ưu tiên tăng trưởng.
4.2 Sai lầm 2: Bỏ qua tác động của công nợ và dòng tiền
Sai lầm là gì: Một số doanh nghiệp chỉ đánh giá kênh dựa trên doanh thu và lợi nhuận, mà không xem xét tác động của kênh đó đến dòng tiền.
Nguyên nhân: Nhiều non-finance manager quen đọc P&L nhưng ít theo dõi bảng cân đối kế toán hoặc các chỉ số vốn lưu động.
Ảnh hưởng đến doanh nghiệp: Một kênh có thể mang lại doanh thu lớn nhưng nếu thời gian thu tiền quá dài, doanh nghiệp sẽ phải bỏ thêm vốn để duy trì tăng trưởng.
Ví dụ: Một doanh nghiệp mở rộng mạnh vào MT và doanh thu tăng 20%. Tuy nhiên, DSO của kênh này khoảng 60 ngày, trong khi GT chỉ khoảng 30 ngày. Điều này khiến công ty phải sử dụng nhiều vốn hơn để duy trì hoạt động.
Cách tránh: Khi đánh giá hiệu quả kênh bán hàng, cần theo dõi thêm các chỉ số như DSO hoặc vòng quay công nợ.
4.3 Sai lầm 3: Không phân tích hiệu suất sử dụng tài sản
Sai lầm là gì: Nhiều báo cáo chỉ tập trung vào doanh thu và lợi nhuận, mà ít khi phân tích hiệu suất sử dụng tài sản hoặc nguồn lực theo kênh.
Nguyên nhân: Việc đo lường hiệu suất theo kênh thường phức tạp hơn vì liên quan đến số điểm bán, hệ thống phân phối hoặc chi phí vận hành.
Ảnh hưởng đến doanh nghiệp: Một kênh có thể tạo doanh thu tốt nhưng nếu cần quá nhiều điểm bán, kho hàng hoặc nhân sự để vận hành, hiệu suất tổng thể vẫn thấp.
Ví dụ: GT có thể có hàng chục nghìn điểm bán. Nếu mỗi điểm bán chỉ tạo doanh thu nhỏ, chi phí vận hành hệ thống phân phối có thể rất lớn so với doanh thu tạo ra.
Cách tránh: Sử dụng các chỉ số như doanh thu trên mỗi điểm bán hoặc doanh thu trên mỗi nhà phân phối để đo hiệu suất kênh.
4.4 Sai lầm 4: Đánh giá từng kênh một cách tách biệt
Sai lầm là gì: Một sai lầm khác là đánh giá từng kênh bán hàng một cách độc lập, thay vì nhìn chúng trong tổng thể chiến lược thương mại.
Nguyên nhân: Mỗi kênh thường có đội ngũ quản lý riêng và báo cáo riêng, nên việc so sánh chéo giữa các kênh không phải lúc nào cũng được thực hiện.
Ảnh hưởng đến doanh nghiệp: Điều này có thể dẫn đến việc tối ưu cục bộ ở từng kênh nhưng không tối ưu ở cấp độ toàn doanh nghiệp.
Ví dụ: E-commerce có thể có biên lợi nhuận tốt và thu tiền nhanh, nhưng chi phí marketing digital cao có thể làm giảm lợi nhuận hoạt động nếu không được kiểm soát.
Cách tránh: Đặt tất cả các kênh bán hàng vào cùng một khung phân tích ratio, để so sánh lợi nhuận, dòng tiền và hiệu suất trên cùng một hệ tiêu chí.
4.5 Key takeaway
Sai lầm phổ biến nhất khi đánh giá hiệu quả kênh bán hàng là chỉ nhìn vào một chỉ số như doanh số hoặc lợi nhuận.
Ratio Analysis giúp Sales và Trade Marketing Manager nhìn kênh bán hàng qua ba lớp tài chính quan trọng: lợi nhuận, dòng tiền và hiệu suất vận hành, từ đó đưa ra quyết định phân bổ nguồn lực hợp lý hơn.
5. Framework thực hành: 4 bước dùng Ratio Analysis để ra quyết định kênh bán hàng
Sau khi hiểu cách so sánh MT, GT và E-commerce bằng các nhóm ratio, câu hỏi thực tế nhất đối với Sales Director hoặc Trade Marketing Manager là làm thế nào áp dụng phương pháp này vào quá trình ra quyết định hằng ngày.
Trong nhiều doanh nghiệp, quyết định phân bổ ngân sách theo kênh thường diễn ra rất nhanh. Trade program cần phê duyệt trước mùa cao điểm, ngân sách trade marketing phải phân bổ theo quý và kế hoạch mở rộng kênh phải được triển khai trước đối thủ. Trong bối cảnh đó, nếu không có một khung phân tích rõ ràng, quyết định rất dễ dựa trên doanh số hoặc cảm nhận thị trường.
Một cách tiếp cận đơn giản và hiệu quả là sử dụng quy trình bốn bước dưới đây để phân tích hiệu quả kênh bán hàng bằng Ratio Analysis.
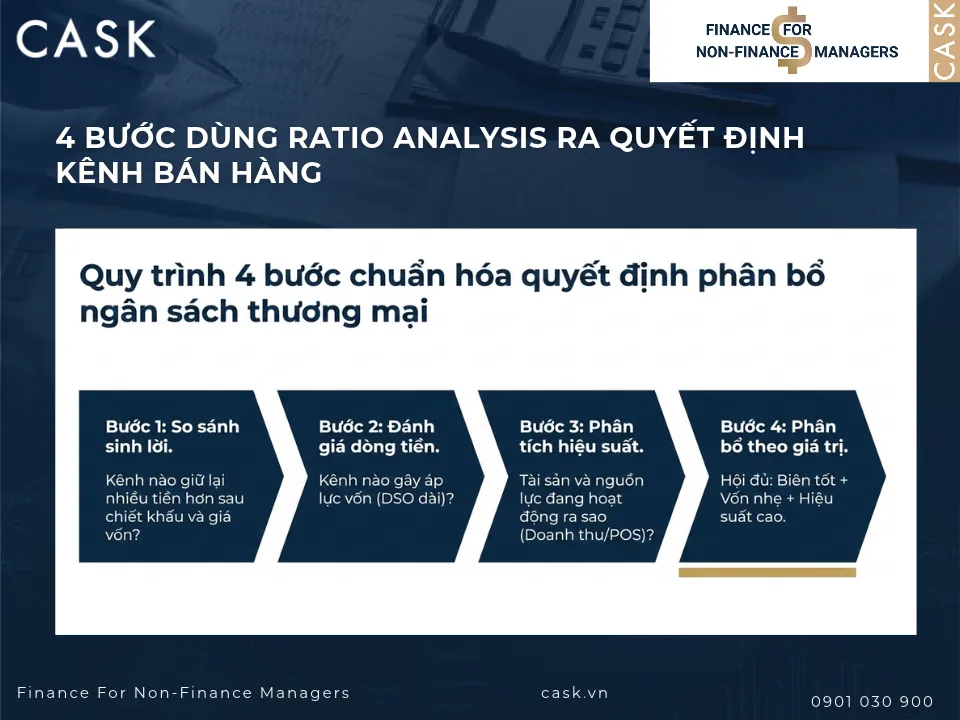
5.1 Bước 1: So sánh khả năng sinh lời của từng kênh
Bước đầu tiên là đánh giá profitability ratios theo kênh, đặc biệt là biên lợi nhuận gộp hoặc biên lợi nhuận hoạt động.
Câu hỏi quan trọng cần trả lời là: mỗi kênh giữ lại bao nhiêu lợi nhuận sau khi trừ chiết khấu, giá vốn và chi phí thương mại.
Ví dụ một thương hiệu có dữ liệu như sau:
| Kênh | Doanh thu | Gross Margin |
| MT | 500 tỷ | 28% |
| GT | 350 tỷ | 35% |
| E-commerce | 150 tỷ | 32% |
Nếu chỉ nhìn doanh thu, MT là kênh lớn nhất. Tuy nhiên, khi nhìn vào biên lợi nhuận, GT lại tạo ra giá trị cao hơn trên mỗi đồng doanh thu.
Bước này giúp nhà quản lý hiểu kênh nào đang thực sự tạo lợi nhuận tốt hơn.
5.2 Bước 2: Đánh giá tác động của kênh đến dòng tiền
Sau khi đánh giá lợi nhuận, bước tiếp theo là xem xét working capital ratios, đặc biệt là vòng quay công nợ.
Một kênh có doanh thu cao nhưng thu tiền chậm sẽ tạo áp lực lớn lên dòng tiền của doanh nghiệp.
Ví dụ:
| Kênh | DSO |
| MT | 60 ngày |
| GT | 30 ngày |
| E-commerce | 5 ngày |
Trong trường hợp này, dù MT tạo doanh thu lớn nhưng tiền quay về chậm hơn nhiều so với hai kênh còn lại.
Điều này có nghĩa doanh nghiệp phải sử dụng nhiều vốn hơn để duy trì tăng trưởng ở kênh MT.
5.3 Bước 3: Phân tích hiệu suất sử dụng tài sản và nguồn lực
Sau khi xem xét lợi nhuận và dòng tiền, cần tiếp tục phân tích efficiency ratios để hiểu kênh nào sử dụng tài sản hiệu quả hơn.
Một chỉ số dễ áp dụng là doanh thu trên mỗi điểm bán hoặc mỗi đối tác phân phối.
Ví dụ:
| Kênh | Điểm bán | Doanh thu | Doanh thu / điểm bán |
| GT | 40.000 | 350 tỷ | 8,75 triệu |
| MT | 500 | 500 tỷ | 1 tỷ |
| E-commerce | 1 nền tảng | 150 tỷ | 150 tỷ |
Chỉ số này giúp doanh nghiệp hiểu mức hiệu suất của từng mô hình phân phối.
Một kênh có thể tạo doanh thu lớn nhưng nếu cần quá nhiều điểm bán hoặc nguồn lực để vận hành, hiệu suất tổng thể vẫn thấp.
5.4 Bước 4: Phân bổ nguồn lực dựa trên giá trị tài chính
Sau khi hoàn thành ba bước trên, doanh nghiệp có thể đánh giá toàn diện giá trị của từng kênh.
Một kênh nên được ưu tiên đầu tư khi hội đủ ba yếu tố:
- tạo ra biên lợi nhuận tốt
- không gây áp lực lớn lên vốn lưu động
- sử dụng tài sản và nguồn lực hiệu quả
Ngược lại, nếu một kênh có doanh thu lớn nhưng biên lợi nhuận thấp và công nợ dài, doanh nghiệp cần cân nhắc lại chiến lược tăng trưởng.
Ratio Analysis giúp Sales Director và Trade Marketing Manager đưa ra quyết định phân bổ nguồn lực dựa trên giá trị tài chính thực sự, thay vì chỉ dựa trên quy mô doanh số.
5.5 Key takeaway
Phân tích kênh bán hàng hiệu quả không thể chỉ dựa trên doanh số.
Khi sử dụng Ratio Analysis theo bốn bước gồm phân tích lợi nhuận, dòng tiền, hiệu suất tài sản và phân bổ nguồn lực, doanh nghiệp có thể xác định kênh nào thực sự tạo giá trị bền vững cho tăng trưởng.
6. Kết luận
Doanh số theo kênh chỉ phản ánh quy mô tăng trưởng, nhưng không phản ánh đầy đủ giá trị tài chính mà kênh đó mang lại. Một kênh có thể tạo doanh thu lớn nhưng đi kèm biên lợi nhuận thấp, công nợ dài hoặc hiệu suất vận hành kém.
Ratio Analysis giúp Sales Director và Trade Marketing Manager nhìn kênh bán hàng dưới góc độ toàn diện hơn. Khi phân tích đồng thời lợi nhuận, dòng ticaền và hiệu suất sử dụng tài sản, doanh nghiệp có thể xác định kênh nào thực sự tạo ra giá trị bền vững.
Đối với nhiều nhà quản lý không chuyên về tài chính, việc hiểu cách đọc P&L và các chỉ số tài chính quan trọng sẽ giúp đưa ra quyết định thương mại chính xác hơn. Tại CASK, khóa học Khóa học Finance for Non-Finance được thiết kế để giúp Sales và Marketing Manager hiểu bản chất các chỉ số tài chính và áp dụng chúng vào các quyết định kinh doanh thực tế.
Khóa Học Liên Quan
Tài Chính Ứng Dụng Cho Quản Lý Thương Mại

Kế Hoạch Kinh Doanh Hàng Năm

Hành Trình Xây Dựng Thương Hiệu
Bài Viết Liên Quan