Doanh thu tăng nhưng lợi nhuận lại không tăng tương ứng. Đây là tình huống không ít doanh nghiệp gặp phải. Vấn đề là doanh nghiệp đang mất lợi nhuận ở đâu? Giá vốn tăng, giá bán chưa đủ tốt hay cơ cấu sản phẩm đang kéo biên lợi nhuận xuống?
Nếu chỉ nhìn vào doanh thu, rất khó trả lời những câu hỏi này. Gross Profit (GP – lợi nhuận gộp) và Gross Margin (GM% – biên lợi nhuận gộp) giúp doanh nghiệp nhìn rõ phần lợi nhuận còn lại sau giá vốn và đánh giá hiệu quả sinh lời của sản phẩm.
Trong bài này, cùng tìm hiểu GP và GM% là gì, được tính như thế nào và cần đọc hai chỉ số này ra sao trong P&L.
1. Lợi nhuận gộp là gì?
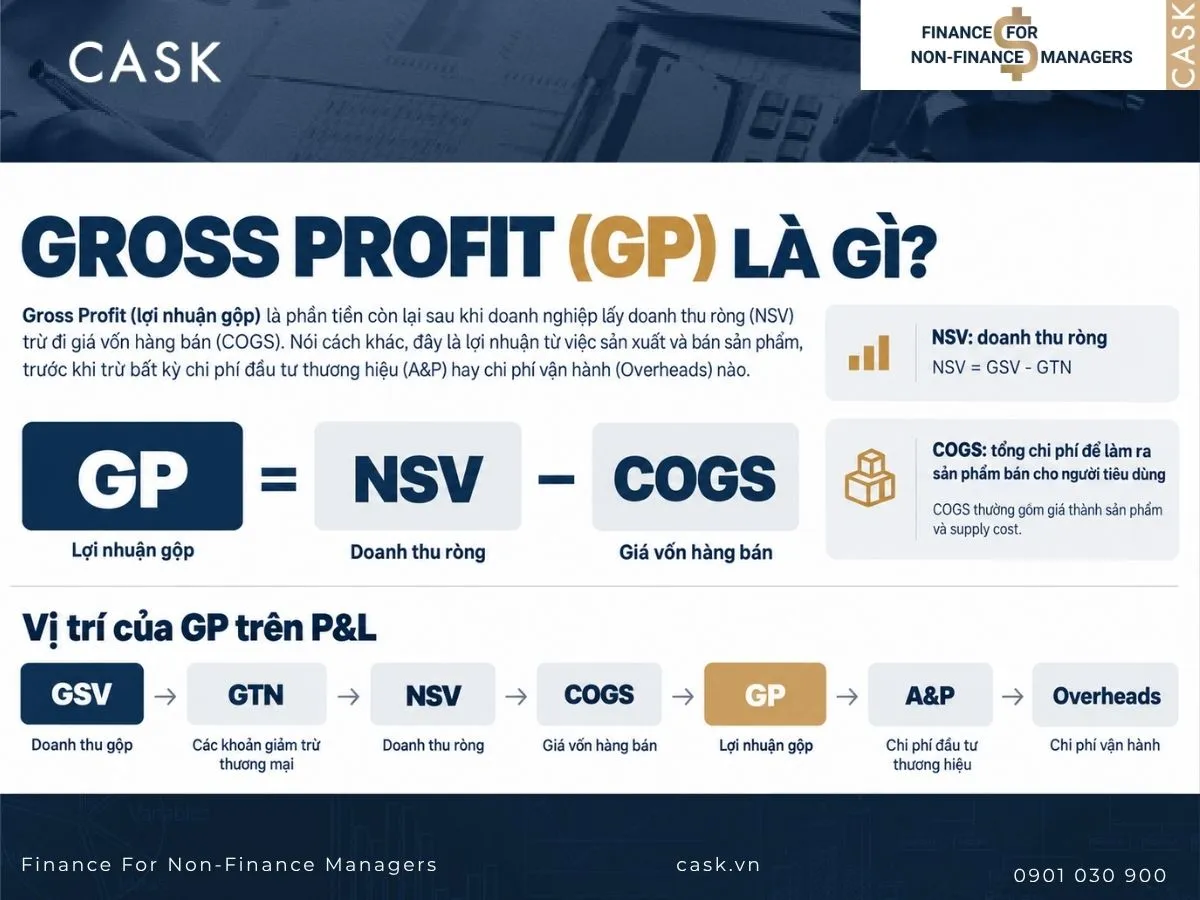
Lợi nhuận gộp (Gross Profit – GP) là phần tiền còn lại sau khi doanh nghiệp lấy doanh thu ròng (Net Sales Value – NSV) trừ đi giá vốn hàng bán (COGS). Nói cách khác, đây là lợi nhuận từ việc sản xuất và bán sản phẩm, trước khi trừ bất kỳ chi phí đầu tư thương hiệu (Advertising & Promotion – A&P) hay chi phí vận hành (Overheads) nào.
2. Công thức tính lợi nhuận gộp
Công thức: Lợi nhuận gộp (Gross Profit) = Doanh thu ròng (NSV) – Giá vốn hàng bán (COGS)
- Doanh thu ròng (NSV) = Doanh thu gộp (GSV) – Gross to Net (GTN, các khoản chiết khấu trả cho khách hàng và nhà bán lẻ).
- COGS: tổng chi phí để làm ra sản phẩm bán cho người tiêu dùng. COGS thường gồm giá thành sản phẩm (nguyên liệu thô, bao bì, chi phí chuyển đổi trong sản xuất) và chi phí đưa sản phẩm tới khách hàng (supply cost).
Trên báo cáo lãi lỗ (P&L), GP nằm sau COGS và trước A&P. Đây là dòng lợi nhuận đầu tiên trên P&L.
3. Ý nghĩa của chỉ số lợi nhuận gộp
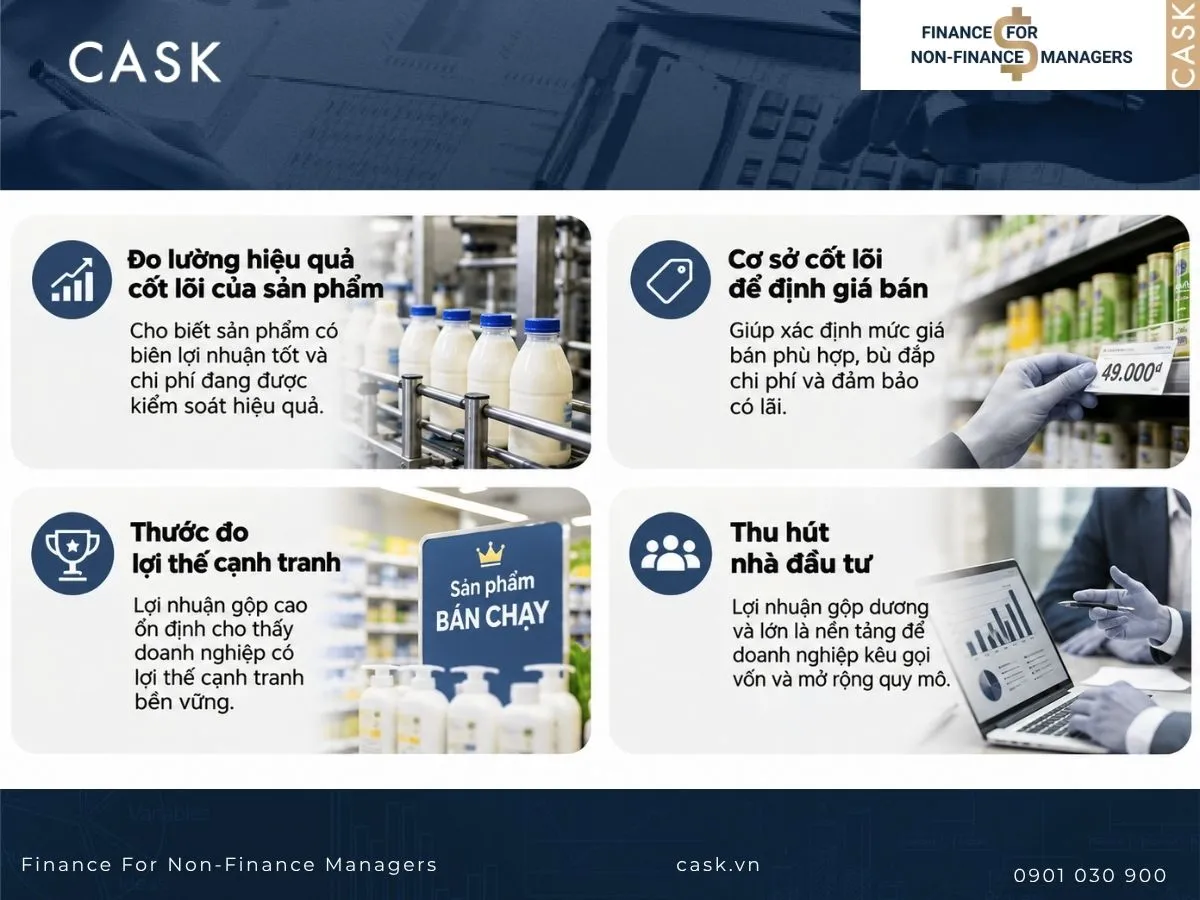
3.1 Đo lường hiệu quả cốt lõi của sản phẩm
Chỉ số này cho biết quy trình sản xuất hoặc nhập hàng của bạn có đang thực sự hiệu quả hay không. Nếu lợi nhuận gộp cao, chứng tỏ sản phẩm có biên lợi nhuận tốt và chi phí tạo ra sản phẩm đang được kiểm soát hiệu quả.
3.2 Cơ sở cốt lõi để định giá bán
Dựa vào lợi nhuận gộp, doanh nghiệp sẽ biết mình nên đặt giá bán sản phẩm bao nhiêu để vừa đủ bù đắp các chi phí vận hành khác (mặt bằng, lương nhân viên, marketing), vừa đảm bảo có lãi ròng mang về.
- Khi Gross Profit thấp, doanh nghiệp sẽ có ít nguồn lực hơn để phân bổ cho A&P và Overheads. Điều này có thể khiến doanh nghiệp phải cân nhắc lại mức đầu tư marketing, kiểm soát chi phí vận hành hoặc xem xét lại giá bán, giá vốn và cơ cấu sản phẩm.
- Gross Profit tăng tạo thêm dư địa để doanh nghiệp đầu tư cho tăng trưởng mà vẫn có khả năng trang trải các chi phí hoạt động. Vì vậy, khi đọc P&L, không nên chỉ nhìn doanh thu tăng hay giảm mà cần xem GP đang biến động như thế nào và nguyên nhân đến từ đâu.
3.3 Thước đo lợi thế cạnh tranh
Một doanh nghiệp có lợi nhuận gộp cao ổn định qua các năm chứng tỏ họ đang có lợi thế cạnh tranh lớn. Đó có thể là khả năng mua nguyên vật liệu giá sỉ cực rẻ, hoặc sở hữu thương hiệu mạnh cho phép bán giá cao mà khách hàng vẫn chấp nhận.
3.4 Thu hút nhà đầu tư
Sản phẩm phải kiếm được tiền trước (lợi nhuận gộp dương và lớn), thì doanh nghiệp mới có hy vọng chi trả cho các hoạt động quản lý và mở rộng quy mô sau này.
4. Biên lợi nhuận gộp
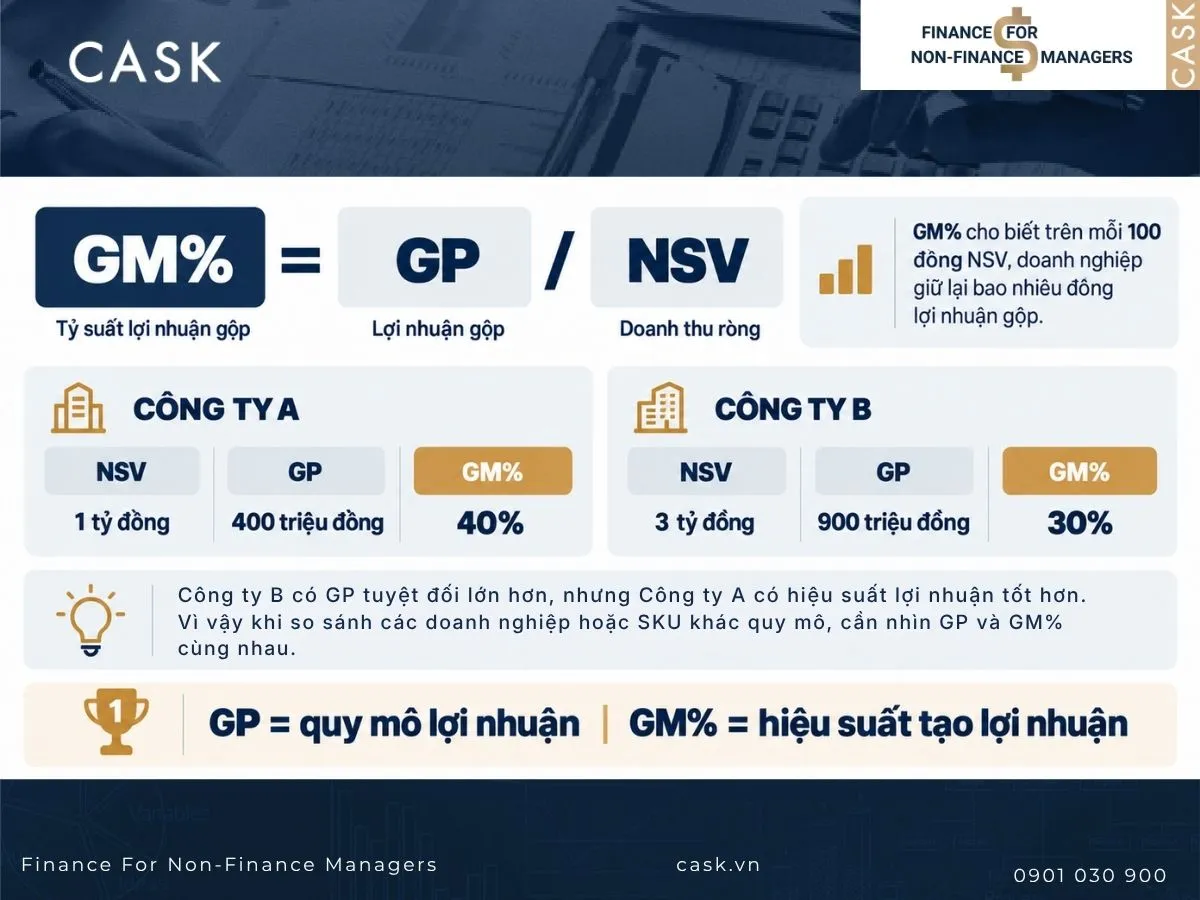
Bên cạnh tính Gross Profit, doanh nghiệp cần tính thêm Gross Margin (GM%) là tỷ lệ GP trên NSV. Chỉ số này cho biết trên mỗi 100 đồng doanh thu ròng, doanh nghiệp giữ lại bao nhiêu đồng lợi nhuận gộp. Có thể nói, GM% là thước đo chính về lợi nhuận của công ty và GM% cũng là cơ sở để quyết định mức đầu tư cho A&P.
Công thức: Biên lợi nhuận gộp (GM%) = GP/NSV x 100%
Ví dụ: Báo cáo của công ty A và công ty B như bảng dưới:
| Chỉ tiêu | Công ty A | Công ty B |
| NSV | 1 tỷ đồng | 3 tỷ đồng |
| COGS | 600 triệu đồng | 2,1 tỷ đồng |
| GP = NSV – COGS | 400 triệu đồng | 900 triệu đồng |
| GM% | 40% | 30% |
Công ty A giữ lại 40 đồng lợi nhuận gộp trên mỗi 100 đồng doanh thu, công ty B giữ lại 30 đồng. Ở tầng này cho thấy A đang vận hành hiệu quả hơn, dù GP tuyệt đối của B lớn hơn (900 triệu đồng). Vì vậy khi so sánh hai sản phẩm hoặc hai công ty có quy mô doanh thu khác nhau, GP một mình chưa đủ và cần đặt GM% bên cạnh.
Đọc thêm: Gross Sales Value Là Gì? Hiểu Đúng Doanh Thu Gộp Trước Khi Đọc P&L
5. Các yếu tố ảnh hưởng đến Gross Profit
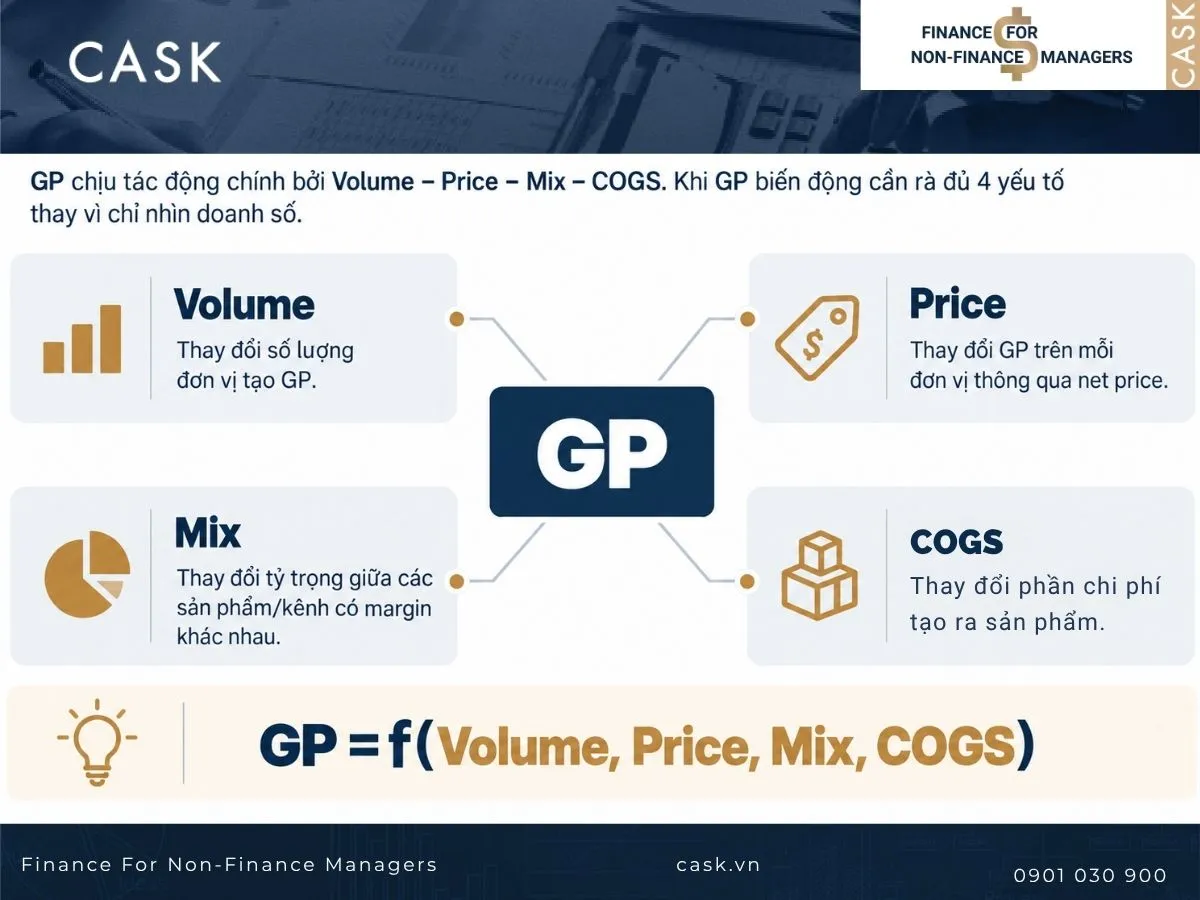
Gross Profit chịu tác động chủ yếu từ Volume, Price, Mix và COGS. Mỗi yếu tố tác động đến GP theo một cách khác nhau:
5.1 Volume (sản lượng)
Khi sản lượng tăng, doanh nghiệp có cơ hội tạo ra nhiều lợi nhuận gộp hơn, miễn là giá bán ròng và giá vốn trên mỗi đơn vị không đổi.
- Volume tăng: Nếu mỗi sản phẩm bán thêm vẫn tạo ra lợi nhuận gộp dương, tổng GP sẽ tăng.
- Volume giảm: Doanh nghiệp bán được ít sản phẩm hơn, khiến tổng GP giảm nếu các yếu tố khác không đổi.
- Volume tăng nhưng GP không tăng tương ứng: Có thể do sản lượng tăng chủ yếu đến từ những sản phẩm có biên lợi nhuận thấp hoặc phải tăng chiết khấu để thúc đẩy doanh số.
5.2 Price (giá)
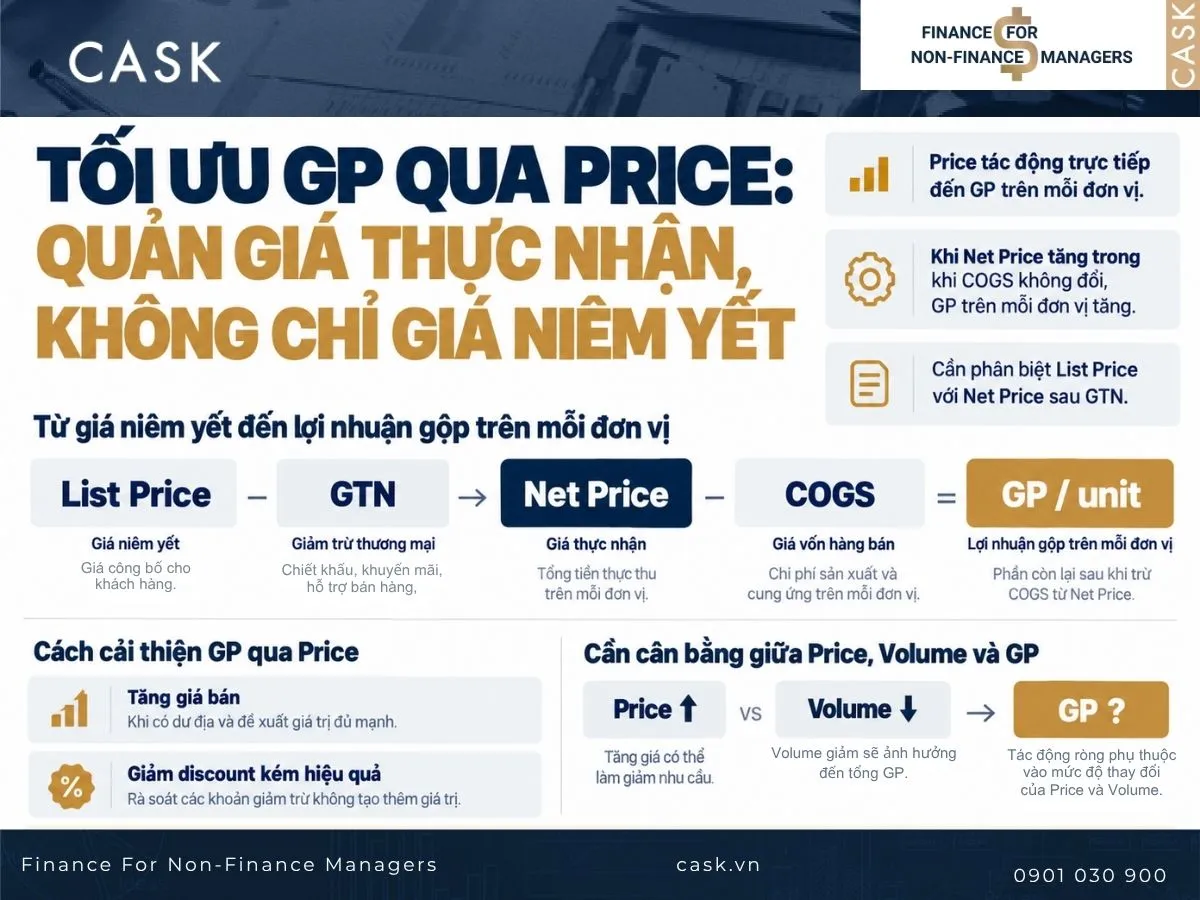
Khi giá bán ròng tăng trong khi COGS không đổi, GP trên mỗi đơn vị sẽ tăng. Ví dụ, công ty tăng giá niêm yết nhẹ trong khi giá vốn không đổi nên mỗi sản phẩm bán ra để lại nhiều lợi nhuận gộp hơn. Ngược lại, tăng chiết khấu hoặc khuyến mại làm giá bán ròng giảm thì GP cũng bị thu hẹp. Khi liên tục tăng chiết khấu để cạnh tranh, giá thực nhận giảm và lợi nhuận gộp bị bào mòn dần.Vì vậy, cần phân biệt giá niêm yết với giá thực tế doanh nghiệp thu được sau các khoản giảm trừ (GTN).
5.3 Mix (cơ cấu bán hàng)
Mix quyết định doanh nghiệp đang bán nhiều hay ít những sản phẩm có khả năng tạo GP cao. Mix có thể thay đổi theo SKU, thương hiệu, ngành hàng, kênh bán, khách hàng hoặc khu vực. Cùng một lượng hàng bán ra, tháng nào khách mua nhiều SKU biên cao thì lợi nhuận gộp tốt hơn rõ rệt so với tháng khách chủ yếu mua SKU biên thấp. Do đó, ngay cả khi tổng volume không đổi, GP vẫn có thể tăng hoặc giảm nếu tỷ trọng sản phẩm có biên lợi nhuận khác nhau thay đổi.
5.4 COGS (giá vốn hàng bán)
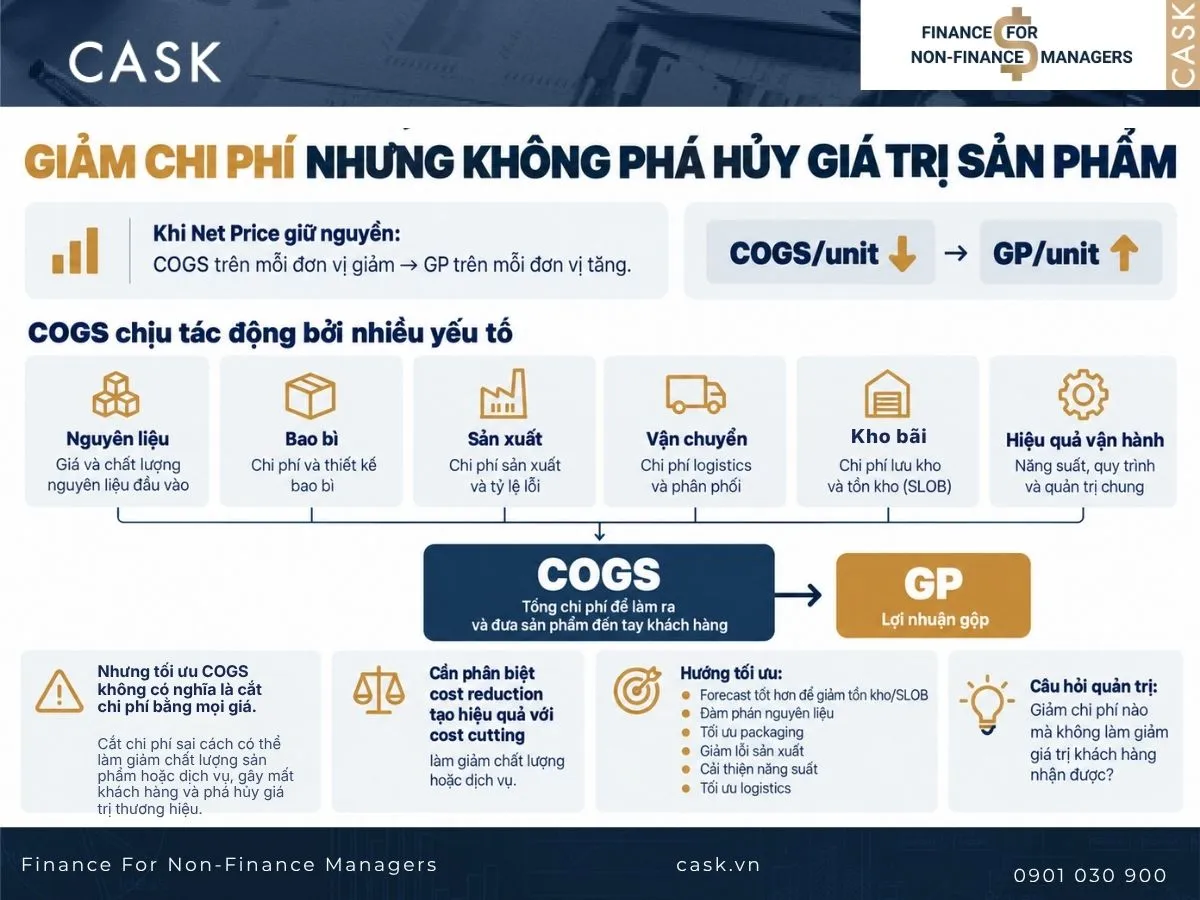
COGS tăng sẽ làm GP giảm nếu các yếu tố khác không đổi. COGS có thể thay đổi do giá nguyên vật liệu, chi phí sản xuất, đóng gói, vận chuyển hoặc hiệu quả vận hành. Ví dụ, giá nguyên liệu nhập khẩu tăng do tỷ giá trong khi giá bán giữ nguyên.
Lợi nhuận gộp thu hẹp dù Volume, Price, Mix đều ổn và nhóm phải rà đủ bốn yếu tố để tìm ra nguyên nhân. Vì vậy, khi GP giảm cần xem xét liệu nguyên nhân đến từ giá vốn tăng hay từ Volume/Price/Mix thay đổi.
Đọc thêm: COGS (Cost Of Goods Sold) Là Gì? Hiểu Giá Vốn Để Phân Tích Đúng Gross Profit
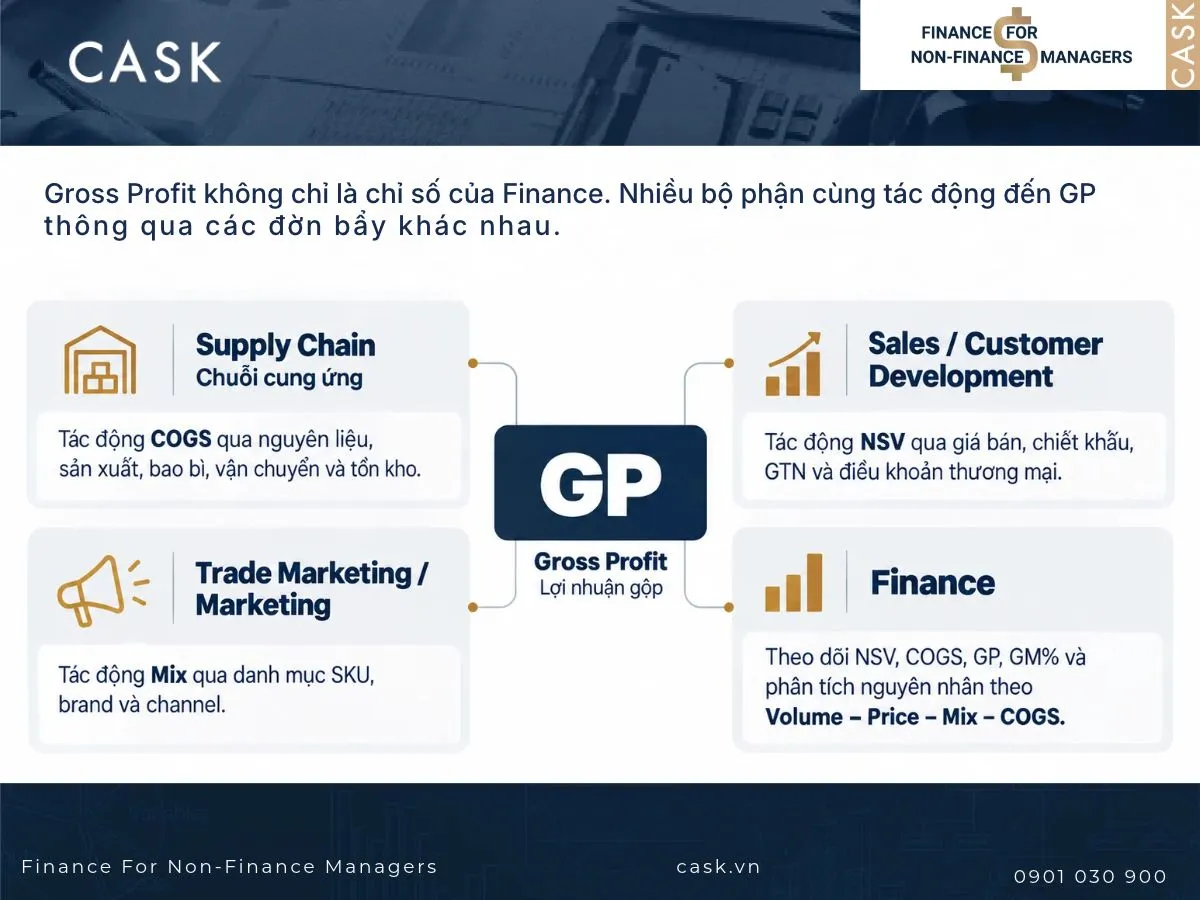
6. Phòng ban liên quan đến Gross Profit
6.1 Supply Chain/ Chuỗi cung ứng
Tác động trực tiếp đến COGS thông qua chi phí nguyên vật liệu, sản xuất, đóng gói, vận chuyển và quản lý tồn kho. Việc tối ưu quy trình sản xuất, giảm hao hụt, lãng phí và tồn kho cũng giúp kiểm soát giá vốn. Khi COGS trên mỗi đơn vị giảm trong khi giá bán không đổi, GP sẽ tăng.
6.2 Sales/ Customer Development
Tác động đến NSV thông qua giá bán, chiết khấu và các điều khoản thương mại với khách hàng. Khi chiết khấu tăng, GTN tăng và NSV giảm, từ đó GP giảm nếu các yếu tố khác không đổi. Ngược lại, việc quản lý giá và điều khoản thương mại tốt có thể giúp cải thiện NSV và GP.
6.3 Trade Marketing/ Marketing
Tác động chủ yếu đến Mix thông qua việc định hướng danh mục sản phẩm, SKU, thương hiệu và kênh bán. Khi tỷ trọng các sản phẩm có biên lợi nhuận cao hơn tăng, doanh nghiệp có thể cải thiện GP ngay cả khi tổng Volume không thay đổi. Vì vậy, quyết định nên bán sản phẩm nào, ở kênh nào và với cơ cấu nào cũng có ảnh hưởng đến GP.
6.4 Finance
Không trực tiếp tạo ra GP nhưng chịu trách nhiệm theo dõi, đo lường và phân tích GP. Finance phối hợp với các bộ phận liên quan để xác định COGS, theo dõi NSV, GP, GM% và phân tích nguyên nhân GP tăng hoặc giảm theo Volume – Price – Mix – COGS, từ đó hỗ trợ các quyết định kinh doanh.
7. Cách tối ưu lợi nhuận gộp
7.1 Tăng Volume
Tăng số lượng bán ra giúp tăng tổng GP nhưng cần xem Volume đi cùng Mix và GM%. Volume tăng từ các sản phẩm có biên lợi nhuận thấp có thể không tạo ra mức tăng GP tương ứng. Ví dụ, doanh nghiệp có thể chọn đẩy mạnh khuyến mãi ở SKU có biên lợi nhuận cao thay vì SKU biên thấp thì cùng một lượng hàng bán thêm nhưng đóng góp vào lợi nhuận gộp lớn hơn nhiều.
7.2 Tăng giá ròng
Tăng Net Price thông qua tăng giá bán hoặc điều chỉnh mức chiết khấu. Khi giá ròng tăng và COGS không đổi thì GP/đơn vị tăng, tuy nhiên cần cân nhắc khả năng việc tăng giá hoặc giảm khuyến mãi làm Volume giảm.
Ví dụ, doanh nghiệp tăng giá bán mì ăn liền từ 5.000đ lên 5.500đ/gói trong khi chi phí sản xuất không đổi. Nếu sản lượng bán không giảm đáng kể, doanh nghiệp sẽ thu được doanh thu cao hơn và cải thiện Gross Profit. Tuy nhiên, cần cân nhắc phản ứng của người tiêu dùng để tránh tăng giá khiến sản lượng giảm mạnh.
7.3 Tối ưu Mix
Tăng tỷ trọng các SKU, sản phẩm hoặc kênh có GM% cao, đồng thời rà soát những SKU có Volume và GP thấp. Mục tiêu là bán nhiều hơn những sản phẩm tạo ra nhiều GP hơn thay vì chỉ tập trung tăng tổng Volume. Vì vậy, doanh nghiệp có thể nhóm cho SKU biên cao vị trí trưng bày đẹp hơn và đưa vào gói quà, đồng thời xem xét dừng vài SKU bán chậm, biên thấp.
7.4 Tối ưu COGS
Cải thiện dự báo để giảm tồn kho và lãng phí, tối ưu chi phí mua nguyên vật liệu và R&D công thức sản phẩm để giảm chi phí nhưng vẫn đảm bảo chất lượng. Ví dụ, đàm phán giá nguyên liệu tốt hơn hoặc giảm tỷ lệ sản phẩm lỗi giúp giảm giá vốn mà vẫn đảm bảo chất lượng sản phẩm. COGS/đơn vị giảm thì GP/đơn vị tăng nếu giá ròng không đổi.
8. Sai lầm thường gặp khi đọc lợi nhuận gộp
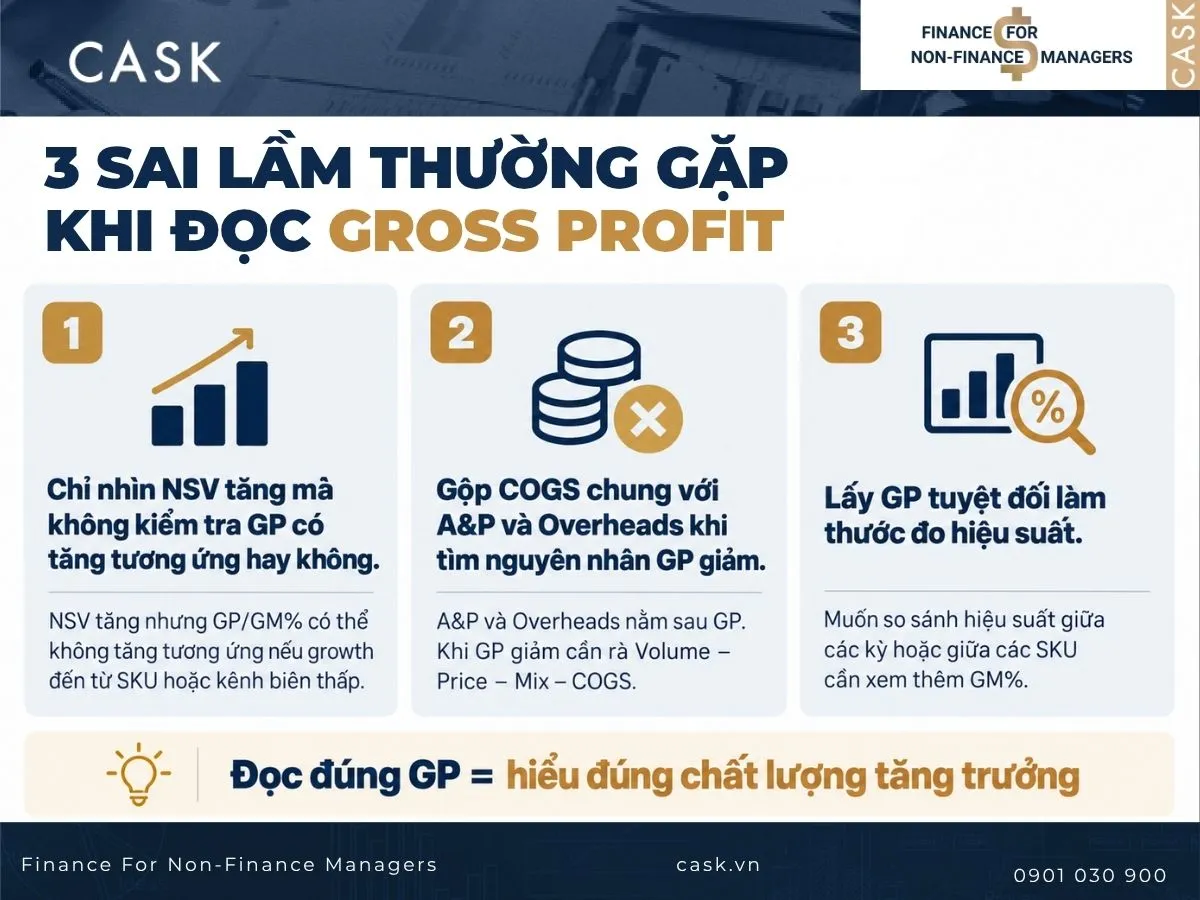
- Sai lầm đầu tiên là chỉ nhìn NSV tăng mà không kiểm tra GP có tăng tương ứng hay không. Công ty B ở ví dụ trên có NSV gấp ba công ty A, nhưng GM% của B thấp hơn A 10%. Một nhãn hàng báo NSV tăng mạnh nhờ bán rộng sang kênh mới. Khi nhìn thêm mới thấy biên lợi nhuận gộp của kênh mới thấp hơn nhiều nên lợi nhuận gộp chỉ tăng nhẹ so với mức tăng NSV.
- Sai lầm thứ hai là gộp COGS chung với A&P và Overheads khi tìm nguyên nhân GP giảm. Lợi nhuận gộp giảm, Marketing bị chất vấn vì ngân sách quảng cáo vừa tăng. Nhưng A&P nằm dưới GP và không ảnh hưởng đến GP. Nguyên nhân thật là giá nguyên liệu tăng, thuộc COGS. GP chỉ chịu tác động của Volume, Price, Mix và COGS, còn A&P và Overheads nằm bên dưới GP trên P&L. Khi GP giảm thì cần rà lần lượt bốn yếu tố này.
- Sai lầm thứ ba là lấy GP tuyệt đối làm thước đo hiệu suất. Muốn so sánh hiệu suất giữa các kỳ hoặc giữa các SKU thì cần xem xét đến GM%. Ví dụ, có hai SKU: một SKU bán rất nhiều, GP tuyệt đối lớn nhưng biên thấp; SKU còn lại nhỏ hơn nhưng biên cao gấp đôi. Nếu chỉ nhìn số tuyệt đối, công ty dễ dồn A&P vào SKU kém hiệu quả hơn.
9. Kết luận
Gross Profit không chỉ là một con số trên P&L mà còn cho biết doanh nghiệp đang tạo ra lợi nhuận từ hoạt động kinh doanh cốt lõi hiệu quả đến đâu. Để cải thiện GP, doanh nghiệp cần nhìn đồng thời vào Volume, Net Price, Mix và COGS, thay vì chỉ tập trung tăng doanh thu.
Quan trọng hơn, hiểu GP và GM% giúp các bộ phận ngoài Finance có thể đọc P&L, hiểu tác động của quyết định kinh doanh và phối hợp tốt hơn để tạo ra lợi nhuận.
Muốn hiểu P&L để ra quyết định kinh doanh tốt hơn? Hãy tìm hiểu khóa học Finance for Non-Finance Managers của CASK để nâng cao tư duy tài chính và ra quyết định kinh doanh dựa trên số liệu. Khóa học sẽ giúp bạn hiểu các chỉ số tài chính quan trọng như P&L, Revenue, COGS, Gross Profit, Gross Margin, A&P, Operating Profit, đồng thời biết cách đọc và kết nối các con số với quyết định thực tế trong công việc.
Khóa Học Liên Quan
Tài Chính Ứng Dụng Cho Quản Lý Thương Mại

Kế Hoạch Kinh Doanh Hàng Năm

Hành Trình Xây Dựng Thương Hiệu
Bài Viết Liên Quan