COGS là gì và tại sao mọi chủ doanh nghiệp, nhà quản lý hay marketer đều phải “nằm lòng” chỉ số này? Trong kinh doanh, nếu không nắm rõ cấu trúc giá vốn hàng bán, bạn rất dễ rơi vào bẫy “doanh thu nghìn đơn nhưng lợi nhuận bằng không”.
Hiểu đúng về COGS không chỉ giúp doanh nghiệp định giá sản phẩm chính xác mà còn là chìa khóa để tối ưu hóa biên lợi nhuận gộp. Bài viết này sẽ giúp bạn bóc tách từ A-Z về khái niệm COGS, công thức tính chuẩn xác và cách ứng dụng chỉ số này để quản trị tài chính doanh nghiệp hiệu quả.
1. COGS là gì?
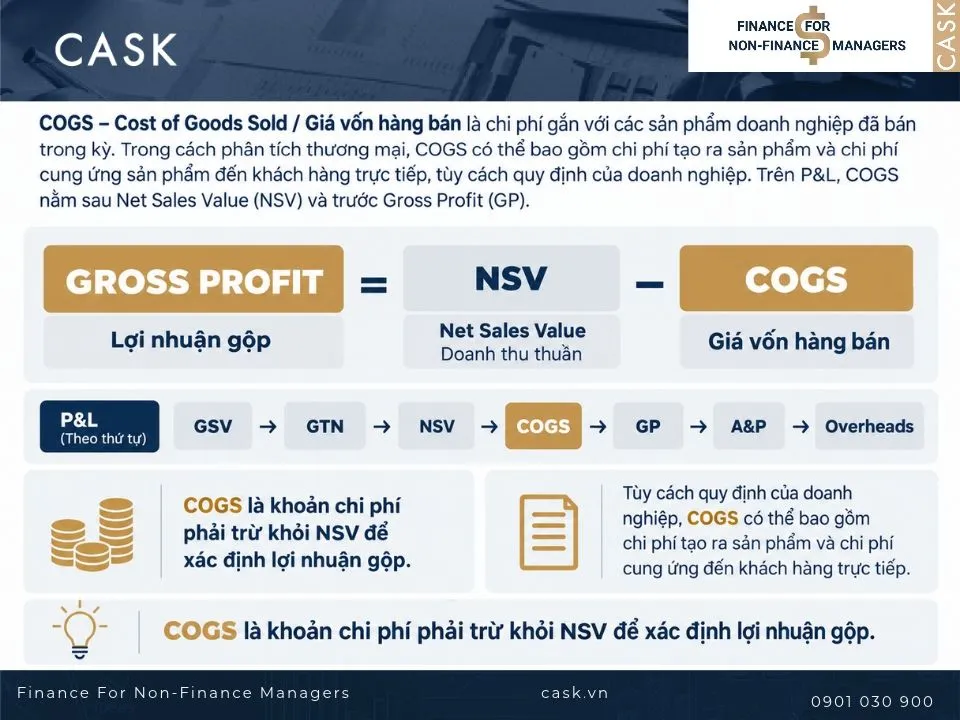
COGS (Cost of Goods Sold – Giá vốn hàng bán) là chi phí tạo nên sản phẩm và chi phí cung cấp sản phẩm đó cho khách hàng. Chúng thường được chia làm hai nhóm: Product Cost và Supply Cost.
COGS nằm ngay sau NSV và trước Gross Profit (GP) trong P&L. Sau khi trừ COGS khỏi NSV, doanh nghiệp thu được Gross Profit, phản ánh phần lợi nhuận gộp còn lại từ hoạt động bán hàng trước khi tiếp tục chi cho A&P và các chi phí vận hành khác.
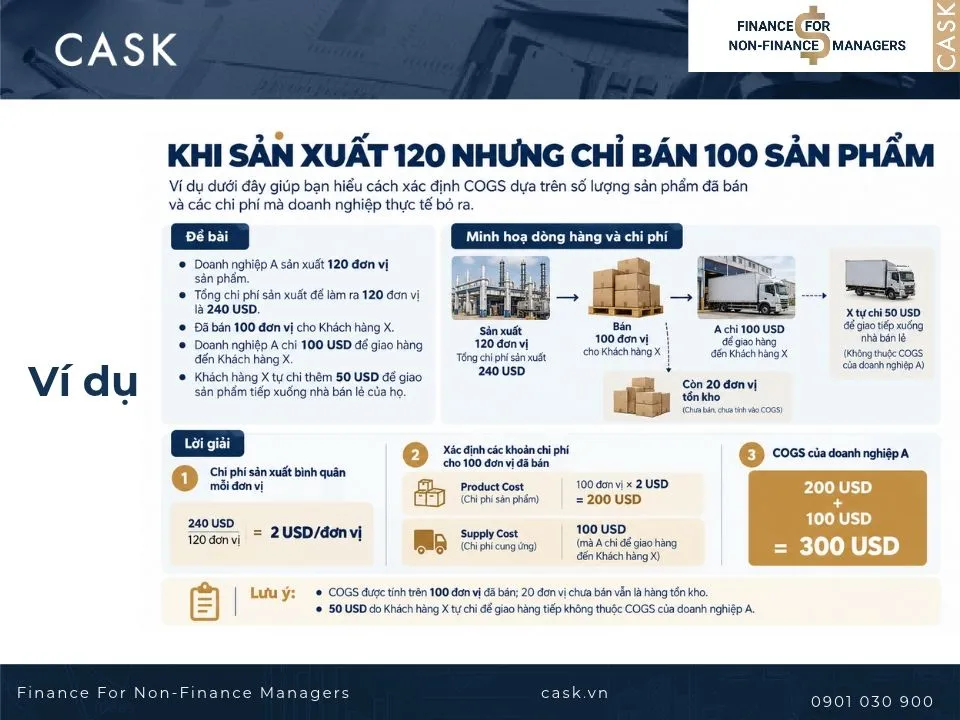
Ví dụ minh họa: Trong kỳ, doanh nghiệp A sản xuất được 120 đơn vị và đã bán được 100 đơn vị sản phẩm cho Khách hàng X.
- Tổng chi phí sản xuất để làm ra 120 đơn vị là 240 đô.
- Chi phí cung ứng để giao 100 đơn vị đến Khách hàng X là 100 đô.
- Khách hàng X tự chi thêm 50 đô để giao sản phẩm tiếp xuống nhà bán lẻ của họ.
Yêu cầu: xác định COGS của Doanh nghiệp A.
Chi phí sản xuất bình quân mỗi đơn vị = 240 đô / 120 đơn vị = 2 đô/đơn vị.
Với 100 đơn vị đã bán:
- Product cost tương ứng là 100 x 2 = 200 đô.
- Supply cost 100 đô mà A bỏ ra để giao hàng đến Khách hàng X
=> COGS của doanh nghiệp A = 200 + 100 = 300 đô.
Lưu ý:
- COGS tính trên 100 đơn vị đã bán; 20 đơn vị chưa bán vẫn là tồn kho.
- 50 đô do Khách hàng X tự chi để giao hàng tiếp không thuộc COGS của doanh nghiệp A.
2. Tầm quan trọng của chỉ số COGS
2.1 Bóc tách cấu trúc chi phí sản xuất
COGS giúp nhà quản lý nhìn rõ tỷ trọng chi phí nguyên vật liệu, nhân công và khấu hao cấu thành sản phẩm. Từ đó, bạn dễ dàng phát hiện các mắt xích lãng phí để cắt giảm chi phí hiệu quả.
2.2 Lập ngân sách và dự báo dòng tiền
Dữ liệu COGS là cơ sở để tính toán chính xác số vốn lưu động cần thiết khi mở rộng quy mô hoặc tung sản phẩm mới. Điều này giúp doanh nghiệp chủ động điều phối nguồn vốn, tránh rơi vào bẫy khủng hoảng thanh khoản.
2.3 Tối ưu hóa nghĩa vụ Thuế hợp pháp
Là khoản chi phí trực tiếp được trừ vào doanh thu, COGS giúp xác định chính xác mức lợi nhuận chịu thuế. Quản trị COGS bài bản giúp doanh nghiệp không bị nộp thừa thuế và tự tin giải trình số liệu.
3. COGS gồm những gì?
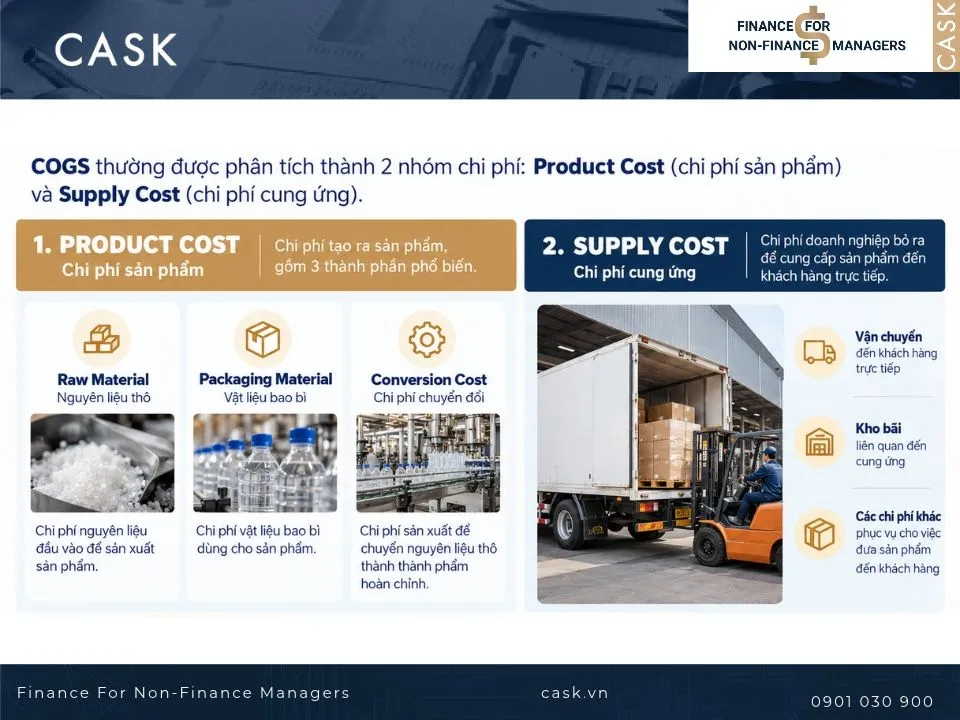
COGS thường được chia thành 2 nhóm chi phí:
- Product Cost (Chi phí sản phẩm): có thể gồm 3 thành phần phổ biến:
+ Nguyên liệu thô (Raw Material)
+ Bao bì (Packaging Material)
+ Chi phí chuyển đổi (Conversion Cost): chi phí sản xuất để chuyển nguyên liệu thô thành thành phẩm hoàn chỉnh.
- Supply Cost (Chi phí cung ứng): thường là chi phí để cung cấp sản phẩm đến khách hàng trực tiếp của doanh nghiệp, không bao gồm phần chi phí mà khách hàng tự chi để phân phối tiếp sản phẩm xuống các cấp sau (như ví dụ doanh nghiệp A ở trên).
Đọc thêm: Gross Sales Value Là Gì? Hiểu Đúng Doanh Thu Gộp Trước Khi Đọc P&L
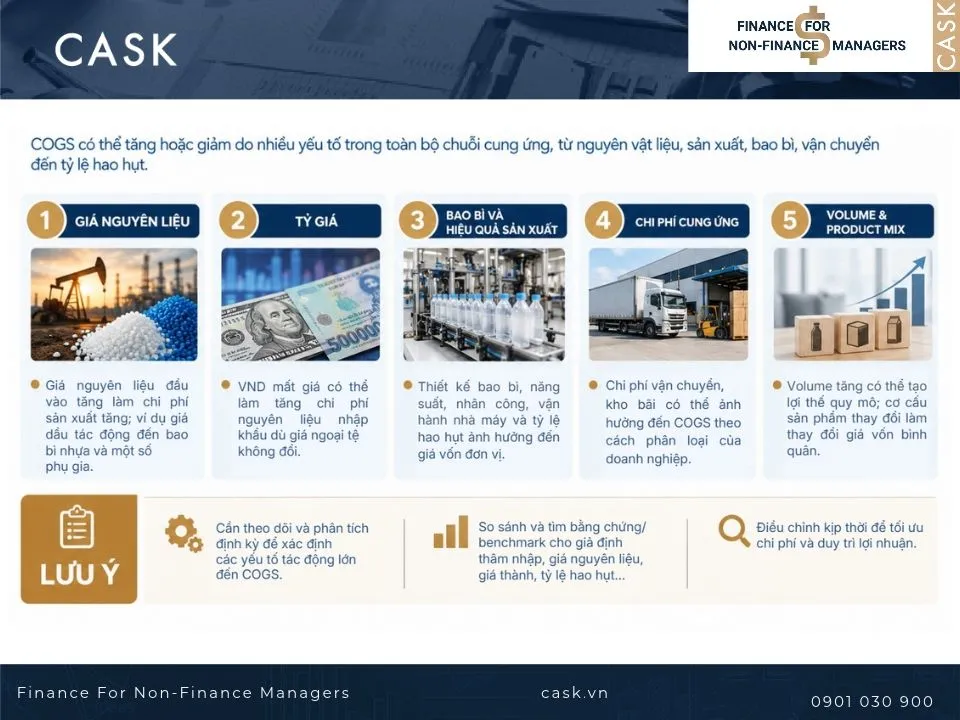
4. Các yếu tố ảnh hưởng đến COGS
- Giá nguyên liệu đầu vào biến động: Ví dụ giá dầu thay đổi sẽ ảnh hưởng trực tiếp đến chi phí các nguyên liệu có gốc từ dầu mỏ (bao bì nhựa, một số loại phụ gia).
- Tỷ giá: Khi VND mất giá, chi phí nguyên liệu nhập khẩu sẽ tăng theo, kéo COGS đi lên dù giá nguyên liệu gốc (tính bằng ngoại tệ) không đổi.
- Hiệu quả tối ưu bao bì/sản xuất: Ví dụ giảm số màu in trên bao bì có thể giúp giảm chi phí bao bì mà không ảnh hưởng đáng kể đến chất lượng hay trải nghiệm sản phẩm.
- Thay đổi nguồn cung nguyên liệu, thuê nhập khẩu nguyên liệu, chi phí nhân công và vận hành nhà máy: Đây là nhóm yếu tố vận hành có thể biến động theo từng giai đoạn kinh doanh.
Ngoài ra, Volume và Mix cũng có thể ảnh hưởng đến COGS. Volume tăng có thể giúp giảm giá vốn đơn vị nếu doanh nghiệp tận dụng được lợi thế quy mô (mua nguyên liệu số lượng lớn, tối ưu công suất nhà máy). Mix cũng có thể ảnh hưởng đến lợi nhuận gộp khi cơ cấu sản phẩm thay đổi, bởi mỗi sản phẩm thường có mức giá và giá vốn khác nhau.
5. Bộ phận liên quan đến COGS
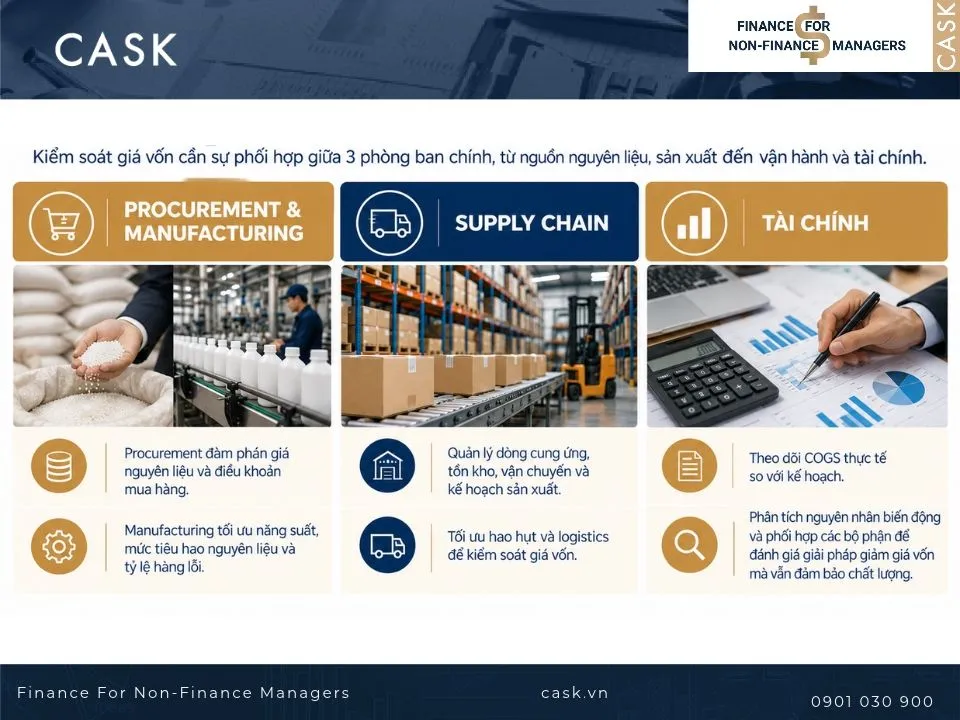
COGS là chỉ số cần sự phối hợp giữa nhiều bộ phận, trong đó các quyết định về nguyên liệu, sản xuất và cung ứng đều có thể tác động đến giá vốn:
- Supply Chain: Quản lý toàn bộ dòng cung ứng từ nguyên liệu, tồn kho đến vận chuyển và kế hoạch sản xuất. Việc tối ưu lượng hàng tồn, giảm hao hụt và chi phí logistics giúp doanh nghiệp kiểm soát giá vốn và tránh phát sinh chi phí không cần thiết.
- Procurement và Manufacturing: Procurement chịu trách nhiệm tìm kiếm nhà cung cấp, đàm phán giá nguyên liệu và điều khoản mua hàng; Manufacturing tập trung tối ưu quy trình sản xuất, năng suất lao động, mức tiêu hao nguyên liệu và tỷ lệ hàng lỗi. Các hoạt động này tác động trực tiếp đến chi phí tạo ra mỗi đơn vị sản phẩm.
- Tài chính: Theo dõi và phân tích COGS thực tế so với kế hoạch, xác định nguyên nhân biến động do giá nguyên liệu, chi phí sản xuất hay hao hụt. Tài chính phối hợp với Supply Chain, Procurement, Manufacturing và R&D để đánh giá tác động chi phí của các quyết định, từ đó đề xuất giải pháp giảm giá vốn mà vẫn đảm bảo chất lượng sản phẩm.
6. Cách tối ưu giá vốn hàng bán
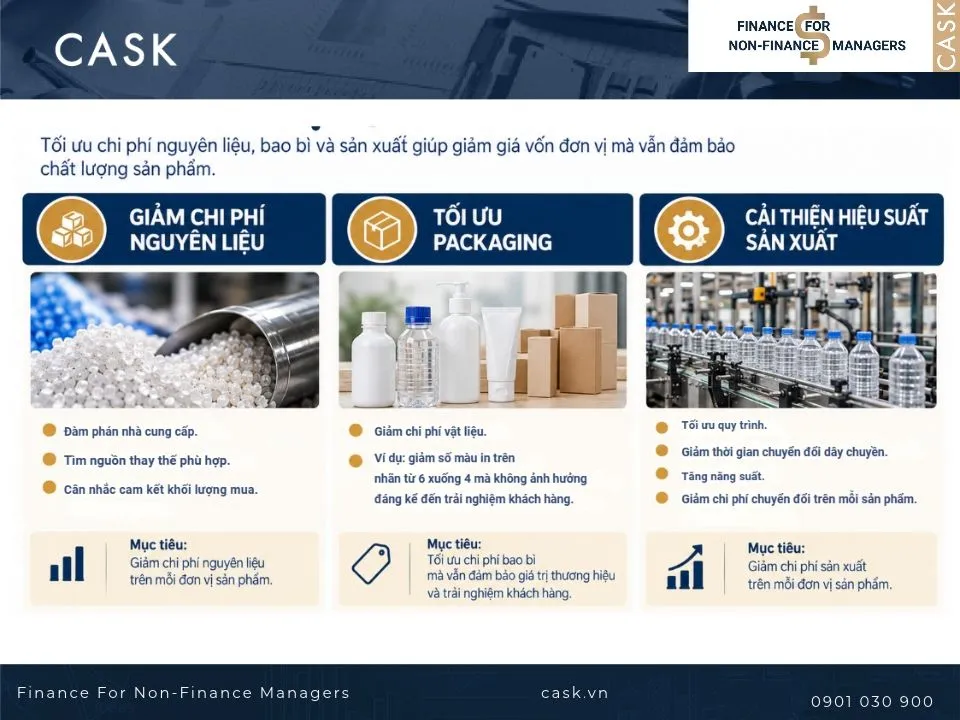
6.1 Giảm chi phí nguyên liệu
Đàm phán lại với nhà cung cấp, tìm nguồn nguyên liệu thay thế có chi phí tốt hơn mà vẫn đảm bảo chất lượng. Doanh nghiệp có thể mua sắm cam kết khối lượng mua cả năm để nhà cung cấp giảm giá, đồng thời chạy thử một nhà cung cấp thay thế để có phương án dự phòng khi giá biến động.
6.2 Tối ưu packaging
Xem xét thiết kế bao bì để giảm chi phí vật liệu mà không ảnh hưởng đến trải nghiệm khách hàng. Ví dụ, giảm số màu in trên nhãn từ sáu xuống bốn. Người tiêu dùng gần như không nhận ra khác biệt nhưng chi phí in trên mỗi sản phẩm giảm.
6.3 Cải thiện hiệu suất sản xuất
Tối ưu quy trình vận hành nhà máy để giảm hao phí thời gian, năng lượng, nhân công trên mỗi đơn vị sản phẩm. Nhà máy có thể rút ngắn thời gian chuyển đổi giữa hai dòng sản phẩm trên cùng một dây chuyền. Như vậy, máy chạy được nhiều giờ hơn mỗi ca nên chi phí chuyển đổi trên mỗi sản phẩm thấp hơn.
6.4 Giảm hao hụt
Kiểm soát hao hụt nguyên liệu và lỗi sản phẩm trong quá trình sản xuất. Doanh nghiệp cần chuẩn hóa quy trình, kiểm soát định mức nguyên liệu và giảm tỷ lệ sản phẩm lỗi để tối ưu giá vốn mà vẫn đảm bảo chất lượng.
6.5 Tối ưu chi phí vận chuyển
Rà soát chi phí vận chuyển, kho bãi để tìm phương án cung ứng hiệu quả hơn. Doanh nghiệp có thể gộp ba kho nhỏ ở các khu vực thành hai kho lớn, giảm tiền thuê kho và cước vận chuyển trên mỗi sản phẩm.
6.6 Tối ưu SKU/Product Mix
Chủ động cân đối tỷ trọng giữa các sản phẩm có giá vốn khác nhau để tránh giá vốn bình quân bị kéo lên chỉ vì cơ cấu sản phẩm dịch chuyển không mong muốn.
7. Sai lầm thường gặp khi tính toán, phân tích COGS
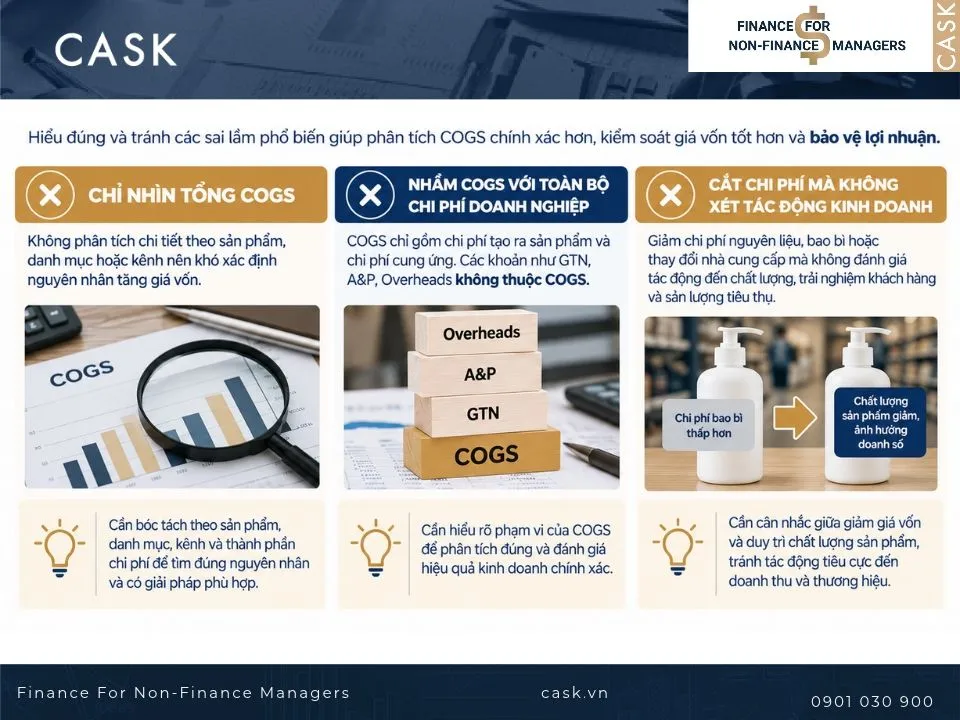
7.1 Chỉ nhìn tổng COGS mà không hiểu các thành phần của Product Cost
Một con số COGS tăng có thể đến từ nguyên liệu thô, bao bì, hoặc chi phí chuyển đổi. Mỗi nguyên nhân đòi hỏi một hướng xử lý khác nhau. Nhìn COGS như một khối duy nhất khiến doanh nghiệp khó xác định đúng nơi cần can thiệp.
7.2 Nhầm COGS với toàn bộ chi phí của doanh nghiệp.
COGS chỉ phản ánh chi phí liên quan đến sản xuất và cung ứng sản phẩm; ngoài ra còn các khoản như GTN, A&P và Overheads được thể hiện ở những phần khác trong P&L. Gộp nhầm COGS với tổng chi phí khiến việc đánh giá lợi nhuận gộp và các chỉ số phía sau bị sai lệch.
7.3 Cắt chi phí nhưng không xem xét tác động đến sản phẩm/kinh doanh
Giảm COGS bằng cách hạ chất lượng nguyên liệu hay bao bì có thể giúp con số đẹp hơn trong ngắn hạn, nhưng lại ảnh hưởng đến trải nghiệm người dùng, uy tín thương hiệu hoặc thậm chí kéo giảm Volume về sau.
8. Kết bài
COGS không đơn thuần là giá vốn trên sổ sách, đó là chi phí thực tế mà doanh nghiệp bỏ ra để sản xuất, cung ứng sản phẩm, và là một trong những yếu tố quyết định trực tiếp lợi nhuận gộp. Hiểu đúng COGS giúp doanh nghiệp biết chính xác nên tối ưu ở khâu nào để cải thiện lợi nhuận một cách bền vững.
Khi phân tích COGS, hãy tách nó theo Product Cost và Supply Cost, rồi tự hỏi: chi phí đang tăng vì nguyên liệu, vì tỷ giá, vì cơ cấu sản phẩm hay vì chi phí cung ứng đã thay đổi? Câu trả lời chính xác cho câu hỏi đó mới là điểm bắt đầu của một quyết định cải thiện lợi nhuận đúng hướng.
Hiểu về COGS là gì mới chỉ là bước khởi đầu trên hành trình quản trị tài chính. Để thực sự đọc vị các báo cáo dòng tiền, tối ưu hóa chi phí và đưa ra những quyết định chiến lược giúp doanh nghiệp tăng trưởng bền vững, bạn cần một tư duy tài chính bài bản và nhạy bén.
👉 Đăng ký ngay Khóa học Finance for Non-Finance Managers tại CASK Academy – Chương trình được thiết kế đặc biệt dành riêng cho các nhà quản lý, chủ doanh nghiệp và nhân sự ngoại đạo. Khóa học giúp bạn xóa bỏ rào cản sợ số liệu, làm chủ các chỉ số tài chính cốt lõi và tự tin hoạch định ngân sách thành công!
Khóa Học Liên Quan
Tài Chính Ứng Dụng Cho Quản Lý Thương Mại
Kế Hoạch Kinh Doanh Hàng Năm
Hành Trình Xây Dựng Thương Hiệu
Bài Viết Liên Quan