1. Gross Sales Value (GSV) là gì?
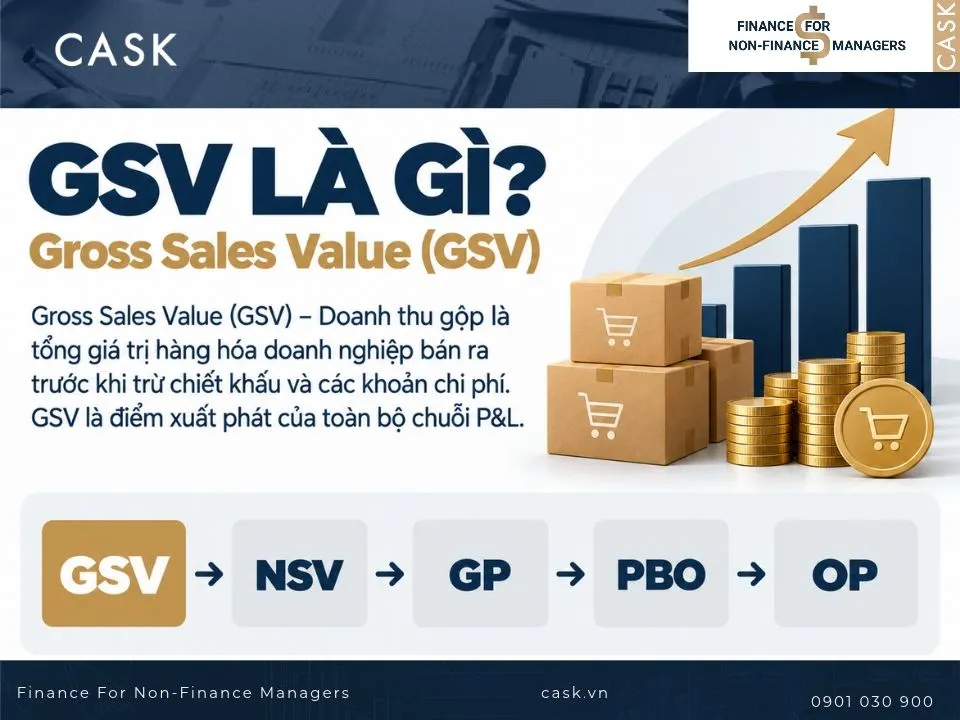
Gross Sales Value (GSV) hay còn gọi là doanh thu gộp, là điểm xuất phát của toàn bộ chuỗi P&L. Trên báo cáo Lãi Lỗ, GSV luôn là dòng đầu tiên, trước khi bất kỳ khoản chiết khấu hay chi phí nào được trừ đi. Từ GSV, doanh nghiệp mới lần lượt trừ đi các khoản mục Gross to Net, COGS, A&P, Overheads khác để đi đến các chỉ số tiếp theo.
Công thức tính GSV: GSV = Sản lượng (Volume) x Giá (Price)
Trong đó:
- Volume: số lượng đơn vị sản phẩm bán ra.
- Price: giá bán ra chưa bao gồm VAT vì thuế không phải thu nhập của công ty mà là khoản công ty thu hộ rồi trả lại cho Nhà nước. Lưu ý: giá dùng để tính GSV là giá doanh nghiệp bán cho khách hàng trực tiếp (nhà phân phối/nhà bán lẻ), không phải giá bán lẻ cuối cùng tới người tiêu dùng.)
Ví dụ minh họa: Một công ty sản xuất dầu gội bán cho nhà phân phối (tiểu thương) với giá 5 đô/sản phẩm (đã bao gồm thuế VAT), trong khi nhà bán lẻ lại bán ra cho người tiêu dùng với giá 6 đô/sản phẩm (đã bao gồm thuế VAT). Sản lượng bán trong năm là 100 đơn vị, thuế VAT 10%.
-> GSV = (5 / 1.1) x 100 ≈ 454 đô
Trong ví dụ này, Price dùng để tính GSV là mức giá doanh nghiệp bán cho khách hàng trực tiếp của mình (5 đô/ 1,1 để quy đổi về giá chưa VAT), không phải giá 6 đô mà retailer bán lại cho người tiêu dùng. Đây cũng là điểm cần lưu ý khi làm việc với dữ liệu thực tế: cần xác định rõ Price đang lấy ở tầng nào trong chuỗi phân phối, vì mỗi tầng có một mức giá khác nhau.
2. Ý nghĩa của Gross Sales Value
2.1 Phản ánh chính xác sức hút của sản phẩm và nhu cầu thị trường
Gross Sales Value là câu trả lời rõ ràng nhất cho câu hỏi: “Khách hàng có đang đón nhận sản phẩm của bạn không?”. Do số liệu này được tính dựa trên toàn bộ lượng hàng hóa bán ra thực tế, một chỉ số Gross Sales tăng trưởng đều đặn chứng minh chiến lược Marketing đang đi đúng hướng, thương hiệu đang tiếp cận tốt và sản phẩm có độ phủ cao trên thị trường.
2.2 Cơ sở quan trọng để xác định điểm hòa vốn (Break-even Point)
Đối với các doanh nghiệp, đặc biệt là các mô hình Start-up hoặc Bán lẻ (Retail), Gross Sales Value là dòng tiền mặt thô đầu tiên đổ về.
Theo dõi sát sao doanh thu gộp giúp bạn tính toán được mình cần bán thêm bao nhiêu đơn hàng nữa thì mới đủ bù đắp các chi phí cố định ban đầu (như tiền mặt bằng, nhân công, máy móc,…) để bắt đầu có lãi.
2.3 Thước đo quy mô và năng lực cạnh tranh cùng ngành
Trong hoạt động nghiên cứu thị trường, Gross Sales thường được dùng để so sánh thị phần giữa các đối thủ trong cùng một phân khúc. Khi đặt lên bàn cân, doanh nghiệp có tổng doanh thu gộp lớn hơn thường thể hiện năng lực phân phối mạnh mẽ hơn, quy mô vận hành lớn hơn và có lợi thế thương lượng tốt hơn với các nhà cung cấp.
3. Các yếu tố ảnh hưởng đến doanh thu gộp
Về công thức, GSV được quyết định bởi Volume và Price. Tuy nhiên, khi phân tích nguồn tăng trưởng thực tế, Mix cũng cần được xem xét như một yếu tố quan trọng vì thay đổi cơ cấu bán hàng có thể làm thay đổi giá trị đóng góp của từng nhóm sản phẩm, kênh hoặc khách hàng, dù Volume tổng không đổi.
3.1 Volume (Sản lượng)
Sản lượng thường chịu ảnh hưởng bởi nhu cầu thị trường, độ phủ phân phối và các hoạt động kích cầu. Ví dụ, nếu doanh nghiệp đang bán 100.000 chai dầu gội với giá 5 đô (GSV = 500.000 đô), một chương trình khuyến mãi kích cầu hiệu quả có thể đẩy sản lượng lên 120.000 chai, kéo GSV lên 600.000 đô dù giá bán không đổi.
3.2 Price (Giá)
Giá thay đổi do niêm yết lại hoặc do cơ cấu giá theo từng khách hàng/kênh phân phối khác nhau. Ví dụ, cùng một sản phẩm dầu gội, giá bán qua kênh siêu thị có thể là 6 đô, trong khi bán qua nhà bán lẻ truyền thống chỉ 5 đô.
3.3 Mix (Cơ cấu bán hàng)
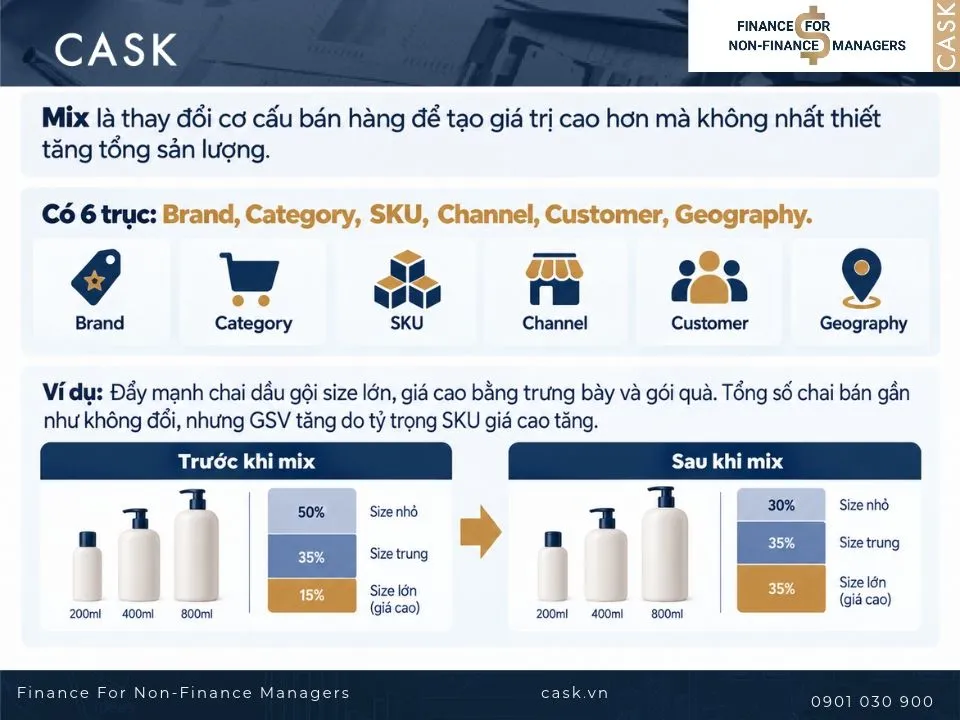
Mix là cách tạo ra giá trị cao hơn (tăng trưởng hoặc lợi nhuận) cho doanh nghiệp mà không cần tăng sản lượng. Ví dụ: nếu tỷ trọng bán hàng dịch chuyển sang các SKU có giá cao hơn, GSV có thể tăng dù tổng Volume không đổi vì cơ cấu đóng góp giữa các sản phẩm đã thay đổi.
Tương tự, thay đổi cơ cấu thương hiệu, cơ cấu ngành hàng, cơ cấu kênh, cơ cấu khách hàng hay cơ cấu vùng miền cũng có thể tạo ra thay đổi đáng kể trong giá trị bán hàng – đây là 6 trục Mix mà doanh nghiệp có thể chủ động điều chỉnh.
Điều quan trọng cần nhấn mạnh rằng: khi thấy GSV tăng, đừng vội kết luận bán tốt hơn mà hãy tách bạch xem mức tăng đến từ Volume, Price hay Mix vì mỗi nguồn tăng trưởng phản ánh một sức khỏe kinh doanh khác nhau.
4. Phòng ban/ bộ phận nào liên quan đến Gross Sales Value?
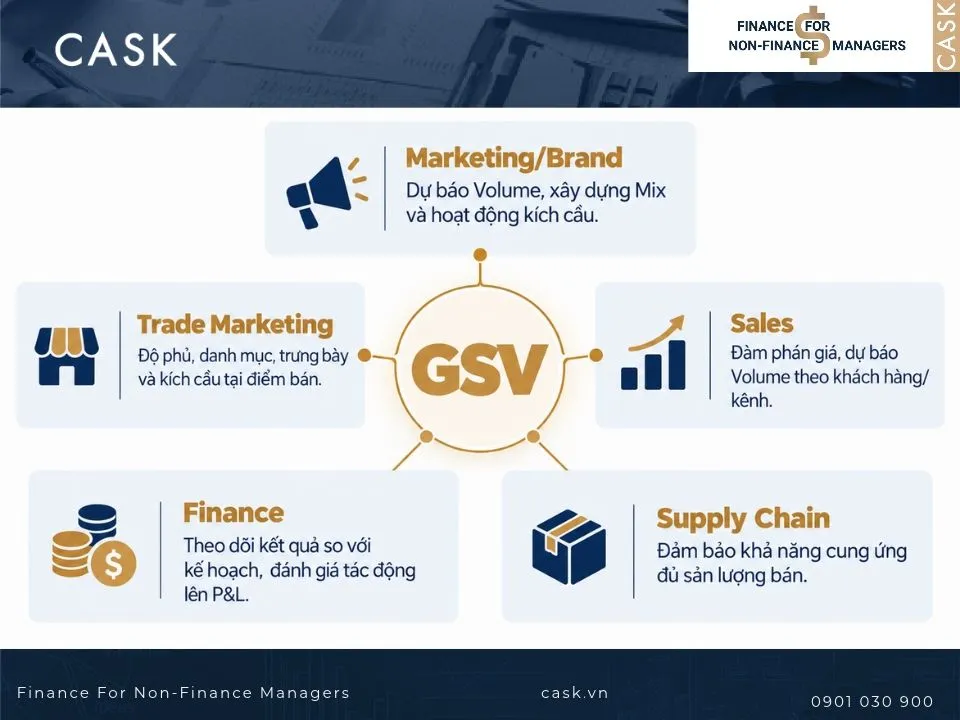
GSV không phải là câu chuyện riêng của phòng Tài chính. Trên thực tế, gần như mọi bộ phận trong doanh nghiệp đều để lại dấu ấn lên chỉ số này, thông qua Volume, Price hoặc Mix:
- Marketing/Brand: dự báo Volume, quyết định cơ cấu sản phẩm (mix), thiết kế khuyến mãi tác động đến sản lượng bán ra.
- Trade Marketing: tác động đến Volume và Mix thông qua độ phủ, phân bổ sản phẩm, trưng bày, và các chương trình kích cầu tại điểm bán.
- Sales/Customer Development: đàm phán giá bán thực tế với khách hàng, dự báo Volume theo từng khách hàng/kênh phân phối.
- Tài chính: theo dõi kết quả thực tế so với kế hoạch, giúp các bộ phận hiểu rõ tác động của từng quyết định kinh doanh lên P&L, đóng vai trò điều phối và giám sát xuyên suốt quy trình lập kế hoạch (AOP).
- Chuỗi cung ứng: tuy không trực tiếp quyết định GSV nhưng đây là bộ phận đảm bảo khả năng đáp ứng đúng lượng Volume đã cam kết trong kế hoạch.
Nhìn theo cách này, GSV trở thành một ngôn ngữ chung để các phòng ban cùng nhìn về một mục tiêu thay vì mỗi bộ phận chỉ tối ưu KPI riêng của mình.
5. Làm thế nào để tối ưu doanh thu gộp?
Vì GSV chịu tác động bởi ba đòn bẩy Volume – Price – Mix, chiến lược tối ưu GSV cũng nên đi theo đúng ba hướng này thay vì chỉ tập trung vào một hướng duy nhất.
5.1 Tăng Volume
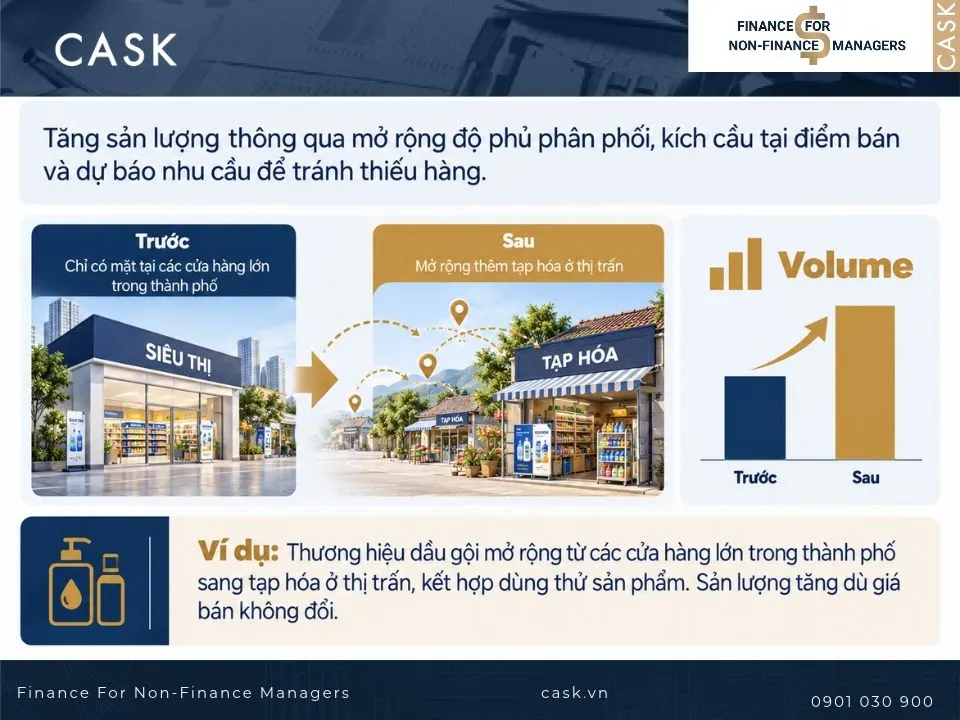
Mở rộng độ phủ phân phối, đẩy mạnh các hoạt động kích cầu tại điểm bán, cải thiện dự báo nhu cầu để tránh thiếu hàng ở những thời điểm sức mua cao. Ví dụ, một thương hiệu dầu gội chỉ phủ hàng ở các cửa hàng lớn trong thành phố. Sau khi đưa hàng về các tạp hóa ở thị trấn xung quanh và có đợt dùng thử tại điểm bán, sản lượng tăng rõ dù giá không đổi.
5.2 Điều chỉnh giá bán (Price)
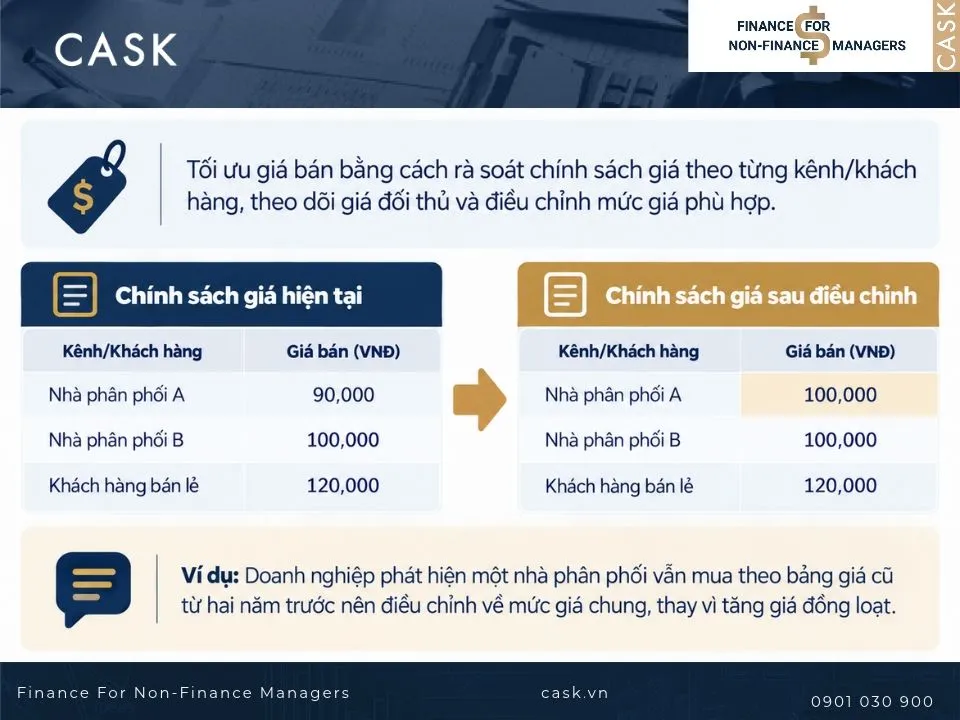
Rà soát định giá theo từng kênh, từng khách hàng để đảm bảo mức giá phản ánh đúng giá trị sản phẩm mang lại, đồng thời theo sát biến động giá của đối thủ để không bỏ lỡ cơ hội tăng giá hợp lý. Nhãn hàng thấy đối thủ cùng phân khúc đã tăng giá nhẹ từ đầu năm mà khách vẫn mua đều. Công ty rà lại bảng giá theo từng kênh, phát hiện một nhà phân phối vẫn mua theo mức giá cũ từ hai năm trước và đưa họ về mức giá chung thay vì tăng giá đồng loạt cho tất cả.
5.3 Tối ưu Mix
Chủ động điều chỉnh cơ cấu thương hiệu, ngành hàng, SKU, kênh hoặc khách hàng theo hướng tạo ra giá trị tốt hơn cho doanh nghiệp thay vì chỉ tập trung tăng tổng sản lượng. Đây thường là đòn bẩy bị bỏ quên nhiều nhất, dù tiềm năng cải thiện lại không hề nhỏ. Chai size lớn bán chậm hơn nhưng giá cao hơn nhiều. Team đưa chai size lớn lên vị trí dễ thấy và làm thêm gói quà dịp lễ. Tổng số chai bán ra gần như không đổi nhưng GSV tăng vì khách chọn loại giá cao hơn.
Ba đòn bẩy này không tách rời nhau. Một quyết định tăng giá có thể làm giảm Volume; một chương trình đẩy Volume qua khuyến mãi có thể làm xấu đi Mix nếu chỉ tập trung vào các sản phẩm giá thấp. Vì vậy, tối ưu GSV luôn cần được nhìn như một bài toán cân bằng, không phải một phép cộng đơn giản.
6. Những sai lầm thường gặp khi tính toán và phân tích Gross Sales Value
Trong thực tế, có ba sai lầm phổ biến nhất khiến con số GSV bị hiểu sai – và kéo theo hàng loạt quyết định sai lệch phía sau:
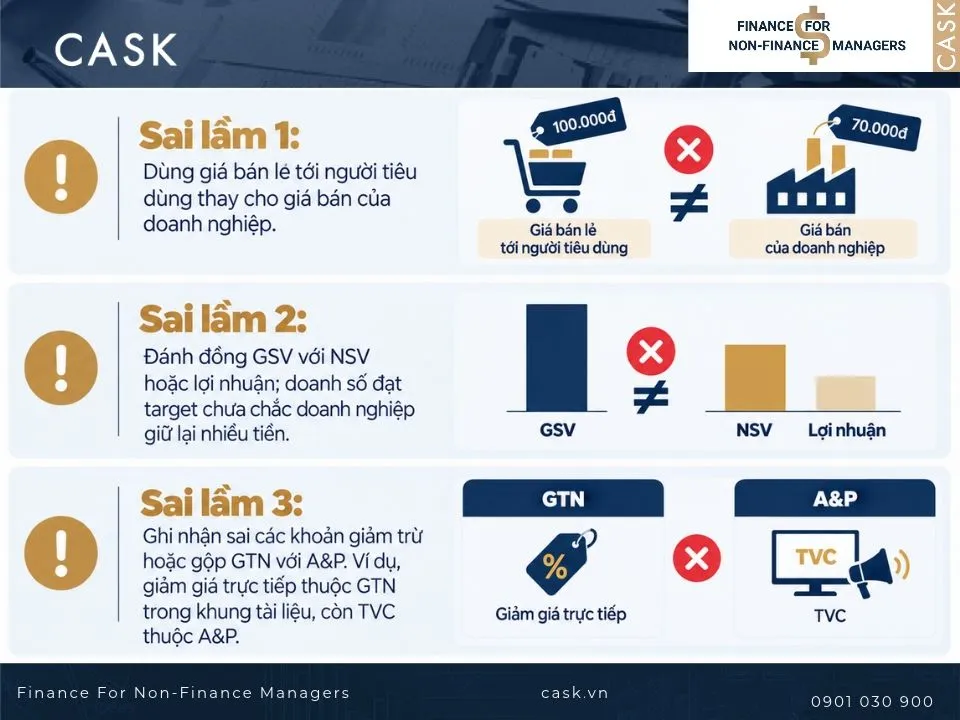
- Dùng nhầm giá bán lẻ (giá tới người tiêu dùng) thay vì giá bán ra của doanh nghiệp. GSV phải được tính trên giá doanh nghiệp bán cho khách hàng trực tiếp của mình (nhà phân phối/nhà bán lẻ) chứ không phải giá bán lẻ cuối cùng đến tay người tiêu dùng.
- Đánh đồng GSV với NSV hoặc lợi nhuận. GSV chỉ là điểm đầu của chuỗi P&L, không phải điểm kết thúc. Sau GSV, doanh nghiệp còn phải đi qua GTN để xác định NSV rồi tiếp tục trừ COGS, A&P, Overheads mới ra được lợi nhuận hoạt động. Nhầm lẫn GSV với NSV hay lợi nhuận sẽ khiến người ra quyết định đánh giá quá lạc quan về tình hình kinh doanh. Ví dụ, dù team đạt đủ target doanh thu dựa trên GSV nhưng quý đó công ty chạy nhiều chiết khấu để chốt đơn nên phần doanh thu thực giữ lại thấp hơn kế hoạch khá nhiều.
- Nhầm đưa các khoản giảm trừ doanh thu vào GSV, hoặc gộp lẫn GTN với A&P. Các khoản chiết khấu thương mại, chiết khấu bán lẻ hay giảm giá cho người tiêu dùng thuộc về GTN – xảy ra ngay sau GSV, chứ không được trừ vào trong GSV. Trong khi đó, chi phí A&P lại là một khoản mục hoàn toàn riêng, nằm ở tầng sau của P&L. Gộp nhầm các khoản này sẽ làm méo mó cả việc phân tích tăng trưởng lẫn việc đánh giá hiệu quả đầu tư thương mại. Một chương trình có giảm giá trực tiếp cho người tiêu dùng và TVC thì phần giảm giá đó thuộc về GTN, còn TVC thuộc về chi phí A&P.
7. Kết bài
- Đọc vị dòng tiền: Hiểu sâu sắc cách các chỉ số GSV, NSV, COGS tác động trực tiếp lên báo cáo P&L của doanh nghiệp.
- Tối ưu hóa chi phí: Đánh giá chính xác hiệu quả (ROI) của từng chiến dịch khuyến mãi, Trade Promo dưới góc nhìn của một Giám đốc Tài chính.
- Tự tin ra quyết định: Sử dụng công cụ Ratio Analysis để dự báo rủi ro, quản lý công nợ và đề xuất ngân sách thuyết phục trước Ban Giám đốc.
Khóa Học Liên Quan
Tài Chính Ứng Dụng Cho Quản Lý Thương Mại
Kế Hoạch Kinh Doanh Hàng Năm
Hành Trình Xây Dựng Thương Hiệu
Bài Viết Liên Quan