Nhiều doanh nghiệp khi nhìn báo cáo doanh thu vẫn quen với một con số duy nhất là tổng tiền bán ra. Nhưng con số đó thường gọi là Gross Sales Value chỉ là phần nổi. Phần thực sự quyết định doanh nghiệp có đang khỏe mạnh hay không nằm ở một chỉ số ít được nhắc tới hơn là Net Sales Value (doanh thu ròng).
Bài viết này sẽ giúp bạn hiểu chi tiết bản chất của doanh thu ròng trong chuỗi P&L và cách để các cấp quản lý thương mại tối ưu được chỉ số này một cách hiệu quả.
1. Net Sales Value là gì?
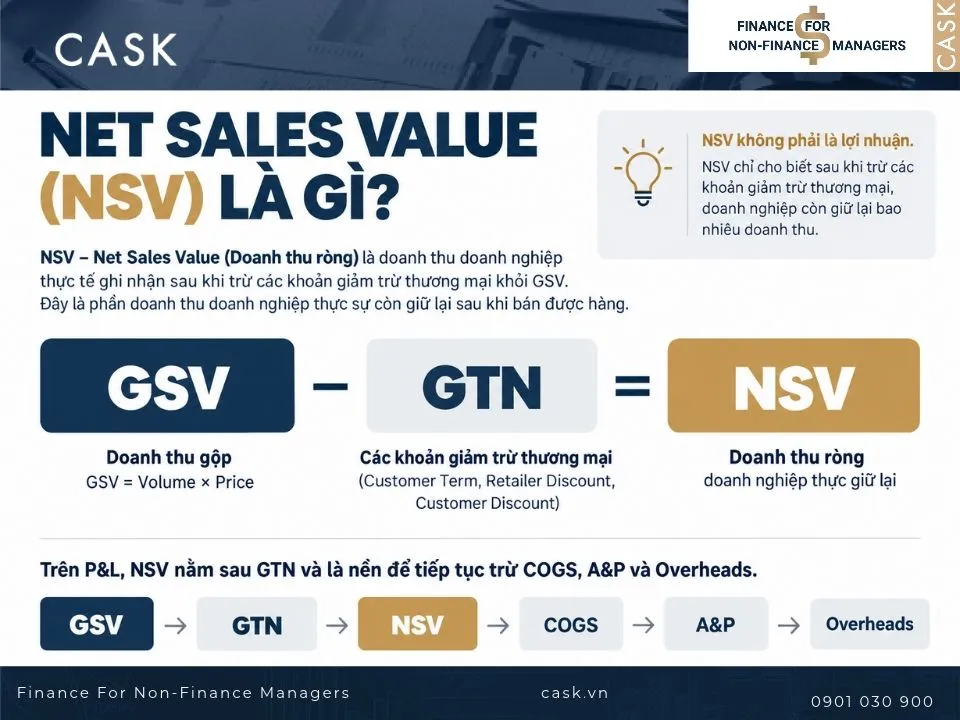
Net Sales Value (NSV – Doanh thu ròng) là doanh thu doanh nghiệp thực tế ghi nhận sau khi trừ các khoản giảm trừ thương mại (Gross to Net) khỏi Gross Sales Value.
Công thức tính NSV: NSV = GSV – GTN
Trong đó:
- GSV (Gross Sales Value): là doanh thu gộp chưa trừ bất kỳ khoản giảm trừ nào.
GSV = Volume × Price, với Price là giá bán của doanh nghiệp, chưa bao gồm VAT.
- GTN (Gross to Net) là tổng các khoản giảm trừ từ GSV để xác định NSV, bao gồm các khoản như Customer Term, Retailer Discount và Customer Discount.
Nói cách khác, GSV phản ánh giá trị bán hàng trước các khoản giảm trừ. NSV là phần doanh thu doanh nghiệp thực sự còn giữ lại sau khi trừ đi các khoản giảm trừ đó để bán được hàng.
Trong báo cáo lãi lỗ (P&L), NSV nằm sau GTN và là điểm khởi đầu cho toàn bộ phần chi phí phía sau: COGS (giá vốn), A&P (chi phí quảng cáo, khuyến mãi thương hiệu), Overheads (chi phí quản lý chung). Thường mọi tỷ lệ lãi gộp, lãi ròng sau này đều được tính trên nền NSV, không phải GSV. Vì vậy, nếu NSV bị tính sai hoặc bị bỏ qua, toàn bộ các chỉ số phía dưới cũng lệch theo.
Bên cạnh tính NSV, doanh nghiệp có thể tính thêm %NSV (hay %NSV/GSV) là tỷ lệ phần trăm của NSV trên GSV (có thể linh hoạt thay đổi GSV thành chỉ số khác tùy theo mục đích sử dụng).
Công thức: %NSV = NSV / GSV = (GSV – GTN) / GSV = 1 – GTN%
Chỉ số này giúp doanh nghiệp nhìn thấy chất lượng của GSV thay vì chỉ nhìn vào quy mô GSV. Chỉ số càng cao, tỷ lệ doanh thu doanh nghiệp giữ lại sau các khoản giảm trừ càng lớn. Nếu chỉ nhìn vào GSV mà không theo dõi %NSV, doanh nghiệp có thể đánh giá quá cao hiệu quả kinh doanh vì quy mô GSV tăng không đồng nghĩa với việc doanh nghiệp giữ lại được nhiều doanh thu hơn.
Ví dụ: Doanh nghiệp ABC có:
- GSV: 100.000
- GTN: 35.000, tương đương 35% GSV
- NSV: 65.000
Khi đó: %NSV = NSV/GSV = 65.000 / 100.000 = 65%
Điều này có nghĩa là với mỗi 100 đồng GSV, doanh nghiệp chỉ còn 65 đồng NSV sau khi trừ các khoản GTN. Đây là một khoảng chênh lệch đáng kể, thường bị che khuất nếu chỉ nhìn báo cáo GSV.
Theo dõi %NSV theo thời gian, theo kênh, theo khách hàng sẽ giúp phát hiện sớm khi nào tăng trưởng đang phải trả giá quá đắt bằng GTN trước khi nó phản ánh vào lợi nhuận cuối kỳ.
2. Ý nghĩa của chỉ số doanh thu ròng
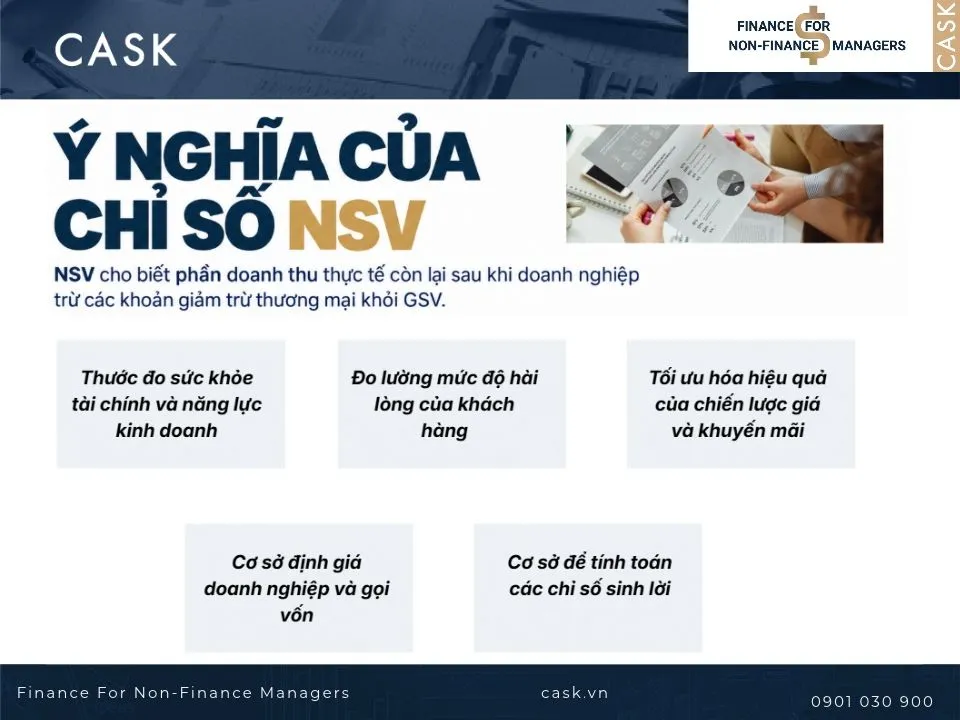
NSV cho biết phần doanh thu thực tế còn lại sau khi doanh nghiệp trừ các khoản giảm trừ thương mại (GTN) khỏi GSV.
- Thước đo sức khỏe tài chính và năng lực kinh doanh: Loại bỏ các yếu tố “vỏ bọc” như doanh thu ảo hay các đợt giảm giá mạnh. Giúp nhà quản trị biết chính xác dòng tiền thực tế kiếm được từ việc bán hàng.
- Đo lường mức độ hài lòng của khách hàng: Nếu khoảng cách giữa Gross Sales (Doanh thu gộp) và Net Sales quá lớn, điều đó cảnh báo tỷ lệ hàng bán bị trả lại hoặc khiếu nại đang ở mức cao. Cho thấy sản phẩm hoặc dịch vụ đang gặp vấn đề về chất lượng.
- Tối ưu hóa hiệu quả của chiến lược giá và khuyến mãi: Giúp doanh nghiệp đánh giá liệu các chương trình khuyến mãi, giảm giá hay chiết khấu cho đại lý có đang “bào mòn” lợi nhuận quá mức hay không.
- Cơ sở định giá doanh nghiệp và gọi vốn: Các nhà đầu tư và ngân hàng luôn nhìn vào Net Sales Value chứ không nhìn vào Gross Sales. Đây là thước đo chuẩn xác để đánh giá quy mô và tiềm năng tăng trưởng thực tế của một công ty.
- Cơ sở để tính toán các chỉ số sinh lời: Là cấu phần bắt buộc để tính toán Lợi nhuận gộp (Gross Profit) và Biên lợi nhuận gộp (Gross Profit Margin) những chỉ số quyết định sự sống còn của doanh nghiệp.
3. Các yếu tố ảnh hưởng đến NSV
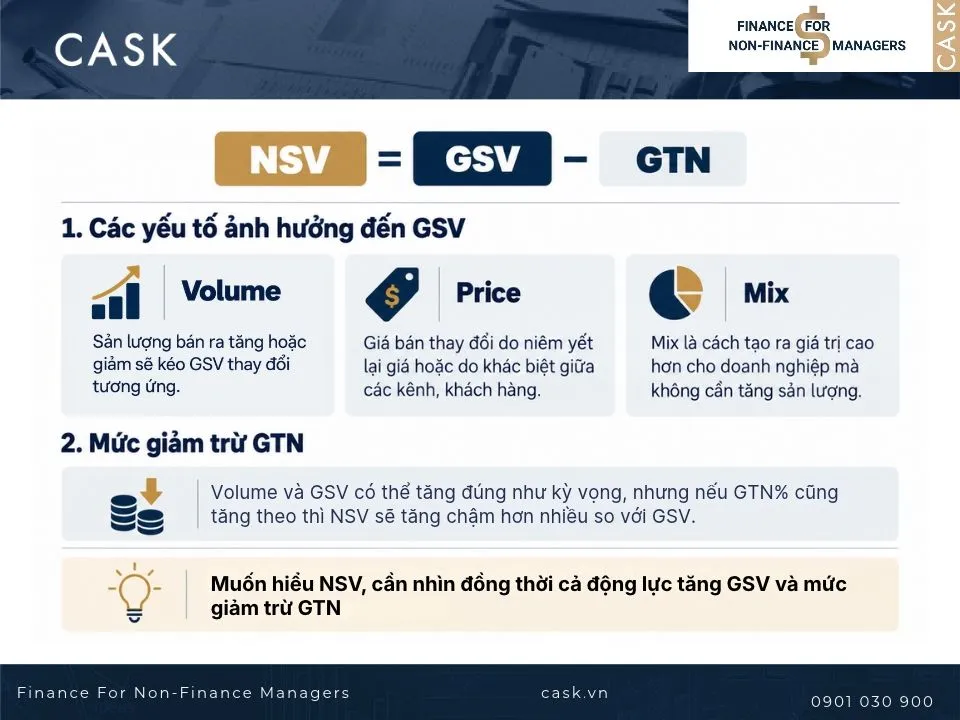
NSV chịu tác động kép, đến từ hai nhóm yếu tố hoàn toàn khác nhau:
3.1 Mọi yếu tố ảnh hưởng đến GSV
- Volume (Sản lượng): thường chịu ảnh hưởng bởi nhu cầu thị trường, độ phủ phân phối và các hoạt động kích cầu.
Ví dụ, nếu doanh nghiệp đang bán 100.000 chai dầu gội với giá 5 đô (GSV = 500.000 đô), một chương trình khuyến mãi kích cầu hiệu quả có thể đẩy sản lượng lên 120.000 chai, kéo GSV lên 600.000 đô dù giá bán không đổi.
- Price (Giá): thay đổi do niêm yết lại giá hoặc do cơ cấu giá theo từng khách hàng/kênh phân phối khác nhau.
Ví dụ, cùng một sản phẩm dầu gội, giá bán qua kênh siêu thị có thể là 6 đô, trong khi bán qua nhà bán lẻ truyền thống chỉ 5 đô.
- Mix (Cơ cấu bán hàng): Mix là cách tạo ra giá trị cao hơn (tăng trưởng hoặc lợi nhuận) cho doanh nghiệp mà không cần tăng sản lượng.
Ví dụ: nếu tỷ trọng bán hàng dịch chuyển sang các SKU có giá cao hơn, GSV có thể tăng dù tổng Volume không đổi vì cơ cấu đóng góp giữa các sản phẩm đã thay đổi. Tương tự, thay đổi cơ cấu thương hiệu, cơ cấu ngành hàng, cơ cấu kênh, cơ cấu khách hàng hay cơ cấu vùng miền cũng có thể tạo ra thay đổi đáng kể trong giá trị bán hàng – đây là 6 trục Mix mà doanh nghiệp có thể chủ động điều chỉnh.
3.2 Mức giảm trừ GTN thay đổi
Volume và GSV có thể tăng đúng như kỳ vọng, nhưng nếu GTN% cũng tăng theo, NSV sẽ tăng chậm hơn nhiều so với GSV. Vì thế, cần kiểm soát chính sách thương mại thỏa thuận với từng khách hàng, các chương trình giảm giá trực tiếp cho người tiêu dùng và cơ cấu khách hàng/kênh thay đổi.
4. Phòng ban/ bộ phận liên quan đến doanh thu ròng
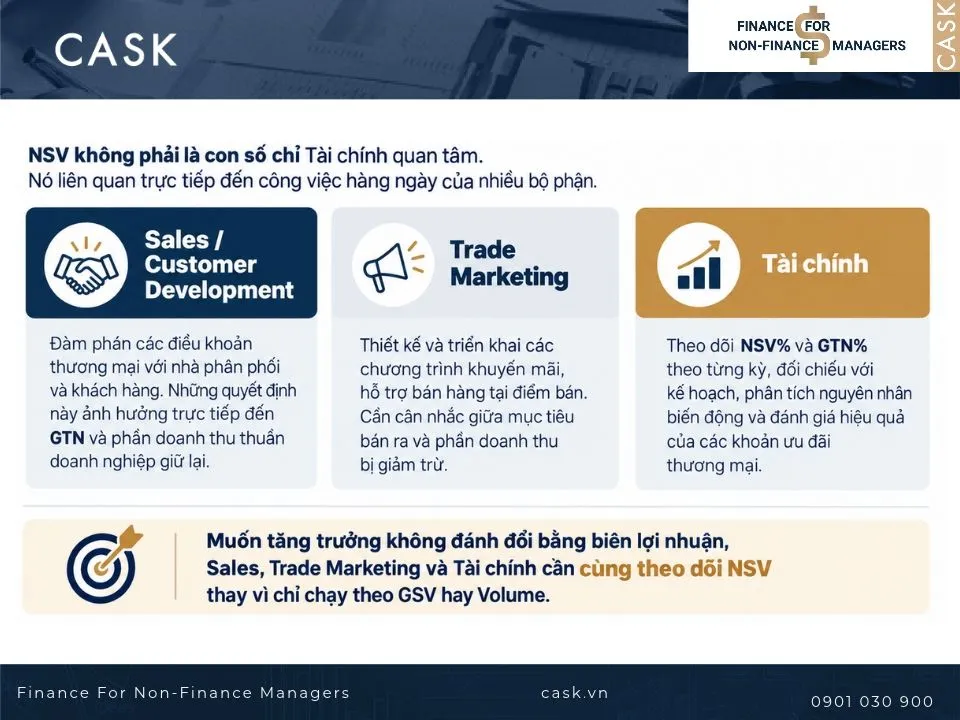
NSV không phải là con số chỉ Tài chính quan tâm, nó liên quan trực tiếp đến công việc hàng ngày của nhiều bộ phận:
-
- Sales / Customer Development: Đàm phán các điều khoản thương mại với nhà phân phối, siêu thị và khách hàng, như chiết khấu, thưởng doanh số và các khoản hỗ trợ thương mại. Những quyết định này ảnh hưởng trực tiếp đến GTN và phần doanh thu thuần doanh nghiệp giữ lại.
- Trade Marketing: Thiết kế và triển khai các chương trình khuyến mãi, hỗ trợ bán hàng tại điểm bán. Bộ phận này cần cân nhắc giữa mục tiêu thúc đẩy sản lượng bán và phần doanh thu bị giảm trừ hoặc chi phí phát sinh từ các chương trình.
- Tài chính: theo dõi NSV% và GTN% theo từng kỳ, đối chiếu với kế hoạch, phân tích nguyên nhân biến động và đánh giá hiệu quả của các khoản ưu đãi thương mại.
Vì NSV bị chi phối bởi quyết định của Sales và Trade Marketing, việc các bộ phận này hiểu và cùng theo dõi chỉ số NSV thay vì chỉ chạy theo GSV hay volume là điều kiện để tăng trưởng không đánh đổi bằng biên lợi nhuận.
5. Cách tối ưu Net Sales hiệu quả
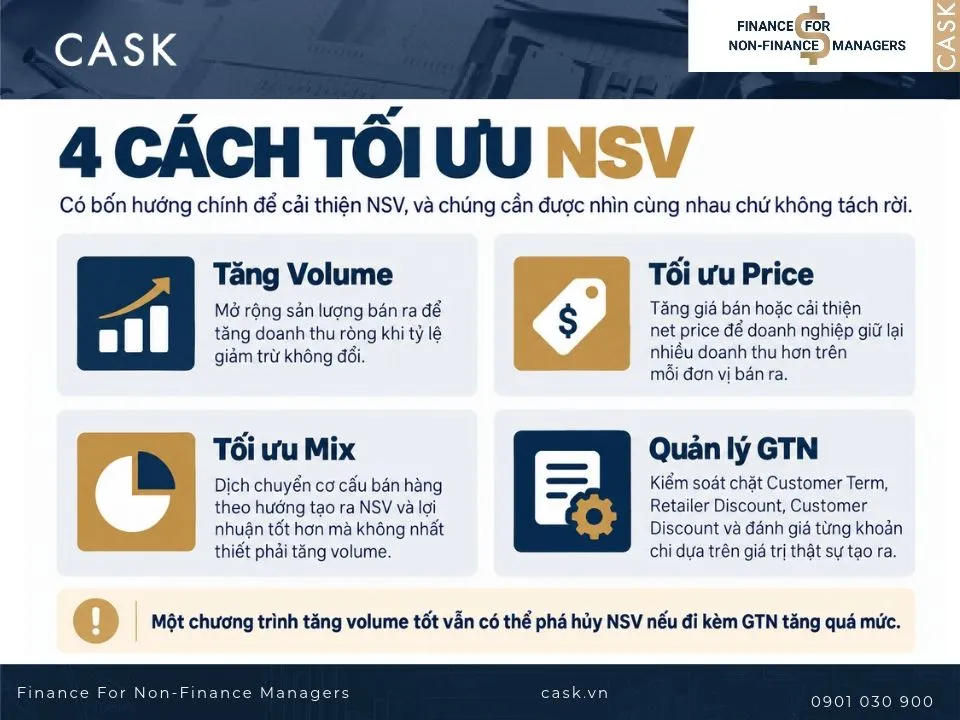
Có bốn hướng chính để cải thiện NSV và chúng cần được nhìn cùng nhau chứ không tách rời:
- Tăng Volume: mở rộng sản lượng bán ra (Volume growth X%). Một nhãn nước giải khát mở thêm nhà phân phối ở khu vực chưa có hàng, giữ nguyên chính sách chiết khấu. Sản lượng tăng và doanh thu ròng tăng gần tương ứng, vì tỷ lệ giảm trừ không đổi.
- Tối ưu Price: tăng giá bán hoặc cải thiện net price (Price Increase / Net Price Growth). Doanh nghiệp có thể chọn một trong hai cách, tăng nhẹ giá niêm yết khi đối thủ đã tăng hoặc giữ nguyên giá niêm yết nhưng bớt một chương trình giảm giá hiệu quả thấp, nhờ đó giá thực nhận trên mỗi sản phẩm cao hơn mà người mua không thấy giá thay đổi.
- Tối ưu Mix: dịch chuyển cơ cấu bán hàng – giữa thương hiệu, ngành hàng, SKU, kênh hoặc khách hàng theo hướng tạo ra NSV và/hoặc lợi nhuận tốt hơn mà không nhất thiết phải tăng volume. Ví dụ, dòng sản phẩm cao cấp thường có mức ưu đãi thương mại thấp hơn dòng phổ thông. Khi team đẩy mạnh dòng cao cấp ở kênh hiện đại, tổng số hộp bán ra không đổi nhưng NSV tăng vì mỗi hộp giữ lại được nhiều tiền hơn.
- Quản lý GTN: kiểm soát chặt Customer Term, Retailer Discount, Customer Discount và đánh giá từng khoản chi này dựa trên Volume hoặc NSV incremental mà nó thực sự tạo ra, chứ không chi theo thói quen hay áp lực đạt target ngắn hạn.
Một chương trình tăng volume tốt vẫn có thể phá hủy NSV nếu đi kèm GTN tăng quá mức. Đó là lý do phần tiếp theo là sai lầm phổ biến nhất mà các doanh nghiệp hay mắc phải.
6. Những sai lầm thường gặp khi nhìn doanh thu ròng
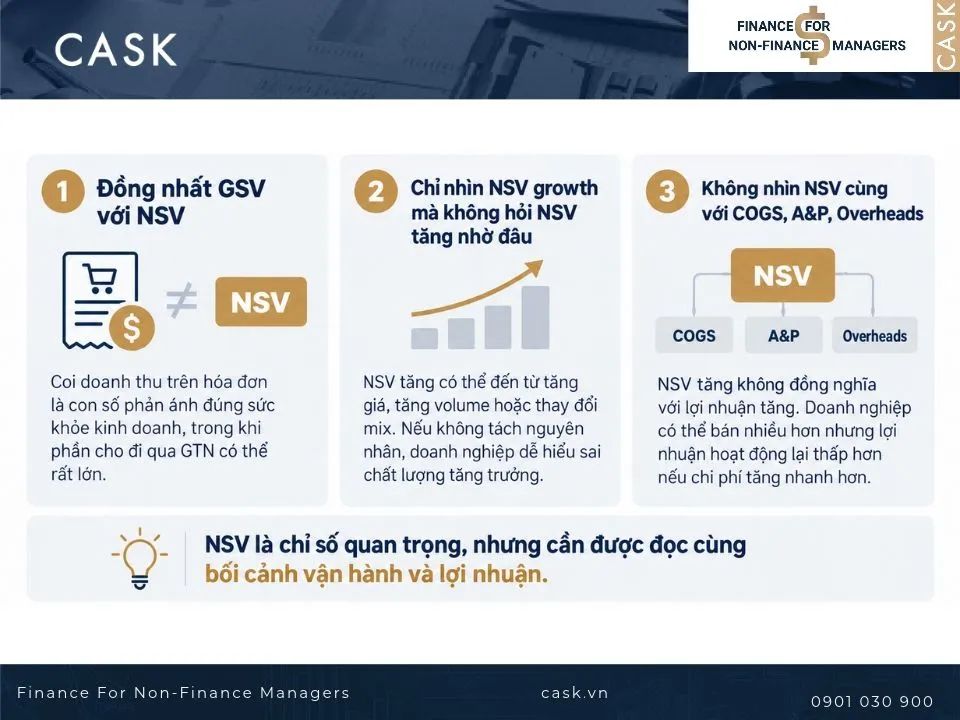
- Đồng nhất GSV với NSV: coi doanh thu trên hóa đơn là con số phản ánh đúng sức khỏe kinh doanh, trong khi phần cho đi qua GTN có thể rất lớn. Một hợp đồng lớn xuất hóa đơn rất đẹp, nhưng hợp đồng đó kèm nhiều điều khoản chiết khấu nên số tiền công ty thực sự giữ lại thấp hơn con số trên hóa đơn khá nhiều và Ban lãnh đạo hiểu nhầm về hiệu quả hợp đồng.
- Chỉ nhìn NSV growth mà không tìm hiểu NSV tăng nhờ đâu: một con số NSV% dương vẫn có thể ẩn chứa vấn đề, nếu phần lớn đến từ tăng giá (rủi ro mất thị phần) thay vì tăng volume thực chất hoặc ngược lại.
- Không nhìn NSV cùng với COGS, A&P, Overheads: NSV tăng không đồng nghĩa với lợi nhuận tăng. Năm nay NSV tăng nhưng giá nguyên liệu và ngân sách quảng cáo tăng nhanh hơn nhiều. Công ty phát hiện mình bán nhiều hơn nhưng lợi nhuận hoạt động lại thấp hơn năm trước. Như vậy, có thể thấy doanh nghiệp vẫn đang tăng trưởng lỗ.
7. Kết luận
GSV cho bạn biết doanh nghiệp bán được bao nhiêu, NSV cho bạn biết doanh nghiệp thực sự giữ lại được bao nhiêu. Đây là chỉ số để đánh giá xem một chương trình khuyến mãi, một đợt tăng giá, hay một thỏa thuận thương mại mới có thực sự tạo ra giá trị hay không.
Nếu doanh nghiệp của bạn vẫn đang báo cáo và ra quyết định chủ yếu dựa trên GSV, đây là lúc nên đưa NSV% vào bộ chỉ số theo dõi định kỳ cùng với việc bóc tách rõ NSV tăng nhờ Volume, Price, Mix hay do GTN thay đổi. Đó là bước đầu tiên để đảm bảo tăng trưởng doanh thu không âm thầm đánh đổi bằng lợi nhuận.
Tăng trưởng Net Sales Value (Doanh thu ròng) bền vững đòi hỏi một tư duy tài chính sắc bén thay vì chỉ chạy theo doanh số gộp. Nếu bạn muốn đọc vị các con số, tối ưu chính sách chiết khấu và tự tin đưa ra quyết định kinh doanh sinh lời, hãy tham khảo ngay Khóa học Finance for Non-Finance Managers của CASK – Lộ trình 2 ngày thiết kế riêng cho người không chuyên về tài chính!
Khóa Học Liên Quan
Tài Chính Ứng Dụng Cho Quản Lý Thương Mại
Kế Hoạch Kinh Doanh Hàng Năm
Hành Trình Xây Dựng Thương Hiệu
Bài Viết Liên Quan