Hỏi một quản lý Sales câu hỏi kinh điển “KPI của bạn là gì”, câu trả lời gần như luôn quy về một từ: doanh thu. Câu trả lời này đúng nhưng chưa đầy đủ. Chính sự chưa đầy đủ đó là nguyên nhân của không ít quyết định sai lầm trong ngành hàng tiêu dùng nhanh.
Bảng báo cáo lãi lỗ, thường gọi tắt là P&L, là một chuỗi các dòng nối tiếp nhau, mỗi dòng trừ đi một khoản chi phí để ra dòng tiếp theo, cho đến khi còn lại lợi nhuận cuối cùng. Muốn biết Sales nên chịu trách nhiệm ở đâu, cách rõ ràng nhất là đi hết một lượt chuỗi này, xem Sales chạm vào dòng nào, chạm bằng cách nào, ở mức độ ra sao.
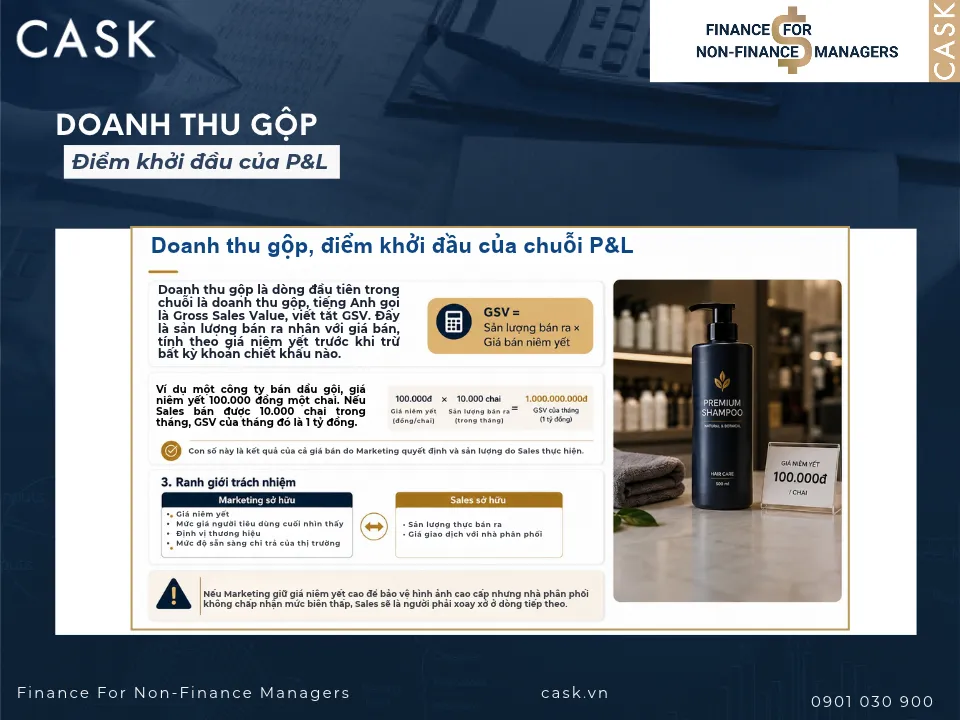
1. Doanh thu gộp, điểm khởi đầu của chuỗi P&L
Dòng đầu tiên trong chuỗi là doanh thu gộp, tiếng Anh gọi là Gross Sales Value, viết tắt GSV. Đây là sản lượng bán ra nhân với giá bán, tính theo giá niêm yết trước khi trừ bất kỳ khoản chiết khấu nào.
Ví dụ một công ty bán dầu gội, giá niêm yết 100.000 đồng một chai. Nếu Sales bán được 10.000 chai trong tháng, GSV của tháng đó là 1 tỷ đồng. Con số này nghe có vẻ là thành tích của Sales, nhưng thực ra nó là kết quả của hai yếu tố: giá bán do Marketing quyết định, sản lượng do Sales thực hiện.
Đây là ranh giới đầu tiên cần làm rõ. Marketing sở hữu giá niêm yết, mức giá người tiêu dùng cuối nhìn thấy trên kệ hàng, dựa trên định vị thương hiệu và mức độ sẵn sàng chi trả của thị trường. Sales sở hữu phần còn lại, tức sản lượng thực bán ra và giá giao dịch với nhà phân phối.
Khi hai bên không đồng bộ, ví dụ Marketing giữ giá niêm yết cao để bảo vệ hình ảnh cao cấp trong khi nhà phân phối không chấp nhận mức biên thấp, Sales sẽ là người phải xoay xở ở dòng tiếp theo.
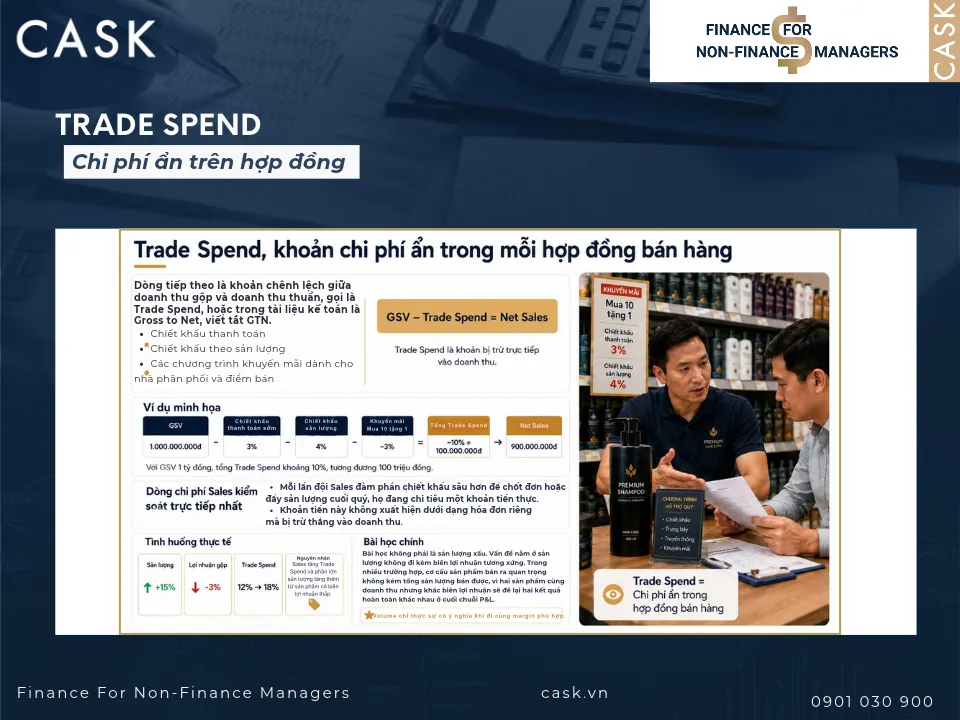
2. Trade Spend, khoản chi phí ẩn trong mỗi hợp đồng bán hàng
Dòng tiếp theo là khoản chênh lệch giữa doanh thu gộp và doanh thu thuần, gọi là Trade Spend, hoặc trong tài liệu kế toán gọi là Gross to Net, viết tắt GTN. Khoản này bao gồm chiết khấu thanh toán, chiết khấu theo sản lượng và các chương trình khuyến mãi dành cho nhà phân phối và điểm bán.
Quay lại ví dụ dầu gội, giả sử công ty áp dụng chiết khấu thanh toán sớm 3%, chiết khấu sản lượng 4% cho nhà phân phối nhập đủ số lượng cam kết, thêm một đợt khuyến mãi mua 10 tặng 1 dịp cuối năm tương đương 3%. Tổng Trade Spend khoảng 10%, tức 100 triệu đồng trên GSV 1 tỷ.
Trade Spend là dòng Sales kiểm soát trực tiếp và rõ ràng nhất trong toàn bộ chuỗi. Mỗi lần đội ngũ đàm phán một mức chiết khấu sâu hơn để chốt đơn hoặc đẩy sản lượng cuối quý, họ đang chi tiêu một khoản tiền thực, chỉ khác là khoản tiền đó không xuất hiện dưới dạng hóa đơn mà bị trừ thẳng vào doanh thu.
Một tình huống thường gặp trong thực tế tư vấn doanh nghiệp minh họa rõ rủi ro này. Một công ty FMCG có đội Sales rất giỏi, tăng trưởng sản lượng 15% so với năm trước. Nhưng khi phòng Tài chính rà soát P&L cuối năm, lợi nhuận gộp lại giảm 3%.
Nguyên nhân là để đẩy sản lượng, đội Sales đã tăng Trade Spend từ 12% lên 18% trên doanh thu thuần, đồng thời phần lớn sản lượng tăng thêm đến từ những sản phẩm có biên lợi nhuận thấp.
Bài học ở đây không phải là sản lượng xấu. Vấn đề nằm ở sản lượng không đi kèm biên lợi nhuận tương xứng. Trong nhiều trường hợp, cơ cấu sản phẩm bán ra quan trọng không kém tổng sản lượng bán được, vì hai sản phẩm cùng doanh thu nhưng khác biên lợi nhuận sẽ để lại hai kết quả hoàn toàn khác nhau ở cuối chuỗi P&L.
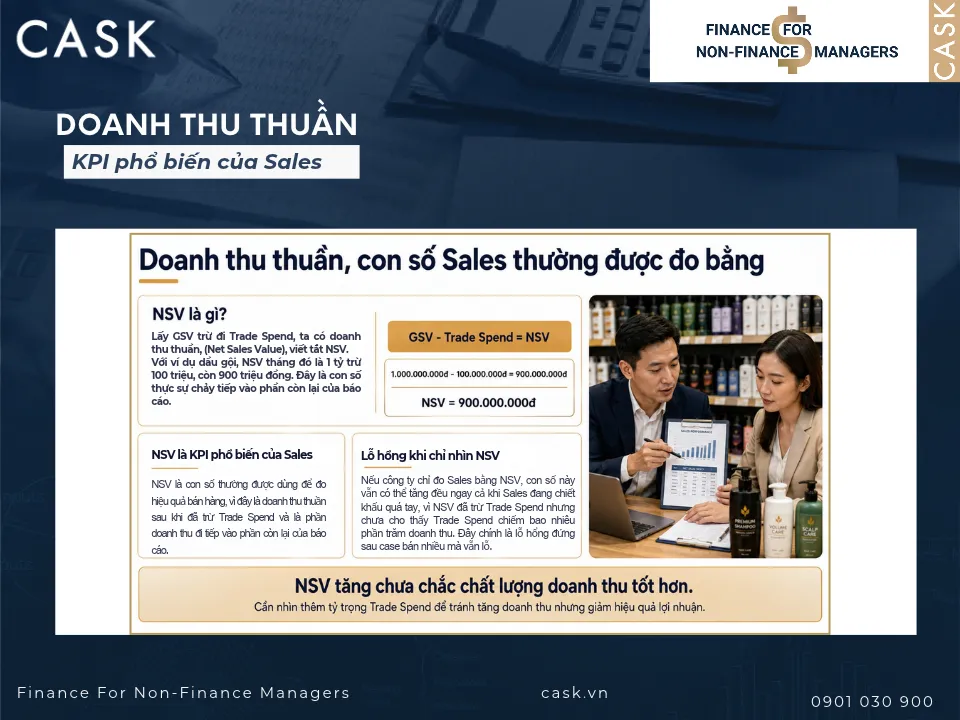
3. Doanh thu thuần, con số Sales thường được đo bằng
Lấy GSV trừ đi Trade Spend, ta có doanh thu thuần, tiếng Anh gọi là Net Sales Value, viết tắt NSV. Với ví dụ dầu gội, NSV tháng đó là 1 tỷ trừ 100 triệu, còn 900 triệu đồng. Đây là con số thực sự chảy tiếp vào phần còn lại của báo cáo. Đây cũng là con số phổ biến nhất khi nói đến KPI của Sales.
Vấn đề là nếu công ty chỉ đo Sales bằng NSV, con số này vẫn có thể tăng đều ngay cả khi Sales đang chiết khấu quá tay, vì NSV đã trừ Trade Spend nhưng chưa cho thấy Trade Spend đó đang chiếm bao nhiêu phần trăm doanh thu. Đây chính là lỗ hổng đứng sau case bán nhiều mà lỗ vừa nêu ở trên.
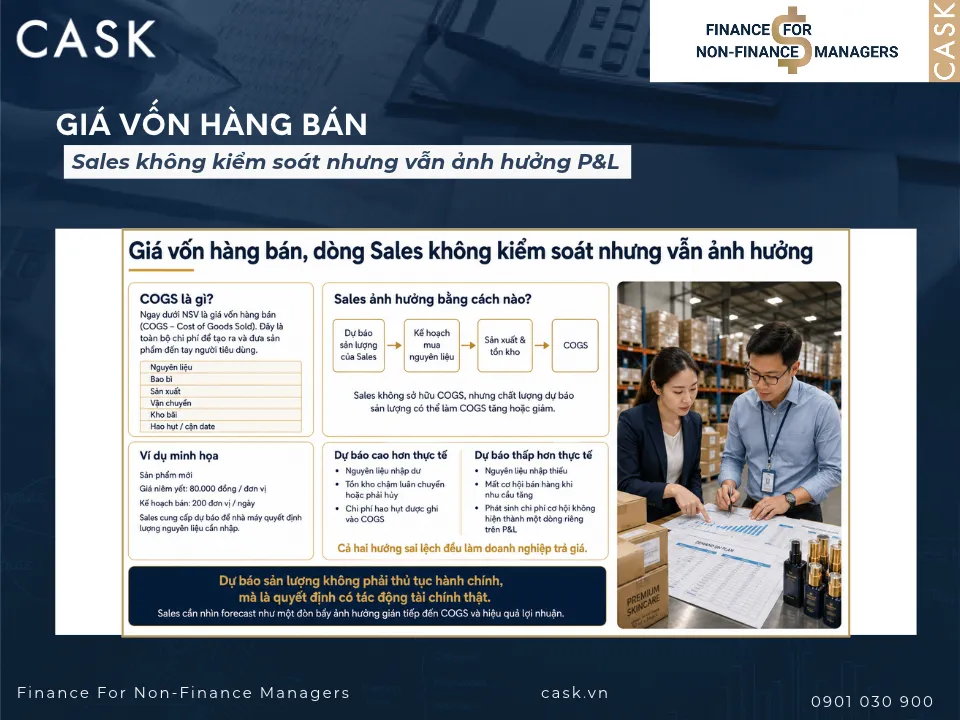
4. Giá vốn hàng bán, dòng Sales không kiểm soát nhưng vẫn ảnh hưởng
Ngay dưới NSV là giá vốn hàng bán, tiếng Anh gọi là Cost of Goods Sold, viết tắt COGS. Đây là chi phí sản xuất cộng chi phí vận chuyển đưa sản phẩm đến tay người tiêu dùng, cụ thể gồm nguyên liệu, bao bì, sản xuất, vận chuyển, kho bãi và phần hàng hao hụt hoặc cận date.
Sales không kiểm soát dòng này, đó là việc của Supply Chain. Nhưng có một cơ chế ít ai để ý, Sales ảnh hưởng đến COGS qua độ chính xác của dự báo sản lượng mà mình cung cấp cho nhà máy để lên kế hoạch mua nguyên liệu.
Một tình huống hay được dùng để minh họa điều này. Một công ty ra mắt sản phẩm mới, Marketing định giá niêm yết 80.000 đồng một đơn vị, dựa trên kế hoạch bán khoảng 200 đơn vị mỗi ngày. Đội Sales là bên trực tiếp làm việc với nhà cung cấp nguyên liệu, dựa trên chính con số 200 đơn vị mỗi ngày đó để quyết định nhập bao nhiêu nguyên liệu cho sản xuất.
Vấn đề nằm ở chỗ con số 200 đơn vị mỗi ngày chỉ là một dự báo, không phải một cam kết chắc chắn. Nếu Sales dự báo lạc quan hơn thực tế, nguyên liệu nhập về nhiều hơn mức tiêu thụ thật, phần dư sẽ thành hàng tồn chậm luân chuyển hoặc phải hủy bỏ khi hết hạn. Khoản này ghi thẳng vào COGS dưới dạng hao hụt.
Nếu Sales dự báo thận trọng hơn thực tế, nguyên liệu nhập về không đủ, công ty sẽ mất cơ hội bán hàng ngay khi nhu cầu thị trường vượt kế hoạch. Đây là một dạng chi phí ẩn khác, không hiện thành một dòng riêng trên P&L nhưng có thật.
Cả hai hướng sai lệch đều bắt nguồn từ cùng một chỗ, chất lượng dự báo sản lượng của Sales. Đây là lý do Sales cần nhìn dự báo của mình không phải như một con số hành chính gửi cho nhà máy, mà như một quyết định có ảnh hưởng tài chính thật, dù dòng bị ảnh hưởng lại không phải dòng Sales sở hữu.
5. Lợi nhuận gộp, nơi hai câu chuyện trên gặp nhau
Lấy NSV trừ COGS, ta có lợi nhuận gộp, tiếng Anh gọi là Gross Profit, viết tắt GP. Với ví dụ dầu gội, giả sử COGS chiếm khoảng 55% NSV, tương đương 495 triệu đồng, GP còn lại sẽ là 405 triệu, tức biên lợi nhuận gộp khoảng 45%.
GP là nơi cả hai câu chuyện vừa kể, Trade Spend tăng cao và dự báo sản lượng thiếu chính xác, cộng dồn lại thành một con số duy nhất. Đây cũng là lý do vì sao ban giám đốc thường nhìn GP thay vì NSV khi đánh giá một chiến dịch bán hàng có thực sự hiệu quả hay không, vì GP là con số đã gánh chịu hậu quả của cả hai loại quyết định trên.
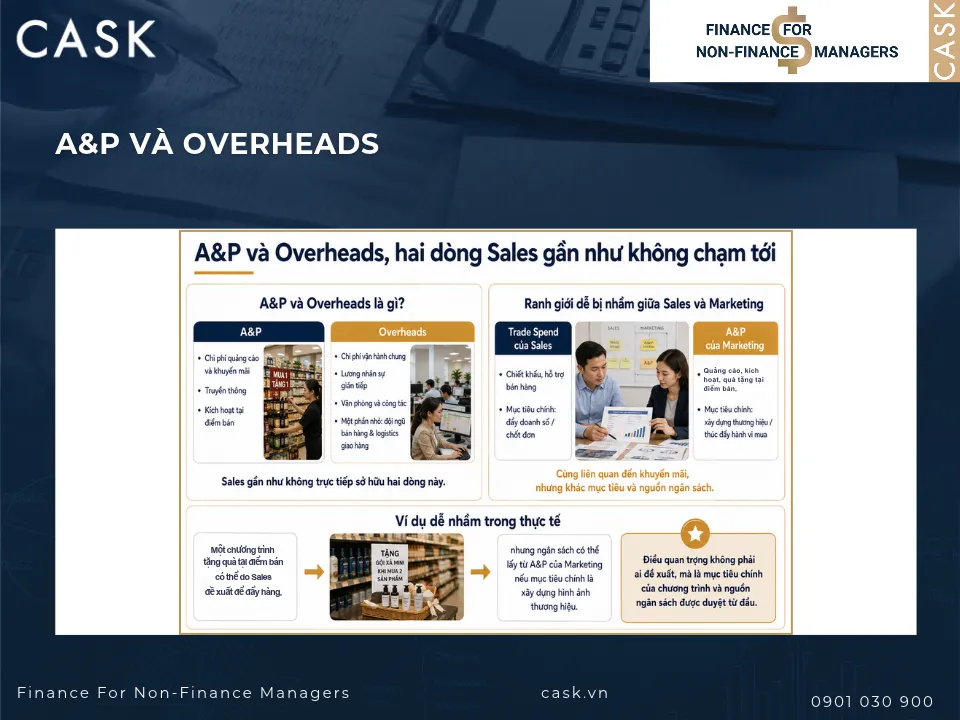
6. A&P và Overheads, hai dòng Sales gần như không chạm tới
Đi tiếp xuống chuỗi P&L là chi phí quảng cáo và khuyến mãi, gọi tắt A&P, gồm chi phí truyền thông và chi phí kích hoạt tại điểm bán. Kế đó là chi phí vận hành chung, gọi là Overheads, gồm lương nhân sự gián tiếp, chi phí văn phòng và công tác. Sales gần như không chạm vào hai dòng này, ngoại trừ một khoản nhỏ là chi phí đội ngũ bán hàng và logistics giao hàng nằm trong Overheads.
Điểm cần lưu ý là ranh giới giữa Trade Spend của Sales và A&P của Marketing đôi khi bị nhầm lẫn trong thực tế, vì cả hai đều liên quan đến khuyến mãi. Một chương trình tặng quà tại điểm bán có thể do Sales đề xuất để đẩy hàng, nhưng ngân sách lại được trích từ A&P của Marketing nếu mục tiêu chính là xây dựng hình ảnh thương hiệu.
Việc phân định ngân sách này thuộc về ai cần được thống nhất trước, nếu không hai phòng sẽ tranh nhau ghi công khi chương trình thành công và đùn đẩy trách nhiệm khi chương trình thất bại.
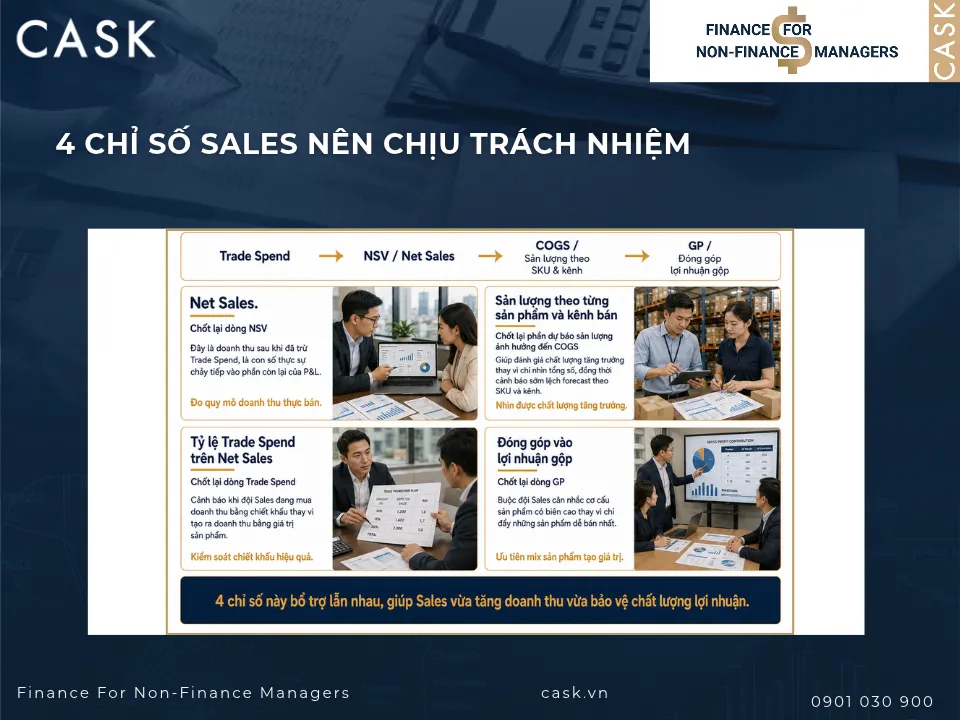
7. Tổng hợp lại: bốn chỉ số Sales nên chịu trách nhiệm
Đi hết một lượt chuỗi P&L, có thể tổng hợp lại thành bốn chỉ số, mỗi chỉ số chốt lại một phần đã phân tích ở trên:
- Net Sales, chốt lại dòng NSV, tức doanh thu sau khi đã trừ Trade Spend, vì đây là con số thực sự chảy tiếp vào phần còn lại của P&L.
- Sản lượng theo từng sản phẩm và từng kênh bán, chốt lại phần dự báo sản lượng ảnh hưởng đến COGS, giúp đánh giá chất lượng tăng trưởng thay vì chỉ nhìn tổng số.
- Tỷ lệ Trade Spend trên Net Sales, chốt lại dòng Trade Spend, cảnh báo khi đội Sales đang mua doanh thu bằng chiết khấu thay vì tạo ra doanh thu bằng giá trị sản phẩm.
- Đóng góp vào lợi nhuận gộp, chốt lại dòng GP, buộc đội Sales cân nhắc cơ cấu sản phẩm có biên cao thay vì chỉ đẩy những sản phẩm dễ bán nhất.
8. Lợi ích khi gán đúng bốn dòng này cho Sales
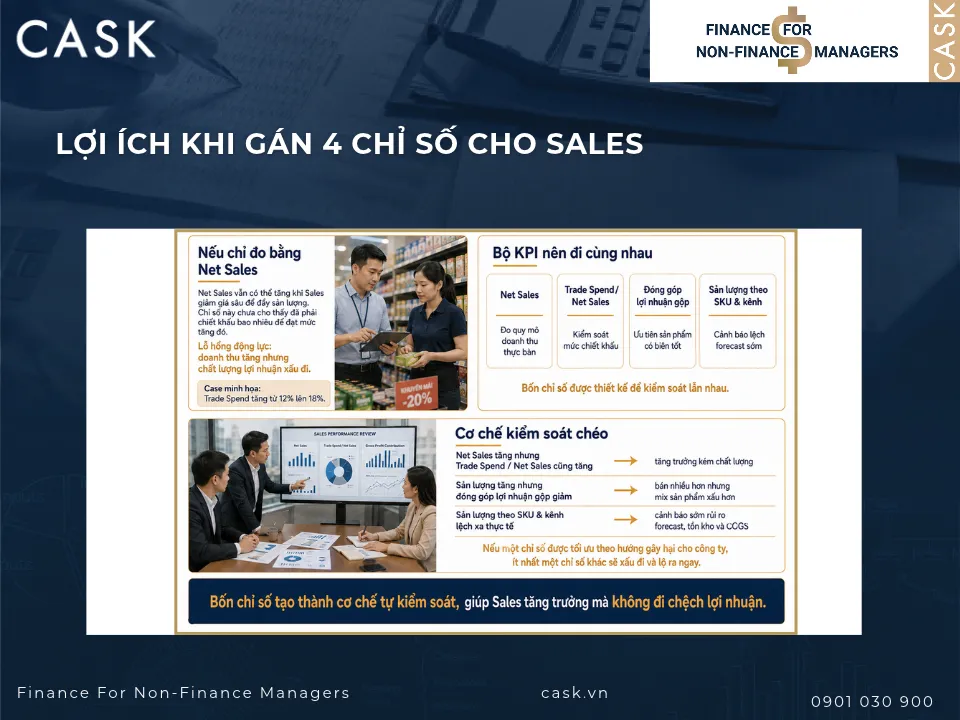
Nếu công ty chỉ gán một KPI duy nhất là Net Sales cho Sales, động lực sẽ lệch ngay lập tức. Net Sales vẫn tăng đều khi Sales giảm giá sâu để đẩy số lượng, vì bản thân con số này chưa cho thấy phần trăm chiết khấu đã bỏ ra bao nhiêu để đạt được mức tăng đó. Đây chính là lỗ hổng động lực đứng sau case Trade Spend tăng từ 12% lên 18% đã nêu ở trên.
Gán thêm tỷ lệ Trade Spend trên Net Sales bịt lỗ hổng đó, vì chỉ số này chỉ đẹp khi Sales bán được hàng mà không phải chiết khấu quá tay. Gán thêm đóng góp lợi nhuận gộp buộc Sales phải quan tâm đến COGS của sản phẩm mình bán, dù không kiểm soát dòng đó, vì bán đúng sản phẩm có biên cao mới thực sự tạo giá trị cho công ty, không phải bán được nhiều nhất.
Gán thêm sản lượng theo SKU và kênh giúp phát hiện sớm nếu dự báo của Sales đang lệch xa thực tế, đúng như cơ chế đã phân tích ở phần giá vốn hàng bán.
Lợi ích chung của bốn chỉ số này nằm ở tính bổ trợ lẫn nhau. Đây không phải bốn con số rời rạc chọn ngẫu nhiên, mà được thiết kế sao cho nếu Sales tối ưu một chỉ số theo hướng gây hại cho công ty, ít nhất một chỉ số khác trong bốn chỉ số sẽ xấu đi và lộ ra ngay, thay vì phải đợi đến cuối năm Tài chính mới phát hiện.
Lợi ích khi gán đúng bốn dòng này cho Sales
9. Hạn chế cần lưu ý
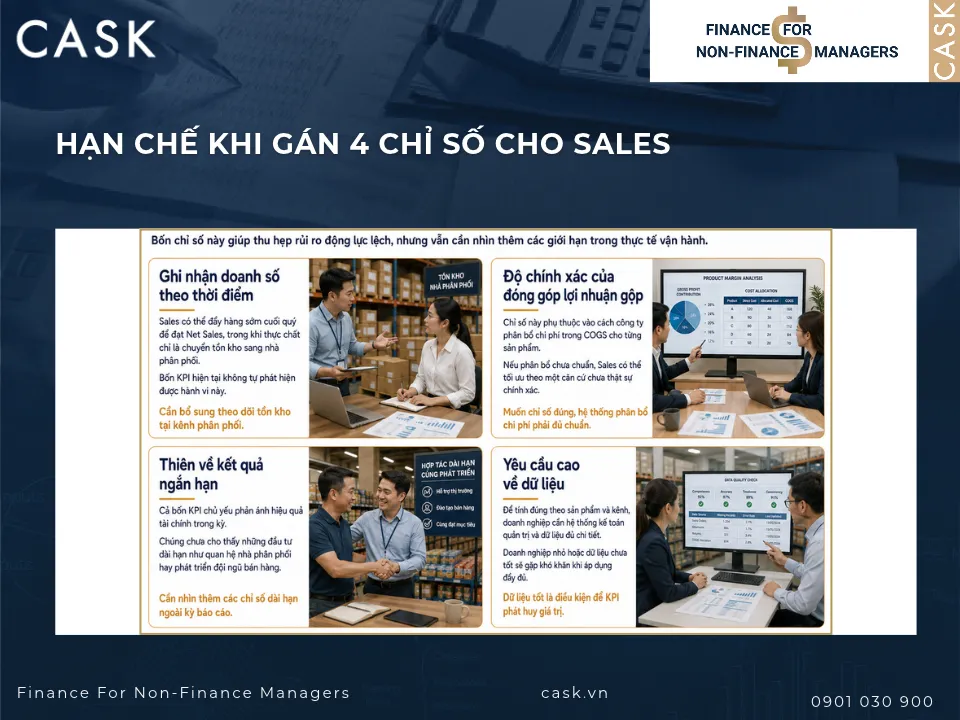
Bốn chỉ số này thu hẹp phần lớn rủi ro động lực lệch, nhưng không loại bỏ hoàn toàn. Có bốn hạn chế đáng chú ý.
Thứ nhất là rủi ro về thời điểm ghi nhận doanh số. Sales vẫn có thể đẩy hàng sớm vào cuối quý để đạt chỉ tiêu Net Sales trong khi Trade Spend chưa tăng nhiều, nhưng thực chất chỉ là chuyển tồn kho từ công ty sang nhà phân phối. Bốn KPI hiện tại không tự phát hiện được hành vi này, cần có thêm chỉ số theo dõi tồn kho tại kênh phân phối mới bịt được lỗ hổng.
Thứ hai là độ chính xác của chỉ số đóng góp lợi nhuận gộp. Chỉ số này phụ thuộc vào cách công ty phân bổ chi phí gián tiếp trong COGS cho từng sản phẩm. Nếu hệ thống phân bổ chi phí chưa chuẩn, con số đóng góp lợi nhuận gộp giữa các sản phẩm có thể bị lệch, khiến Sales tối ưu theo một căn cứ không hoàn toàn chính xác.
Thứ ba là tính ngắn hạn của cả bốn chỉ số. Chúng đều là chỉ số tài chính trong kỳ, chưa phản ánh những khoản đầu tư dài hạn của Sales như xây dựng quan hệ với nhà phân phối hay phát triển năng lực đội ngũ bán hàng, những yếu tố ảnh hưởng đến kết quả các kỳ sau nhưng không hiện ngay trên bốn KPI này.
Thứ tư là yêu cầu về dữ liệu. Để tính đúng đóng góp lợi nhuận gộp theo từng sản phẩm và kênh, công ty cần hệ thống kế toán quản trị đủ chi tiết. Ở những công ty quy mô nhỏ hoặc dữ liệu chưa được tổ chức tốt, việc áp dụng đầy đủ bốn KPI này có thể gặp khó khăn thực tế, dù về nguyên lý là đúng hướng.
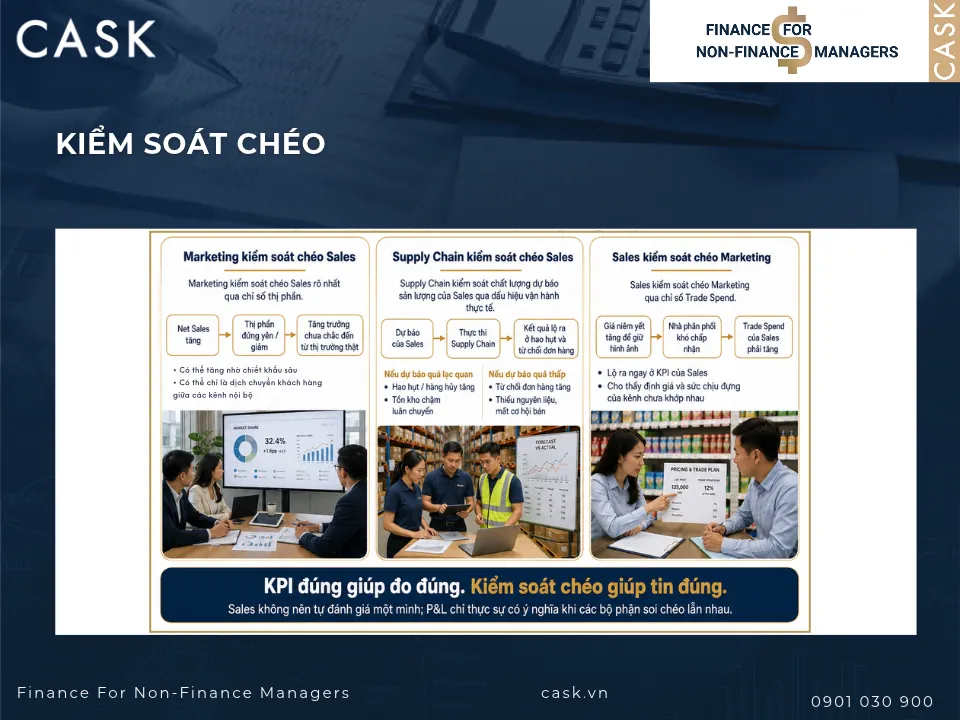
10. Kiểm soát chéo: Sales chịu kiểm soát chéo từ bộ phận nào, kiểm soát chéo bộ phận nào qua P&L
Việc gán KPI đúng dòng chỉ giải quyết được một nửa vấn đề. Nửa còn lại nằm ở nguyên tắc không một bộ phận nào nên tự đánh giá kết quả của chính mình, kết quả của Sales cần được kiểm soát chéo bởi chỉ số của bộ phận khác thì mới đáng tin cậy.
Marketing là bộ phận kiểm soát chéo Sales rõ nét nhất, thông qua chỉ số thị phần. Nếu Net Sales tăng nhưng thị phần của Marketing đứng yên hoặc giảm, đó là dấu hiệu tăng trưởng đến từ chiết khấu hoặc từ việc dịch chuyển khách hàng giữa các kênh nội bộ, không phải từ việc chiếm thêm thị trường thật.
Supply Chain kiểm soát chéo phần dự báo sản lượng của Sales, thông qua tỷ lệ hao hụt và tỷ lệ từ chối đơn hàng. Nếu tỷ lệ hao hụt và hàng hủy tăng lên đúng vào giai đoạn Sales đưa ra dự báo lạc quan, hoặc nếu Supply Chain liên tục phải từ chối đơn hàng vì thiếu nguyên liệu, cả hai đều là bằng chứng cho thấy chất lượng dự báo của Sales có vấn đề.
Ngược lại, Sales kiểm soát chéo Marketing thông qua chỉ số Trade Spend. Nếu Marketing đẩy giá niêm yết lên cao để giữ hình ảnh cao cấp nhưng không tính đến sức chịu đựng của nhà phân phối, chính Trade Spend của Sales sẽ phải tăng lên để bù đắp. Con số đó lộ ra ngay ở KPI của Sales, đúng như ranh giới đã trình bày ở phần đầu bài.
11. Ứng dụng trong buổi review P&L hàng tháng
Trong các buổi review nội bộ, Sales nên trình bày kết quả theo cấu trúc từ Gross Sales → Trade Spend → Net Sales → COGS → Gross Profit, thay vì chỉ báo cáo doanh thu.
Trade Spend cần được tách riêng theo từng loại chiết khấu và khuyến mãi để làm rõ chi phí đứng sau doanh thu. Cách trình bày này giúp Sales, Marketing và Supply Chain nhìn thấy tác động của từng hoạt động đến lợi nhuận, từ đó phối hợp kiểm soát chi phí và cải thiện hiệu quả kinh doanh.
Tìm hiểu khóa học Khóa học Finance for Non-Finance tại CASK để xây dựng tư duy tài chính và biến dữ liệu thành công cụ quản trị business
Khóa Học Liên Quan
Tài Chính Ứng Dụng Cho Quản Lý Thương Mại

Kế Hoạch Kinh Doanh Hàng Năm

Hành Trình Xây Dựng Thương Hiệu
Bài Viết Liên Quan