Operating Profit là gì và vì sao doanh thu, lợi nhuận gộp tăng chưa chắc giúp doanh nghiệp kinh doanh hiệu quả? Ví dụ, công ty B có PBO 650 triệu đồng, cao hơn gấp đôi mức 300 triệu đồng của công ty A. Tuy nhiên, do chi phí vận hành lên tới 350 triệu đồng so với 100 triệu đồng của A, OP của B chỉ đạt 300 triệu đồng, cao hơn A đúng 100 triệu đồng. Với NSV lần lượt là 3 tỷ đồng và 1 tỷ đồng, OP% của B chỉ đạt 10%, bằng một nửa mức 20% của A.
Đây chính là lý do doanh nghiệp cần theo dõi Operating Profit (OP) – lợi nhuận hoạt động – để biết thực sự giữ lại được bao nhiêu lợi nhuận sau toàn bộ chi phí. Bài viết dưới đây giải thích OP là gì, cách tính, cách đọc OP% và cách tối ưu chỉ số này.
1. Operating Profit (OP) là gì?
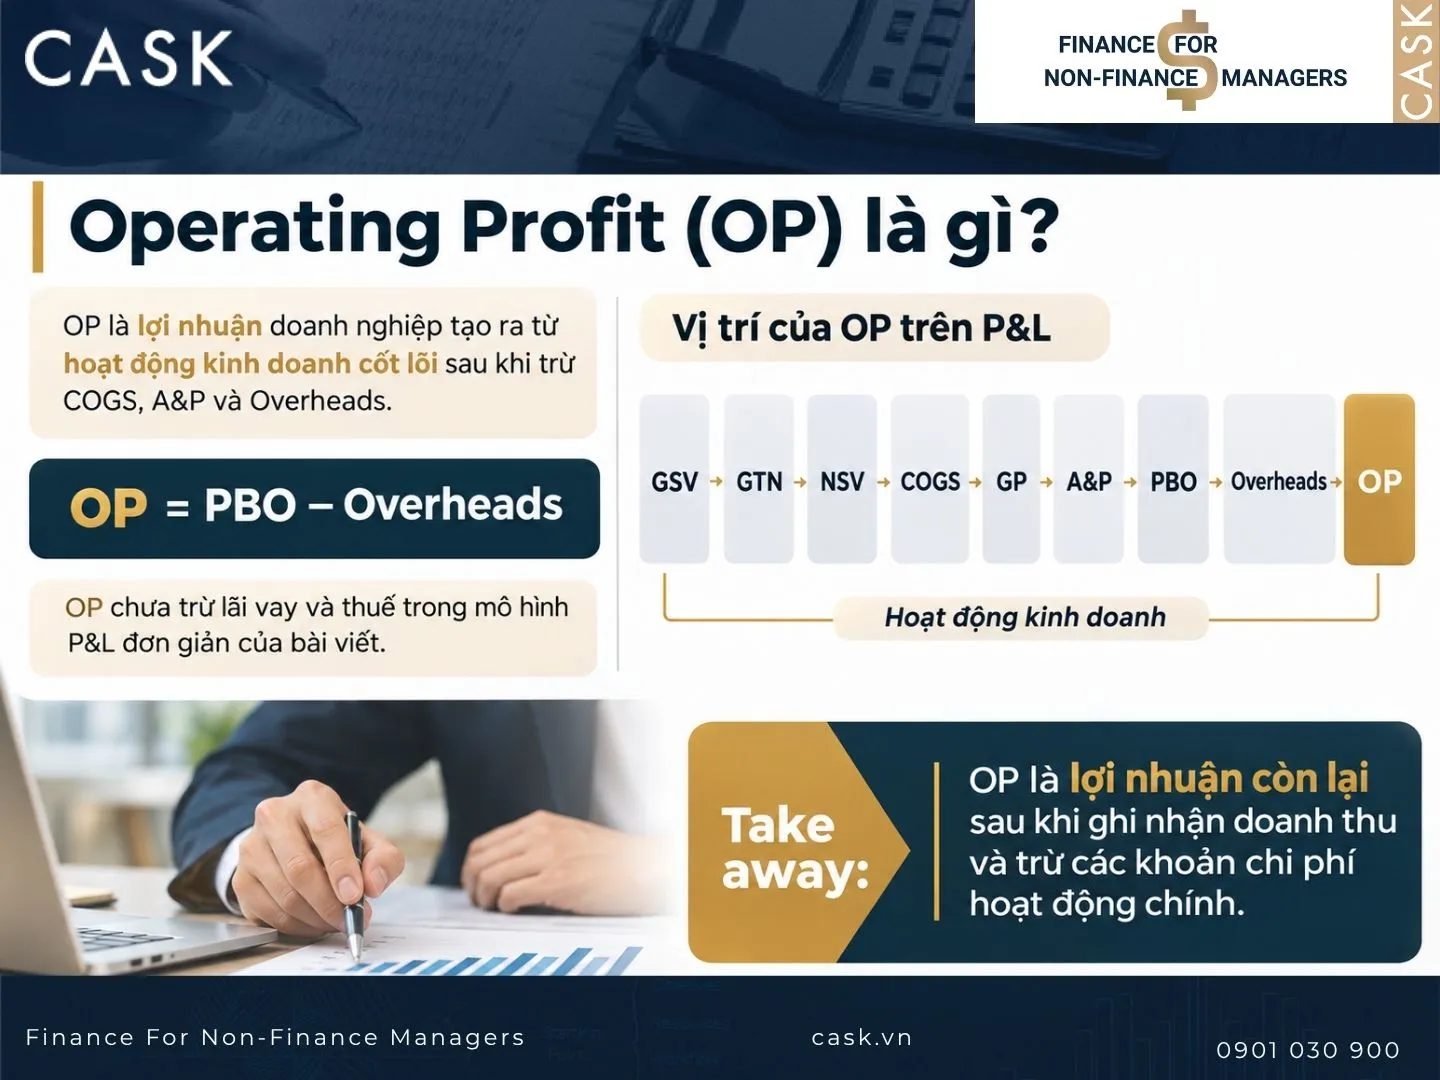
Operating Profit (lợi nhuận hoạt động) là lợi nhuận doanh nghiệp tạo ra từ hoạt động kinh doanh cốt lõi sau khi trừ các chi phí liên quan, bao gồm giá vốn hàng bán (COGS), quảng cáo và khuyến mãi (A&P), cùng chi phí vận hành (Overheads).
Công thức: OP = PBO – Overheads
Trong đó:
- PBO: Lợi nhuận sau khi trừ COGS và A&P khỏi NSV.
- Overheads: Các chi phí vận hành và hỗ trợ hoạt động kinh doanh.
OP chưa trừ lãi vay và thuế trong mô hình P&L đơn giản của bài viết.
Vị trí của OP trên P&L: OP nằm ở cuối chuỗi P&L, thể hiện lợi nhuận còn lại sau khi doanh nghiệp đã ghi nhận doanh thu và trừ các khoản chi phí hoạt động chính.
Trong đó:
- GSV: Doanh thu gộp.
- GTN: Các khoản giảm trừ doanh thu.
- NSV: Doanh thu ròng sau GTN.
- COGS: Giá vốn hàng bán.
- GP: Lợi nhuận gộp sau COGS.
- A&P: Chi phí quảng cáo và khuyến mãi.
- PBO: Lợi nhuận sau A&P, trước Overheads.
- Overheads: Chi phí vận hành.
- OP: Lợi nhuận hoạt động sau Overheads.
2. Ý nghĩa của Operating Profit
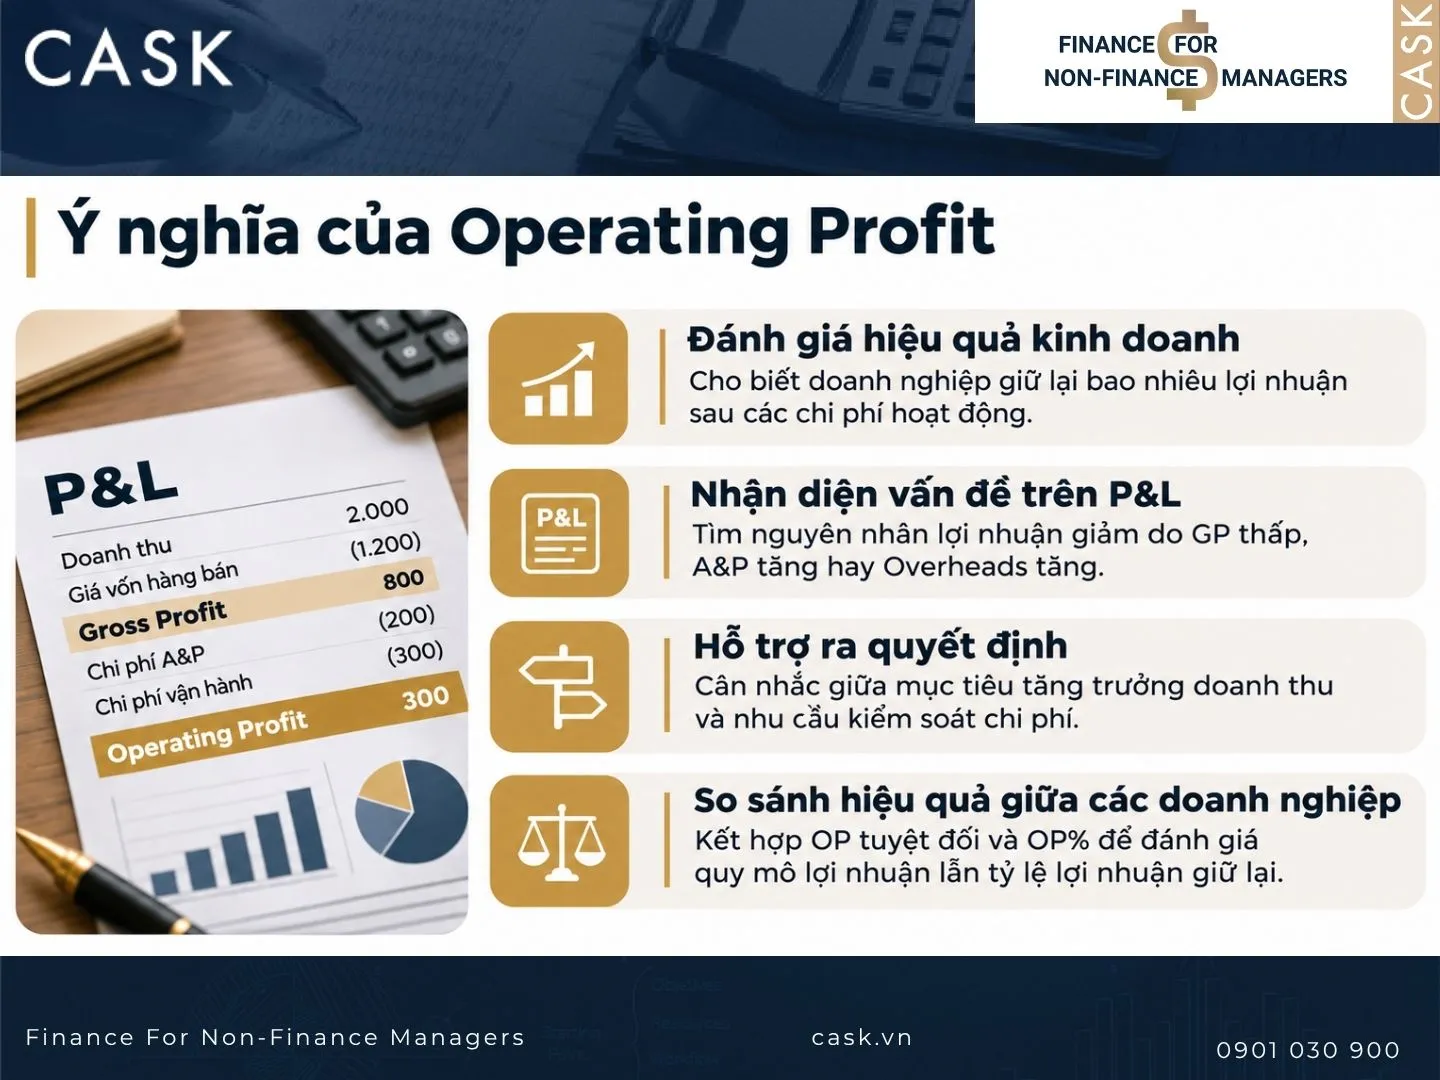
Lợi nhuận hoạt động (OP) giúp doanh nghiệp đánh giá khả năng tạo ra lợi nhuận từ hoạt động kinh doanh cốt lõi sau khi tính đến cả chi phí trực tiếp và chi phí vận hành.
Cụ thể, OP giúp:
- Đánh giá hiệu quả kinh doanh: Xác định doanh nghiệp giữ lại bao nhiêu lợi nhuận sau các chi phí hoạt động.
- Nhận diện vấn đề trên P&L: Xác định lợi nhuận giảm do GP thấp, A&P tăng hay Overheads tăng.
- Hỗ trợ ra quyết định: Giúp các bộ phận cân nhắc giữa mục tiêu tăng trưởng doanh thu và yêu cầu kiểm soát chi phí.
- So sánh hiệu quả giữa các doanh nghiệp: Kết hợp OP tuyệt đối với OP% để đánh giá cả quy mô lợi nhuận lẫn tỷ lệ lợi nhuận giữ lại.
3. Operating Margin (OP%) là gì?
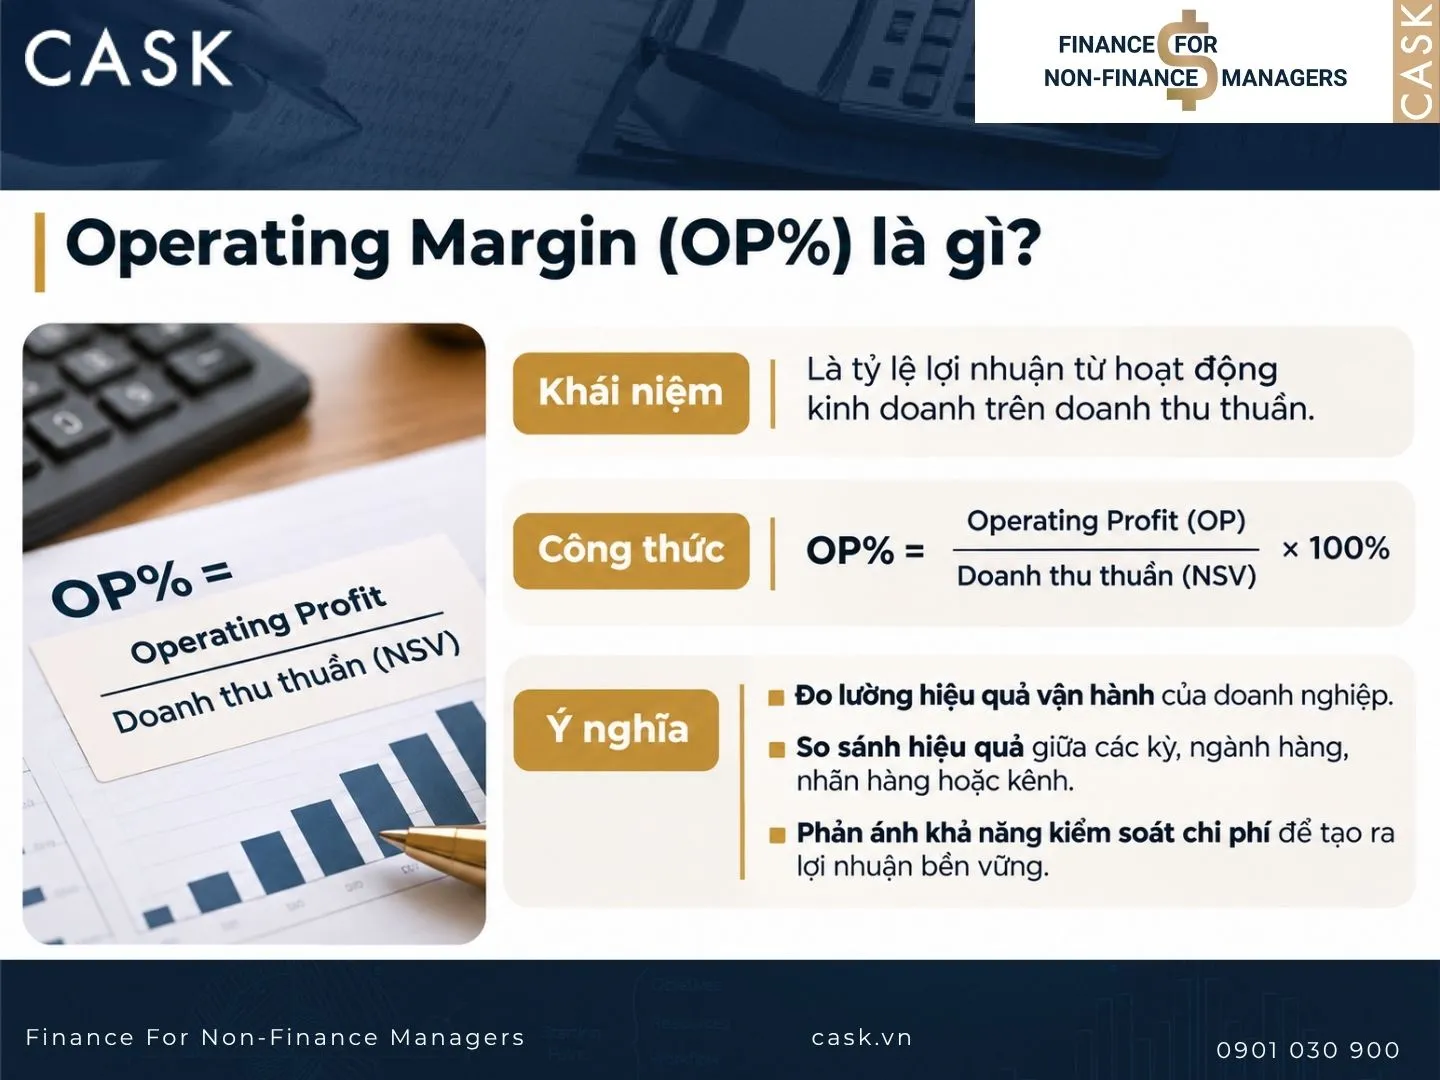
Operating Margin, còn gọi là OP Margin hoặc OP%, là tỷ lệ lợi nhuận hoạt động trên doanh thu ròng (NSV). Chỉ số này cho biết cứ mỗi 100 đồng NSV, doanh nghiệp giữ lại được bao nhiêu đồng OP.
Công thức: OP% = OP / NSV × 100%
Quay lại ví dụ hai doanh nghiệp:
| Chỉ tiêu | Công ty A | Công ty B |
| NSV | 1 tỷ đồng | 3 tỷ đồng |
| PBO | 300 triệu đồng | 650 triệu đồng |
| Overheads | 100 triệu đồng | 350 triệu đồng |
| OP | 200 triệu đồng | 300 triệu đồng |
| OP% | 20% | 10% |
Công ty B có OP tuyệt đối cao hơn, nhưng tỷ lệ lợi nhuận hoạt động trên NSV lại thấp hơn. Điều này cho thấy B tạo ra lợi nhuận lớn hơn về quy mô, nhưng giữ lại ít lợi nhuận hơn trên mỗi đồng doanh thu ròng.
Vì vậy, khi so sánh doanh nghiệp có quy mô khác nhau, cần xem đồng thời OP và OP% thay vì chỉ nhìn vào số tiền lợi nhuận.
4. Các thành phần ảnh hưởng đến lợi nhuận hoạt động (OP)
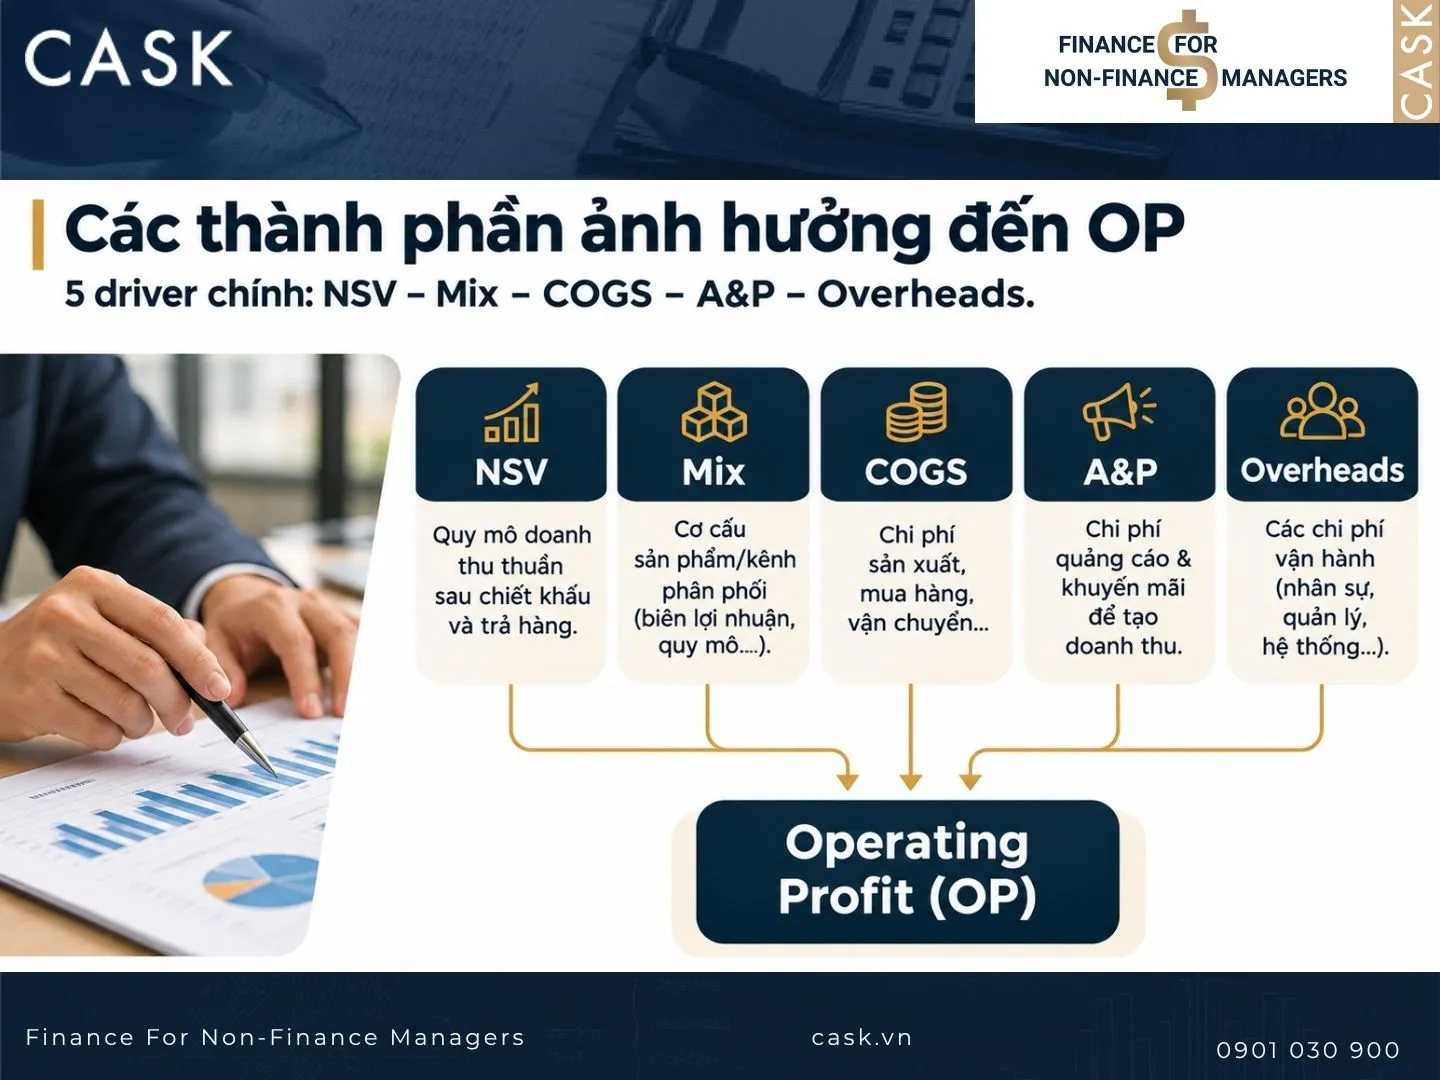
OP chịu ảnh hưởng từ toàn bộ các dòng phía trên nó trong P&L, cụ thể:
- NSV (Net Sales Value): Phụ thuộc vào giá bán, sản lượng tiêu thụ và các khoản giảm trừ doanh thu như chiết khấu, giảm giá. NSV tăng có thể giúp cải thiện OP nếu mức tăng doanh thu không đi kèm chi phí tăng tương ứng.
- Mix (Cơ cấu sản phẩm): Thể hiện tỷ trọng doanh số của từng SKU trong tổng doanh số. Nếu doanh nghiệp bán được nhiều sản phẩm có biên lợi nhuận cao hơn, lợi nhuận chung có thể được cải thiện ngay cả khi tổng doanh thu không thay đổi đáng kể.
- COGS (Giá vốn hàng bán): Chịu tác động từ giá nguyên vật liệu, hiệu suất sản xuất, chi phí vận chuyển và hao hụt. COGS tăng sẽ làm giảm lợi nhuận gộp (GP), từ đó kéo OP xuống nếu các yếu tố khác không đổi.
- A&P (Quảng cáo và khuyến mãi): Bao gồm ngân sách truyền thông, quảng cáo và các chương trình khuyến mãi. Nếu chi tiêu không tạo ra doanh thu hoặc lợi nhuận tăng thêm tương xứng, PBO và OP có thể giảm; ngược lại, đầu tư hiệu quả có thể hỗ trợ tăng trưởng dài hạn.
- Overheads (Chi phí vận hành): Bao gồm chi phí nhân sự gián tiếp, văn phòng, đi lại, tư vấn và các dịch vụ hỗ trợ. Overheads tăng sẽ làm giảm OP nếu PBO không tăng tương ứng, vì vậy doanh nghiệp cần kiểm soát chi phí nhưng vẫn đảm bảo hoạt động vận hành hiệu quả.
Muốn cải thiện OP, doanh nghiệp cần xác định đúng dòng doanh thu hoặc chi phí đang ảnh hưởng đến lợi nhuận, thay vì chỉ tập trung cắt giảm một khoản riêng lẻ.
5. Các phòng ban liên quan đến OP
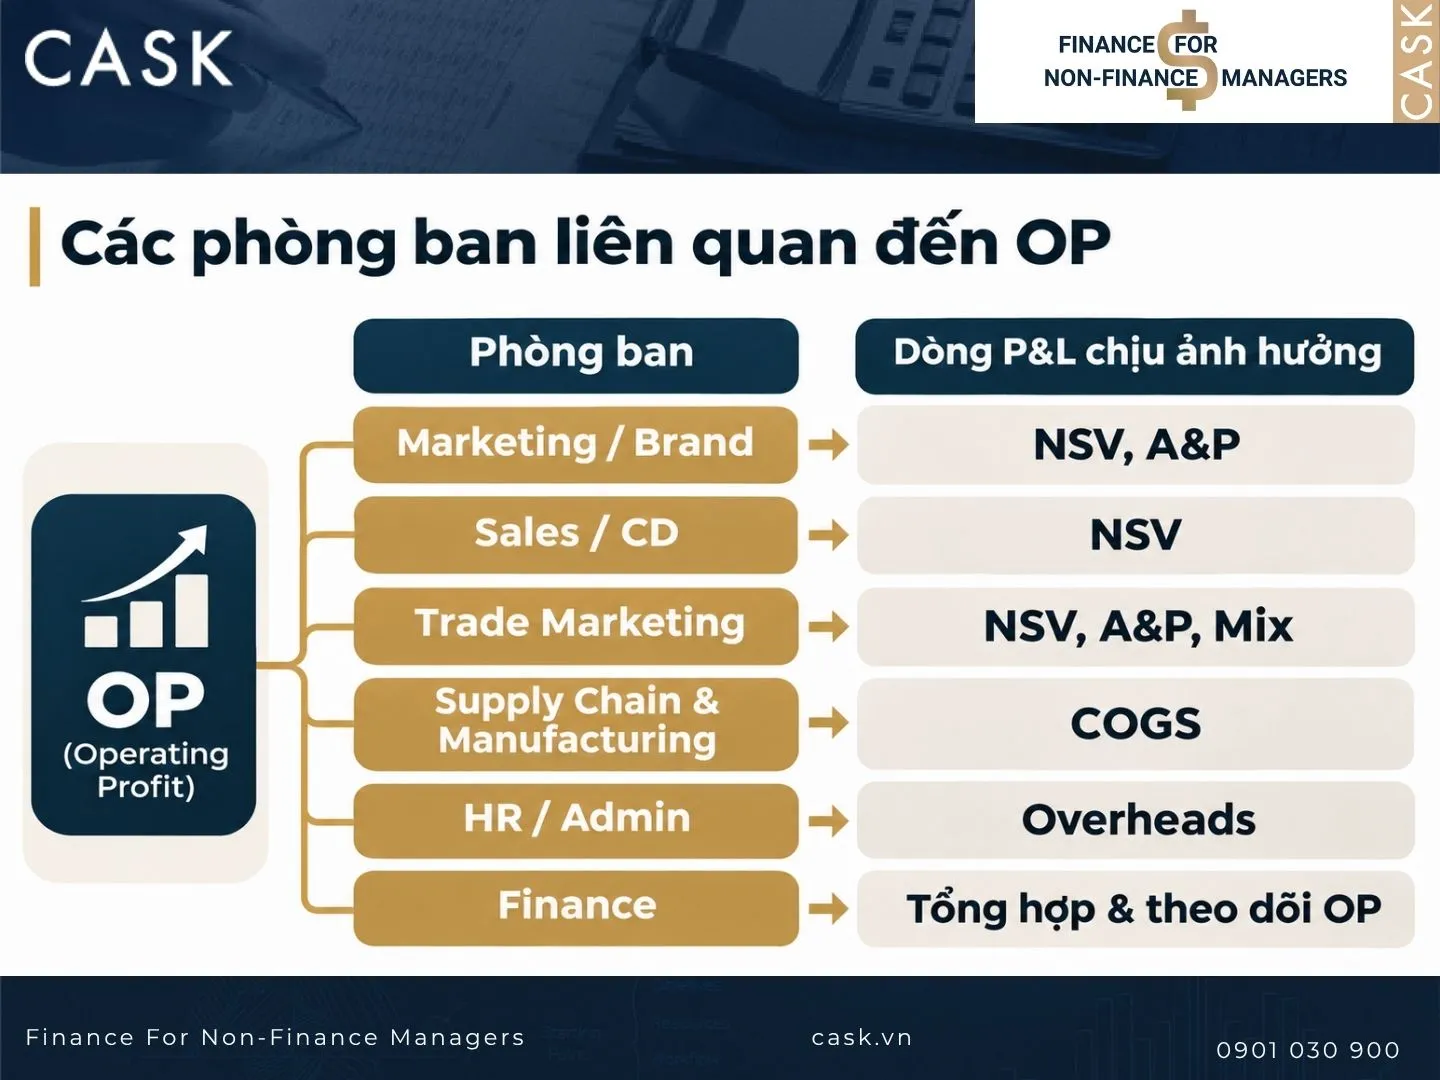
Lợi nhuận hoạt động (OP) là kết quả tổng hợp của toàn bộ hoạt động kinh doanh nên nhiều phòng ban cùng có trách nhiệm cải thiện chỉ số này.
- Marketing/Brand: Xây dựng chiến lược thương hiệu, lựa chọn kênh truyền thông và quản lý ngân sách A&P. Bộ phận này cần đánh giá hiệu quả các chiến dịch để đảm bảo chi phí marketing tạo ra kết quả kinh doanh tương xứng và góp phần cải thiện lợi nhuận.
- Sales/Customer Development: Phát triển doanh số, đàm phán giá bán, chiết khấu và điều khoản thương mại với khách hàng. Các quyết định này ảnh hưởng trực tiếp đến NSV và khả năng tạo lợi nhuận của doanh nghiệp.
- Trade Marketing: Thiết kế và triển khai các chương trình tại điểm bán như trưng bày, POSM và khuyến mãi. Bộ phận này cần kiểm soát chi phí thực hiện, đồng thời đảm bảo phần lợi nhuận tăng thêm tương xứng với khoản đầu tư.
- Chuỗi cung ứng và Sản xuất: Quản lý chi phí nguyên vật liệu, hiệu suất sản xuất, vận chuyển và hao hụt. Việc cải thiện dự báo nhu cầu và tối ưu quy trình giúp giảm COGS, qua đó nâng cao lợi nhuận gộp và OP.
- Nhân sự và Hành chính: Quản lý chi phí nhân sự gián tiếp, văn phòng, tài sản và các dịch vụ hỗ trợ. Bộ phận này cần sử dụng nguồn lực hợp lý, hạn chế lãng phí và kiểm soát Overheads mà không làm giảm hiệu quả vận hành.
- Tài chính (Finance): Tổng hợp và theo dõi P&L, so sánh kết quả thực tế với kế hoạch, phân tích biến động OP và xác định nguyên nhân từ từng dòng doanh thu, chi phí. Finance phối hợp với các phòng ban để đề xuất giải pháp cải thiện lợi nhuận.
Tùy cấp độ quản trị, P&L có thể được sử dụng ở cấp toàn công ty, ngành hàng/thương hiệu hoặc kênh/khách hàng để hỗ trợ các quyết định phù hợp với từng phạm vi kinh doanh.
6. Cách tối ưu Operating Profit
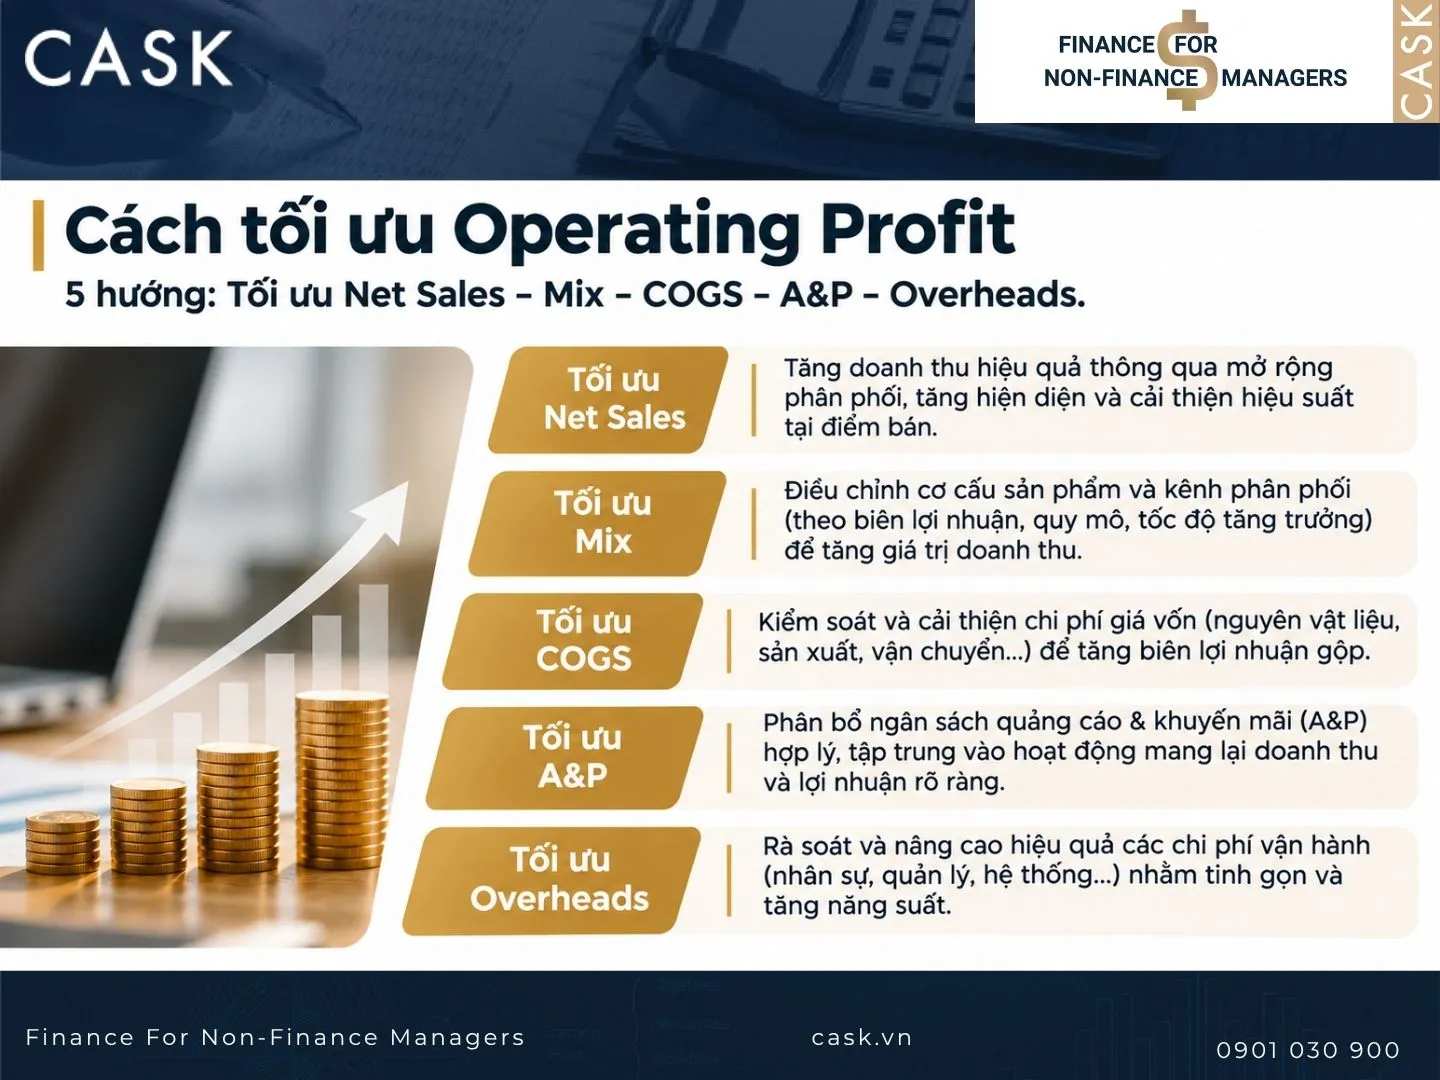
Do OP là kết quả của nhiều dòng P&L, để cải thiện lợi nhuận hoạt động, doanh nghiệp nên tối ưu theo từng nhóm yếu tố thay vì chỉ cắt giảm chi phí.
- Tối ưu Net Sales: Doanh nghiệp cần theo dõi giá bán so với đối thủ để xác định cơ hội điều chỉnh giá phù hợp với thị trường. Đồng thời, cần rà soát chiết khấu, giảm giá, hoa hồng và các khoản đầu tư thương mại để đảm bảo chúng mang lại hiệu quả. Bên cạnh đó, doanh nghiệp nên thúc đẩy tăng trưởng sản lượng bằng cách khai thác cơ hội thị trường và lấp đầy những khoảng trống trong danh mục sản phẩm.
- Tối ưu Mix: Doanh nghiệp cần theo dõi mức đóng góp lợi nhuận của từng SKU để hiểu sản phẩm nào đang tạo ra giá trị tốt nhất. Trên cơ sở đó, cần rà soát danh mục để điều chỉnh hoặc loại bỏ những SKU không còn phù hợp, đồng thời ưu tiên cơ cấu sản phẩm có khả năng cải thiện biên lợi nhuận chung.
- Tối ưu COGS: Doanh nghiệp cần cải thiện độ chính xác của dự báo bán hàng nhằm hạn chế tồn kho dư thừa và hao hụt. Đồng thời, cần phối hợp với bộ phận Mua sắm, R&D và Sản xuất để tối ưu chi phí nguyên vật liệu, công thức sản phẩm và hiệu suất vận hành. Khi phát triển hoặc ra mắt sản phẩm mới, doanh nghiệp cũng cần đánh giá tác động đến giá vốn và biên lợi nhuận để đảm bảo sản phẩm có khả năng tạo ra lợi nhuận phù hợp.
- Tối ưu A&P: Doanh nghiệp cần đánh giá hiệu quả quảng cáo và khuyến mãi dựa trên kết quả tăng thêm mà chương trình tạo ra, thay vì chỉ nhìn vào tổng doanh số. Sau mỗi chương trình, cần phân tích kết quả thực tế để xác định hoạt động nào hiệu quả, hoạt động nào cần điều chỉnh, từ đó phân bổ ngân sách hợp lý hơn cho các khoản đầu tư tiếp theo.
- Tối ưu Overheads: Doanh nghiệp cần kiểm soát các khoản chi phí vận hành như đi lại và hội họp (T&E), tư vấn, sự kiện và những khoản chi không bắt buộc. Bên cạnh đó, việc chuẩn hóa quy trình, sử dụng nguồn lực hiệu quả và đàm phán lại hợp đồng dịch vụ khi phù hợp có thể giúp giảm chi phí vận hành. Tuy nhiên, trước khi cắt giảm, doanh nghiệp cần đánh giá giá trị mà từng khoản chi mang lại để tránh ảnh hưởng tiêu cực đến năng suất và chất lượng hoạt động.
>> Đọc thêm về Overhead là gì? Ý nghĩa, phân loại và cách tối ưu chi phí Overhead trong doanh nghiệp
7. Sai lầm thường gặp khi đọc lợi nhuận hoạt động (OP)
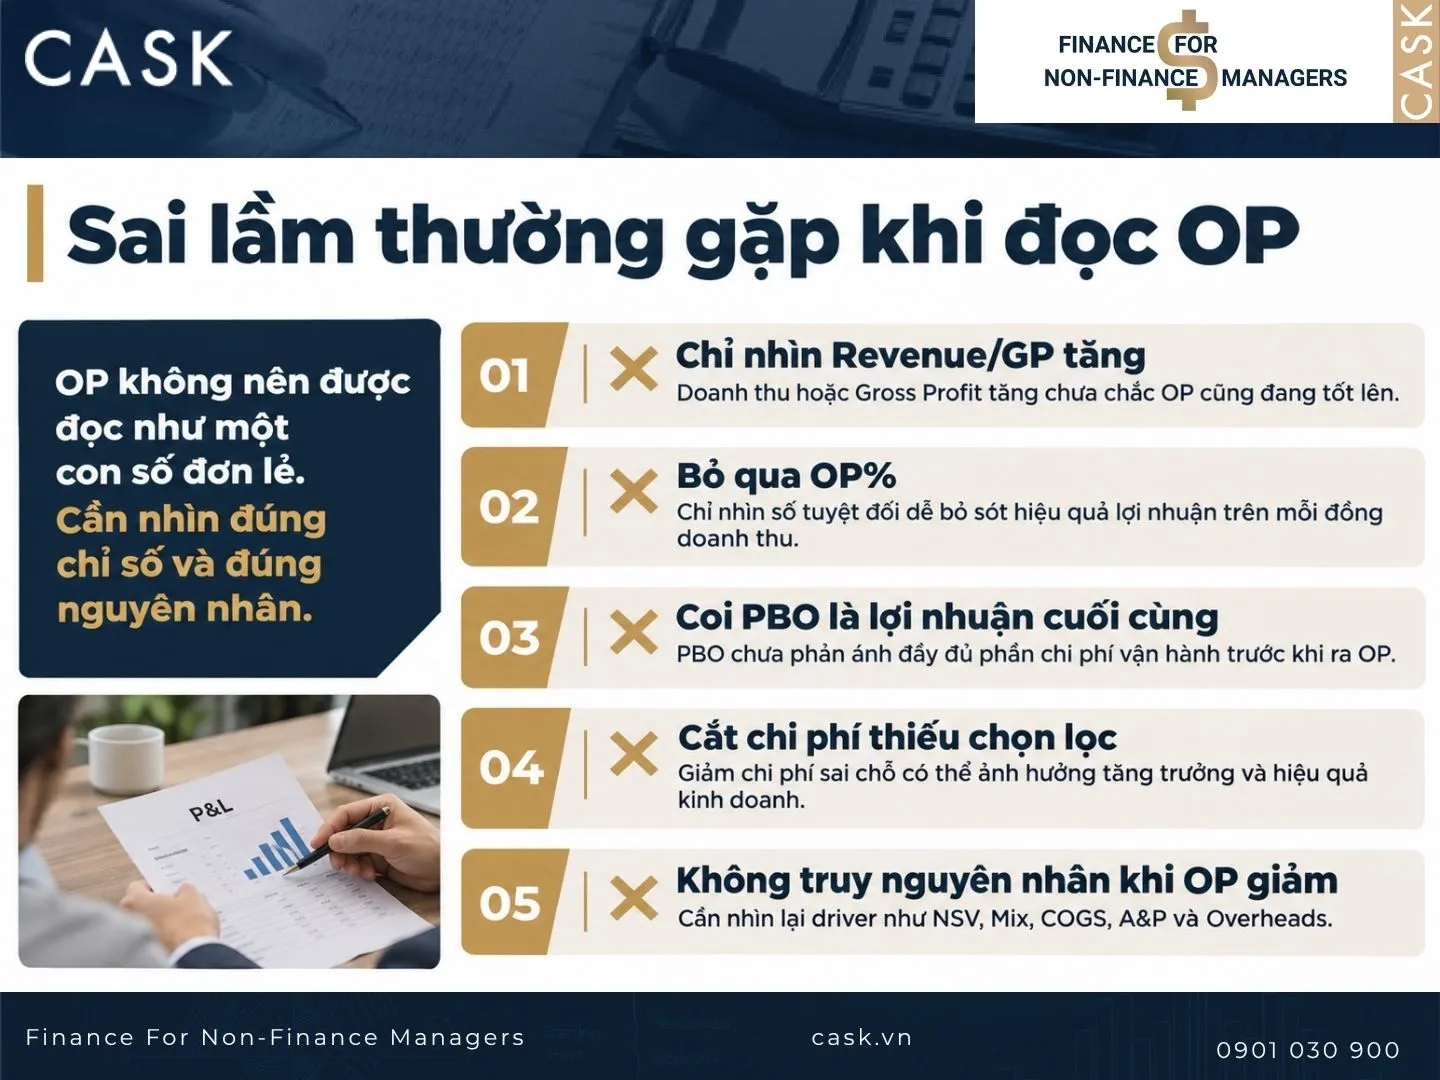
- Chỉ nhìn doanh thu hoặc GP tăng: Doanh thu và lợi nhuận gộp (GP) tăng chưa chắc giúp OP tăng, vì doanh nghiệp có thể phải chi nhiều hơn cho quảng cáo, khuyến mãi (A&P) hoặc chi phí vận hành (Overheads). Nếu các khoản chi này tăng nhanh hơn phần lợi nhuận tạo thêm, OP vẫn có thể giảm.
- Bỏ qua OP%: OP tuyệt đối cho biết quy mô lợi nhuận hoạt động, còn OP% cho biết tỷ lệ lợi nhuận giữ lại trên NSV. Ví dụ, doanh nghiệp A có OP 200 triệu đồng trên NSV 1 tỷ đồng, tương đương OP% 20%; doanh nghiệp B có OP 300 triệu đồng trên NSV 3 tỷ đồng, tương đương OP% 10%. B có lợi nhuận cao hơn về số tiền, nhưng A giữ lại tỷ lệ lợi nhuận cao hơn trên doanh thu ròng.
- Coi PBO là lợi nhuận cuối cùng: PBO là lợi nhuận sau khi trừ COGS và A&P nhưng vẫn chưa trừ Overheads. Do đó, doanh nghiệp có PBO cao vẫn có thể đạt OP thấp nếu chi phí vận hành lớn. Cần xem cả PBO và OP để đánh giá đầy đủ hơn hiệu quả kinh doanh.
- Cắt giảm chi phí thiếu chọn lọc: Giảm A&P hoặc Overheads có thể giúp cải thiện lợi nhuận trong ngắn hạn, nhưng cắt giảm quá mức có thể làm giảm hiệu quả marketing, doanh thu tương lai hoặc năng suất vận hành. Doanh nghiệp nên đánh giá giá trị của từng khoản chi trước khi quyết định điều chỉnh.
- Không truy nguyên nhân khi OP giảm: OP giảm có thể do GP thấp hơn, A&P tăng hoặc Overheads phát sinh thêm. Mỗi nguyên nhân cần giải pháp khác nhau: cải thiện giá bán và giá vốn, tối ưu hiệu quả marketing hoặc kiểm soát chi phí vận hành. Vì vậy, cần phân tích từng dòng P&L trước khi đưa ra quyết định.
8. Kết luận
Operating Profit (OP), hay lợi nhuận hoạt động, cho biết doanh nghiệp giữ lại bao nhiêu lợi nhuận từ hoạt động kinh doanh cốt lõi sau khi trừ COGS, A&P và Overheads. Trong khi OP tuyệt đối thể hiện quy mô lợi nhuận, OP% giúp đánh giá tỷ lệ lợi nhuận trên doanh thu ròng và hỗ trợ so sánh giữa các doanh nghiệp có quy mô khác nhau.
Để cải thiện lợi nhuận hoạt động bền vững, doanh nghiệp cần nhìn toàn bộ P&L, xác định đúng yếu tố đang kéo lợi nhuận xuống và cân bằng giữa tăng trưởng doanh thu, hiệu quả đầu tư và kiểm soát chi phí.
OP giảm không tự nói cho bạn biết vấn đề nằm ở đâu. Có thể doanh thu chưa đủ tốt, COGS tăng, ngân sách A&P chưa hiệu quả hoặc Overheads đang kéo lợi nhuận xuống.
Với người làm Brand, Marketing, Trade Marketing hay Sales, hiểu P&L giúp nhìn rõ mỗi quyết định của mình đang tác động đến lợi nhuận doanh nghiệp như thế nào và biết nên tối ưu ở đâu thay vì chỉ cắt chi phí. Đây cũng là tư duy được đào sâu trong khóa Finance for Non-Finance Managers tại CASK, giúp các manager ngoài Finance đọc P&L và ra quyết định kinh doanh dựa trên logic tài chính.
Khóa Học Liên Quan
Tài Chính Ứng Dụng Cho Quản Lý Thương Mại

Hành Trình Xây Dựng Thương Hiệu

Kế Hoạch Kinh Doanh Hàng Năm
Bài Viết Liên Quan