Overhead là gì và vì sao doanh nghiệp có PBO tốt nhưng lợi nhuận hoạt động vẫn thấp hơn kỳ vọng? Khi đánh giá kết quả kinh doanh, doanh nghiệp thường chú ý đến doanh thu, lợi nhuận gộp (GP – Gross Profit) và lợi nhuận trước chi phí vận hành (PBO – Profit Before Overheads). Tuy vậy, chi phí duy trì bộ máy vẫn có thể “ăn mòn” đáng kể phần lợi nhuận còn lại. Bài viết dưới đây giúp bạn hiểu đúng Overhead, cách phân loại, cách tính và cách tối ưu chi phí mà không làm giảm hiệu quả vận hành.
1. Overhead là gì?
Overhead (chi phí vận hành, còn gọi là overhead cost, chi phí chung hay chi phí gián tiếp) là các khoản chi phí dùng để duy trì và quản lý hoạt động chung của doanh nghiệp. Những khoản này thường không gắn trực tiếp với việc sản xuất từng đơn vị sản phẩm. Nhờ các khoản chi này, doanh nghiệp duy trì được bộ máy nhân sự, văn phòng, hệ thống quản lý và các dịch vụ hỗ trợ cần thiết cho hoạt động kinh doanh.
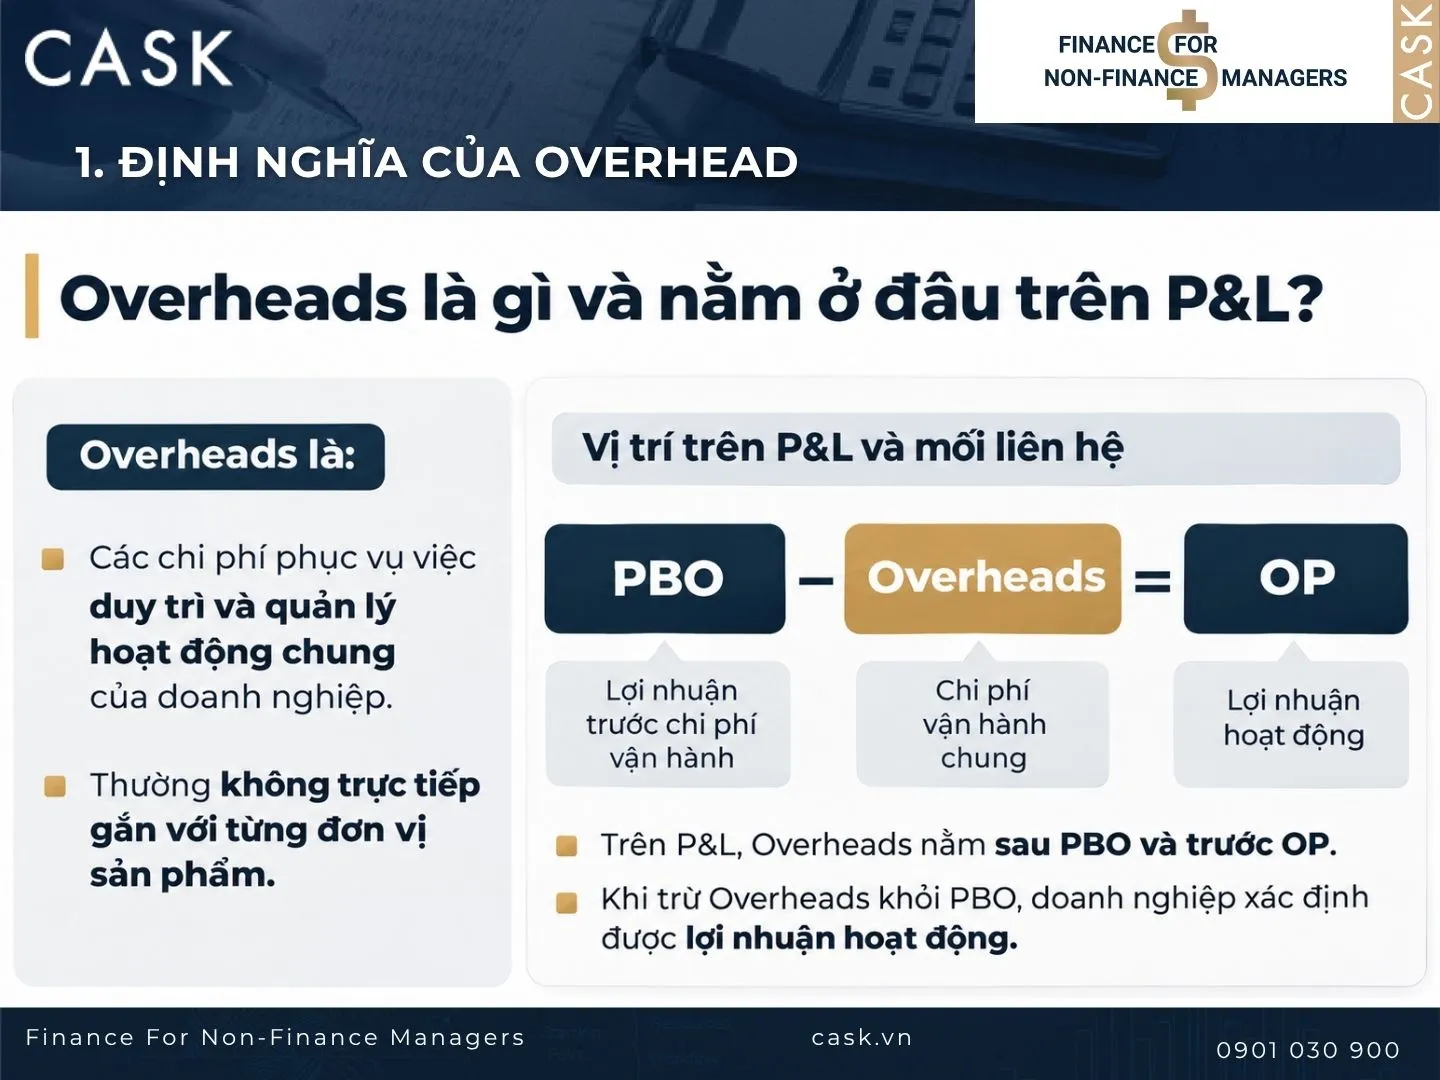
1.1. Vị trí của Overhead trên báo cáo P&L
Trên báo cáo kết quả kinh doanh (P&L), Overhead nằm sau PBO (Profit Before Overhead) và trước lợi nhuận hoạt động (OP – Operating Profit). Doanh nghiệp lấy PBO trừ đi Overhead để xác định OP, theo cấu trúc P&L đang sử dụng
1.2. Ví dụ về Overhead
Hai công ty cùng có PBO 132 tỷ đồng nhưng mức Overhead khác nhau:
| Chỉ tiêu | Công ty A | Công ty B |
| PBO | 132 tỷ đồng | 132 tỷ đồng |
| Overhead | 20 tỷ đồng | 45 tỷ đồng |
| OP = PBO − Overhead | 112 tỷ đồng | 87 tỷ đồng |
Công ty B chi nhiều hơn công ty A 25 tỷ đồng cho Overhead, nên OP thấp hơn đúng 25 tỷ đồng. Dù vậy, chưa thể kết luận ngay rằng công ty B chi tiêu kém hiệu quả. Cần xét thêm quy mô tổ chức, phạm vi hoạt động và giá trị mà các khoản chi mang lại, thay vì chỉ so sánh số tiền tuyệt đối.
2. Ý nghĩa của chỉ số Overhead
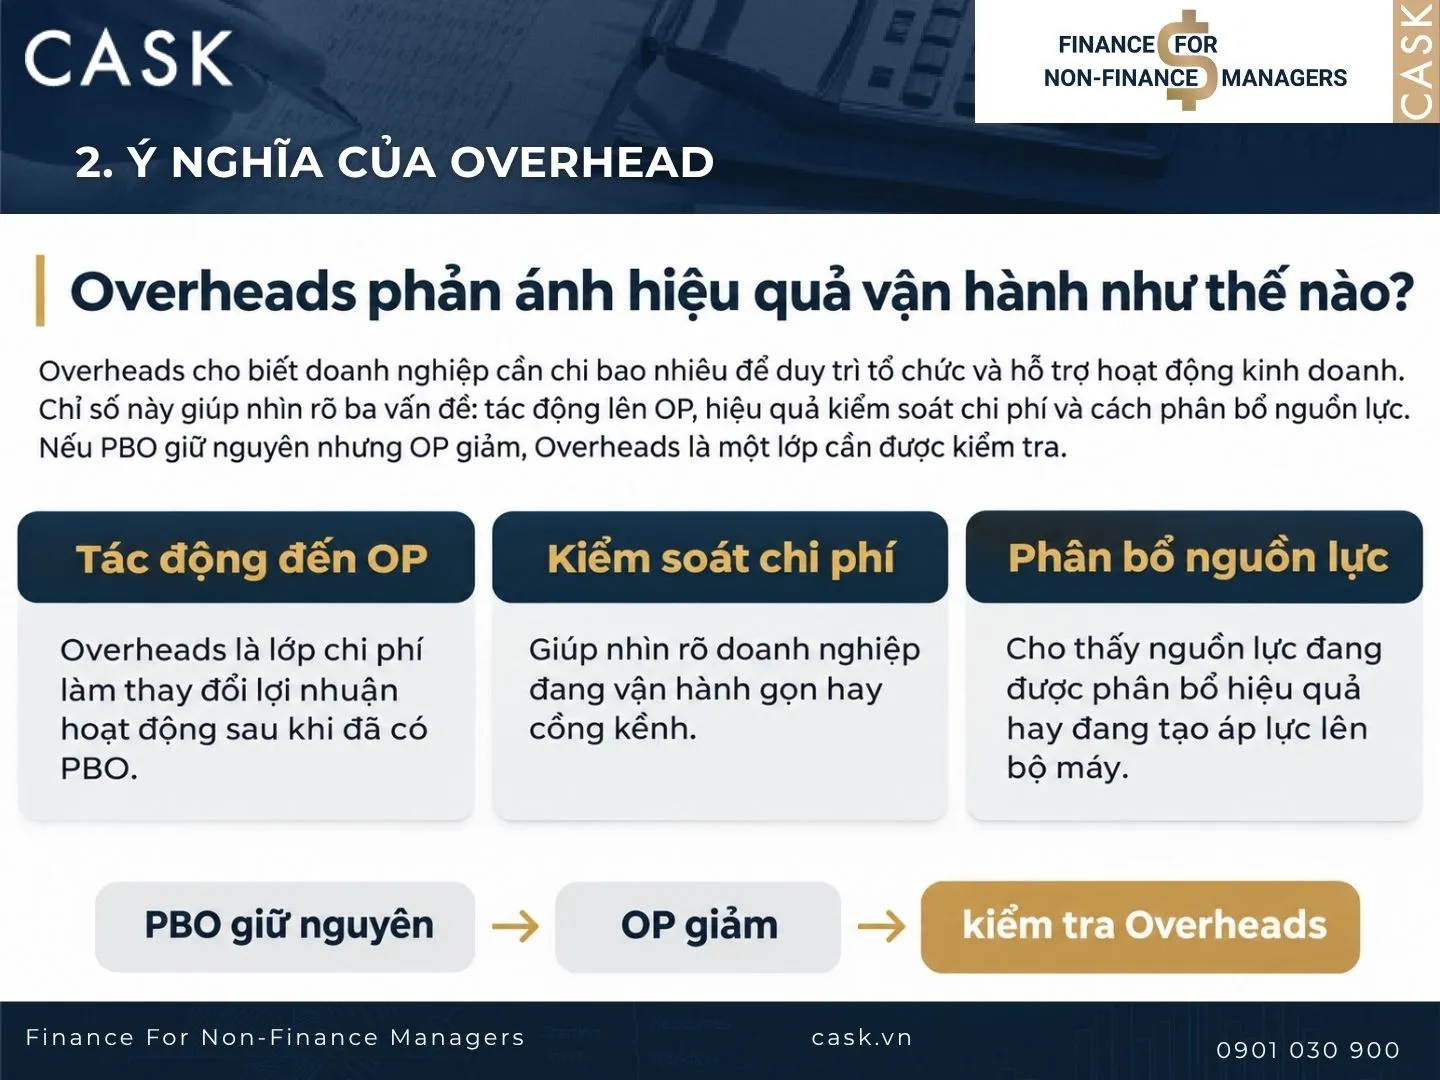
Overhead cho biết doanh nghiệp phải chi bao nhiêu để duy trì bộ máy và hỗ trợ hoạt động kinh doanh. Đây là chỉ số quan trọng khi đánh giá khả năng kiểm soát chi phí và hiệu quả vận hành. Ý nghĩa của Overhead thể hiện qua ba khía cạnh:
- Ảnh hưởng đến lợi nhuận hoạt động: Nếu PBO không đổi, Overhead tăng sẽ làm OP giảm. Ngược lại, tối ưu chi phí vận hành có thể cải thiện OP mà không cần tăng doanh thu.
- Phản ánh hiệu quả quản lý chi phí: Chi phí cao có thể do bộ máy cồng kềnh, quy trình chưa tối ưu hoặc chi tiêu thiếu kiểm soát. Tuy nhiên, mức chi cao cũng có thể hợp lý nếu doanh nghiệp có quy mô và nhu cầu vận hành lớn.
- Hỗ trợ ra quyết định phân bổ nguồn lực: Phân tích Overhead giúp phân loại khoản chi cần duy trì, khoản có thể tối ưu và khoản chưa tạo ra giá trị tương xứng.
Ví dụ, khi OP giảm trong khi PBO không đổi, doanh nghiệp nên kiểm tra Overhead xem chi phí nhân sự, tư vấn hay hoạt động văn phòng có tăng ngoài kế hoạch hay không.
3. Overhead gồm những gì?
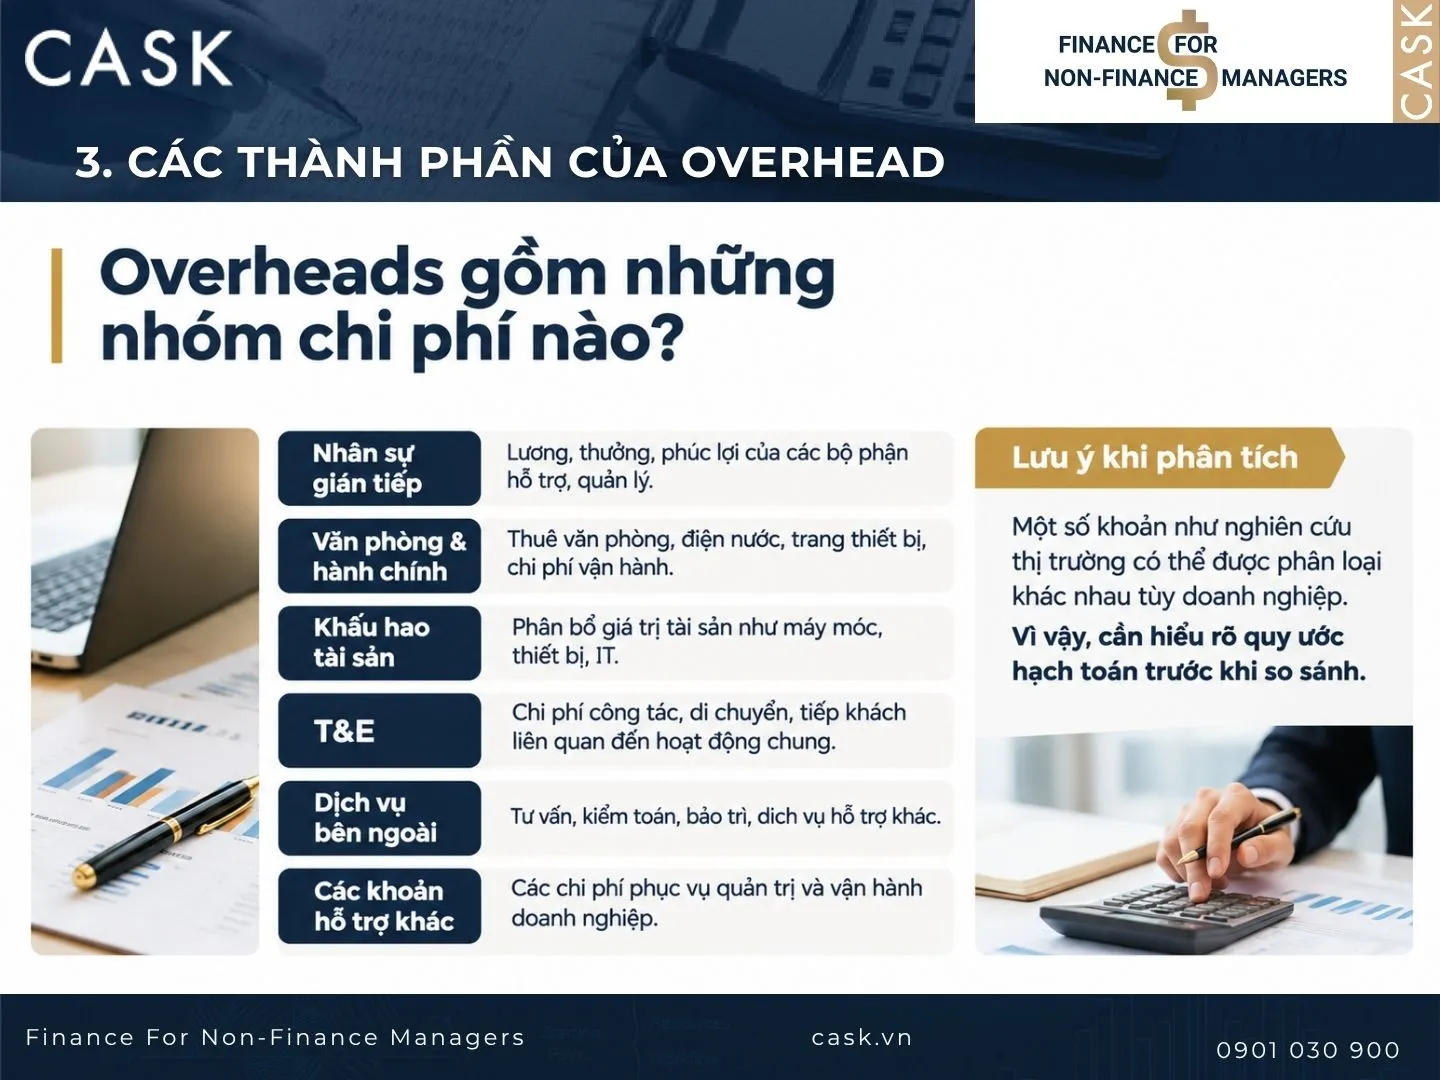
Overhead thường bao gồm các khoản chi duy trì tổ chức và hỗ trợ hoạt động chung. Cách phân loại cụ thể có thể khác nhau tùy chính sách kế toán và cấu trúc P&L của từng công ty.
- Chi phí nhân sự gián tiếp: Lương, thưởng và các khoản liên quan đến nhân sự thuộc bộ phận hỗ trợ hoặc quản lý.
- Chi phí văn phòng và hành chính: Tiền thuê văn phòng, điện, nước, internet, văn phòng phẩm và các chi phí duy trì nơi làm việc.
- Khấu hao tài sản: Phần giá trị tài sản được phân bổ vào chi phí theo thời gian sử dụng, tùy cách phân loại trên P&L.
- T&E (Travel & Entertainment): Chi phí đi lại, công tác, hội họp và tiếp khách phục vụ công việc.
- Chi phí dịch vụ bên ngoài: Phí kiểm toán, tư vấn, pháp lý và các dịch vụ chuyên môn khác.
- Các khoản chi hỗ trợ khác: Sự kiện nội bộ, lao động tạm thời hoặc các khoản phục vụ hoạt động chung theo chính sách doanh nghiệp.
Người làm Marketing cần đặc biệt lưu ý chi phí nghiên cứu thị trường. Có cấu trúc P&L ghi nhận khoản này vào Overhead, có cấu trúc lại phân loại theo mục đích sử dụng. Vì vậy, hãy kiểm tra quy ước hạch toán của doanh nghiệp trước khi phân tích.
4. Phân loại chi phí Overhead
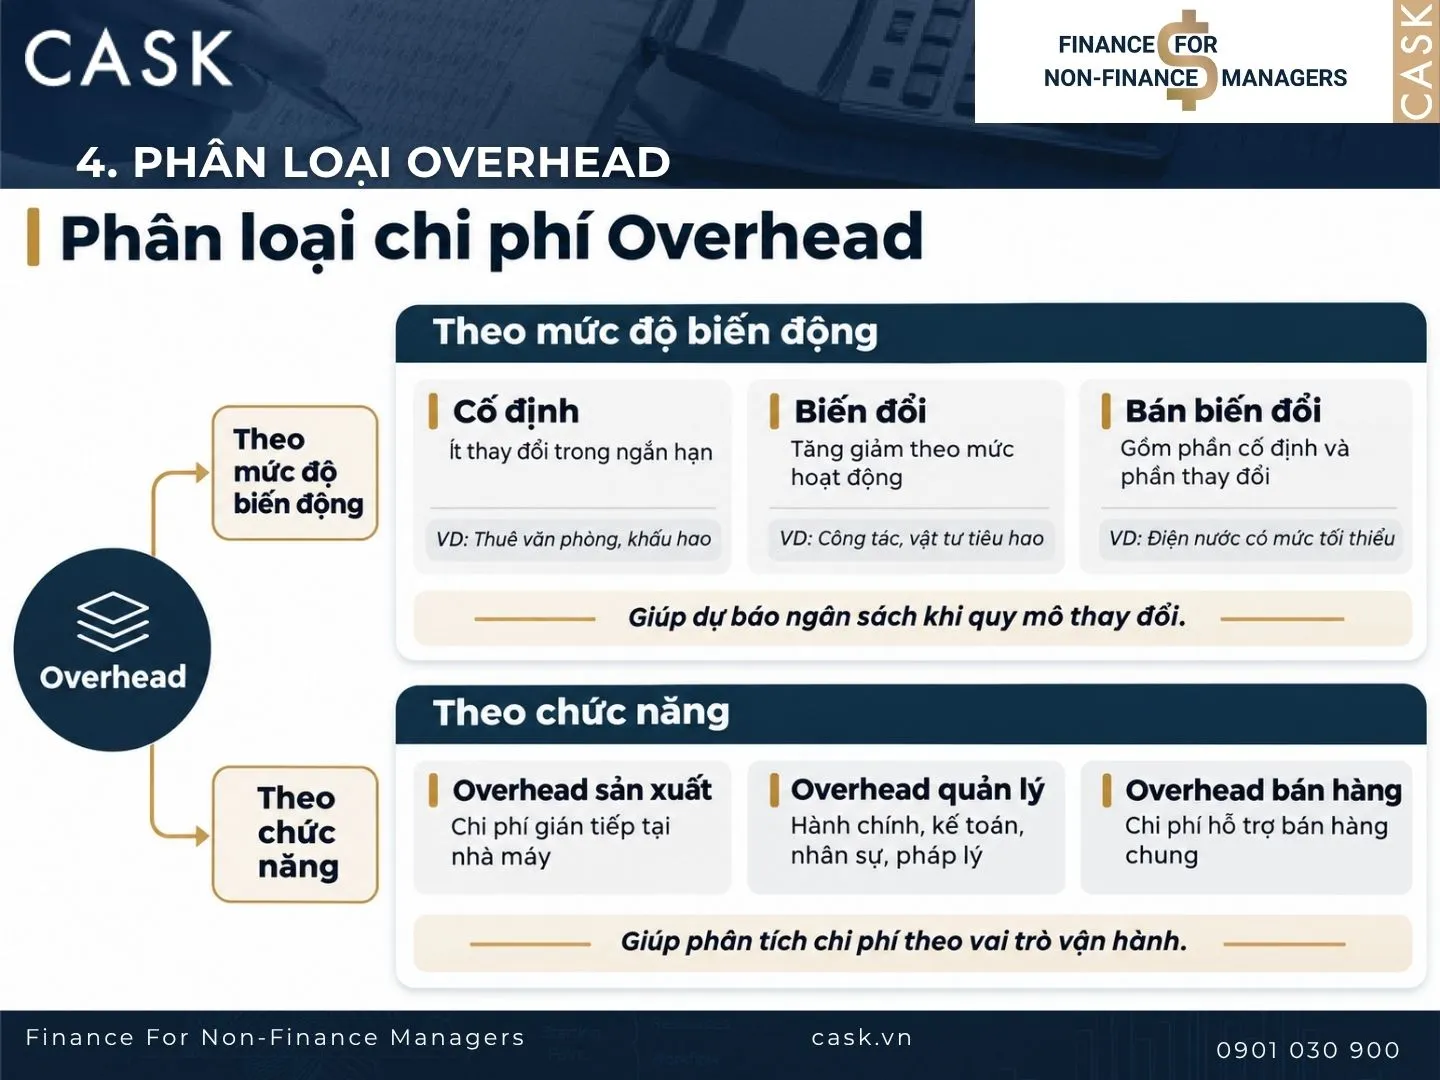
Overhead có thể được phân loại theo mức độ biến động hoặc theo chức năng. Mỗi cách phân loại phục vụ một mục đích phân tích khác nhau.
4.1. Theo mức độ biến động
- Overhead cố định (Fixed Overhead): Không thay đổi theo sản lượng hay doanh số trong ngắn hạn, như tiền thuê văn phòng, khấu hao, bảo hiểm, lương bộ phận hành chính.
- Overhead biến đổi (Variable Overhead): Tăng giảm theo mức độ hoạt động, như chi phí công tác, vật tư tiêu hao, phí dịch vụ phát sinh theo vụ việc.
- Overhead bán biến đổi (Semi-variable Overhead): Gồm phần cố định và phần thay đổi theo mức sử dụng. Ví dụ, hóa đơn điện có phí tối thiểu cộng thêm phần sử dụng thực tế.
Cách phân loại này giúp doanh nghiệp dự báo ngân sách sát hơn khi quy mô hoạt động thay đổi.
4.2. Theo chức năng
- Overhead sản xuất (Manufacturing Overhead): Chi phí gián tiếp tại nhà máy như khấu hao máy móc, lương giám sát, điện nước nhà xưởng, kiểm định chất lượng.
- Overhead quản lý (G&A Overhead): Chi phí của các bộ phận hành chính, kế toán, nhân sự, pháp lý và ban lãnh đạo.
- Overhead bán hàng (Selling Overhead): Chi phí hỗ trợ bán hàng chung như phần mềm CRM, văn phòng kinh doanh, lương quản lý bán hàng.
Lưu ý, trong cấu trúc P&L tách riêng A&P, chi phí quảng cáo và khuyến mãi không nằm trong Overhead. Overhead sản xuất cũng thường được tính vào giá vốn thay vì nằm dưới PBO. Vì vậy, người làm Marketing nên kiểm tra cách doanh nghiệp mình phân loại trước khi phân tích.
5. Các yếu tố ảnh hưởng đến chi phí Overhead
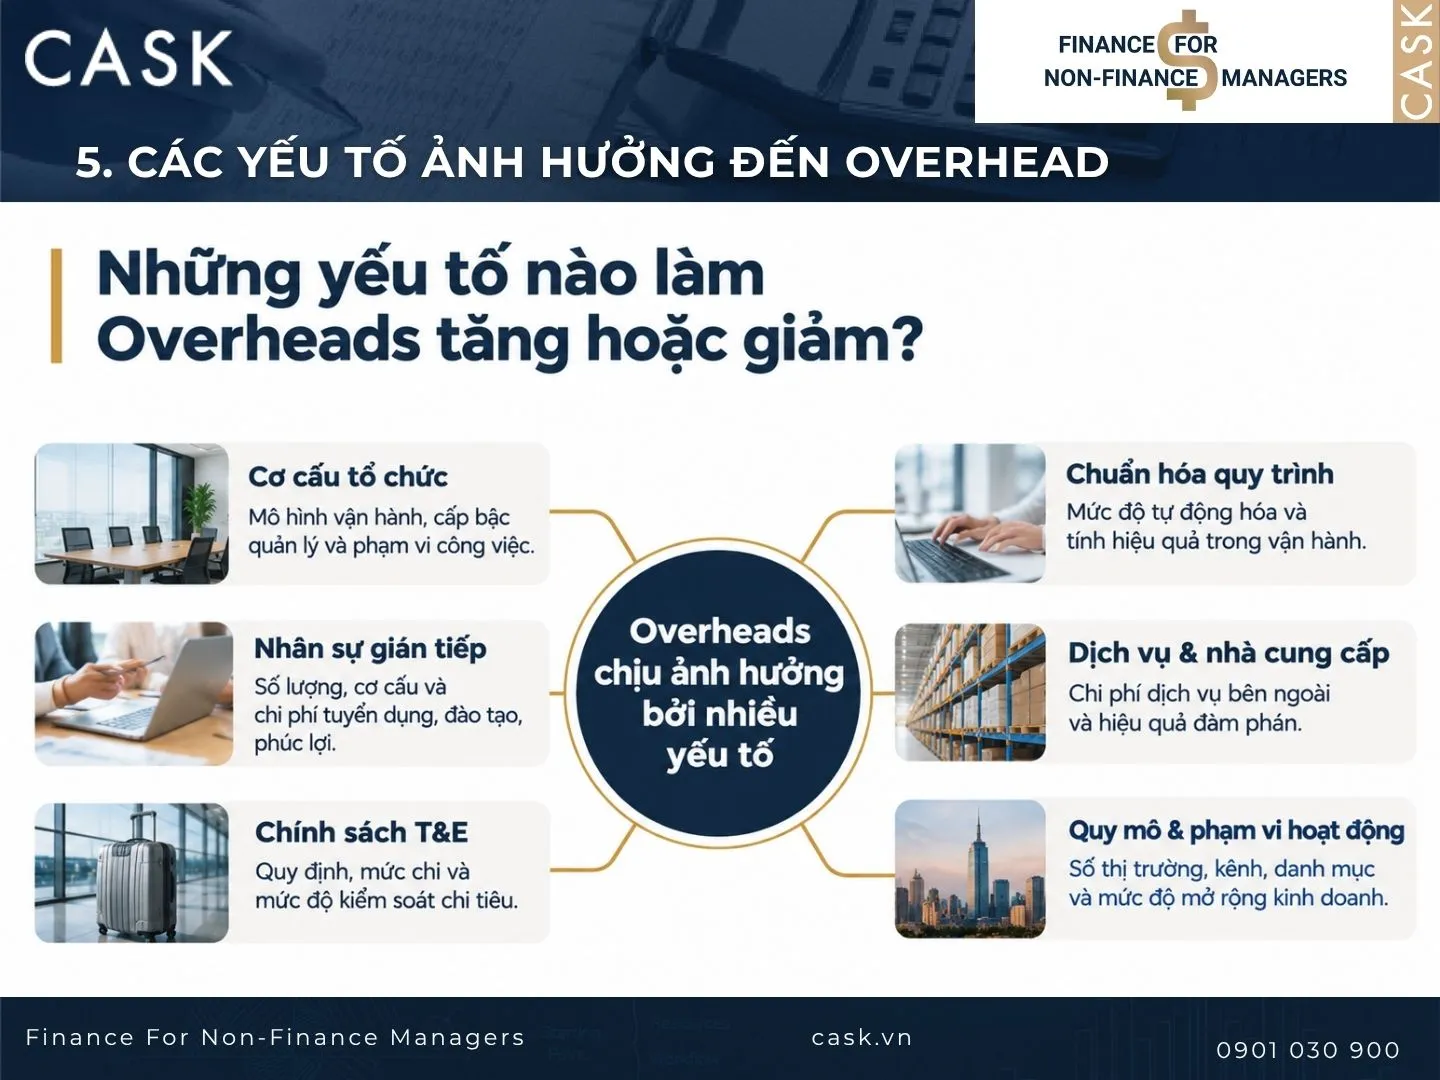
Chi phí overhead chịu tác động từ quy mô tổ chức, cách quản lý chi tiêu và hiệu quả vận hành. Hiểu rõ từng yếu tố giúp doanh nghiệp tìm đúng nguyên nhân khi chi phí tăng.
- Quy mô tổ chức và số lượng nhân sự: Số lượng nhân sự gián tiếp, cấp quản lý và vị trí hỗ trợ quyết định phần lớn chi phí nhân sự. Bộ máy nhiều tầng quản lý hoặc nhiệm vụ chồng chéo có thể làm chi phí tăng mà không tạo thêm giá trị tương ứng.
- Chính sách T&E và kiểm soát chi tiêu: Quy định về công tác, hội họp, tiếp khách và phê duyệt chi phí ảnh hưởng trực tiếp đến mức chi thực tế. Nếu thiếu quy trình kiểm soát, các khoản chi nhỏ có thể dồn lại thành mức vượt ngân sách đáng kể.
- Mức độ chuẩn hóa quy trình: Quy trình thiếu thống nhất dễ khiến nhiều bộ phận làm trùng việc, dùng nguồn lực chưa hiệu quả hoặc phát sinh chi phí hành chính không cần thiết.
- Chi phí dịch vụ và nhà cung cấp: Phí tư vấn, kiểm toán, thuê văn phòng và các dịch vụ bên ngoài phụ thuộc vào hợp đồng, điều kiện thương mại và khả năng đàm phán. Nếu không rà soát định kỳ, doanh nghiệp có thể tiếp tục trả mức phí cao hơn nhu cầu thực tế.
- Quy mô và phạm vi hoạt động kinh doanh: Khi mở rộng thị trường, thêm văn phòng hoặc phát triển hoạt động mới, Overhead thường tăng theo. Vì vậy, cần đặt chi phí trong tương quan với quy mô và kết quả kinh doanh, thay vì mặc định mọi khoản tăng đều là lãng phí.
6. Phòng ban nào liên quan đến Overhead?
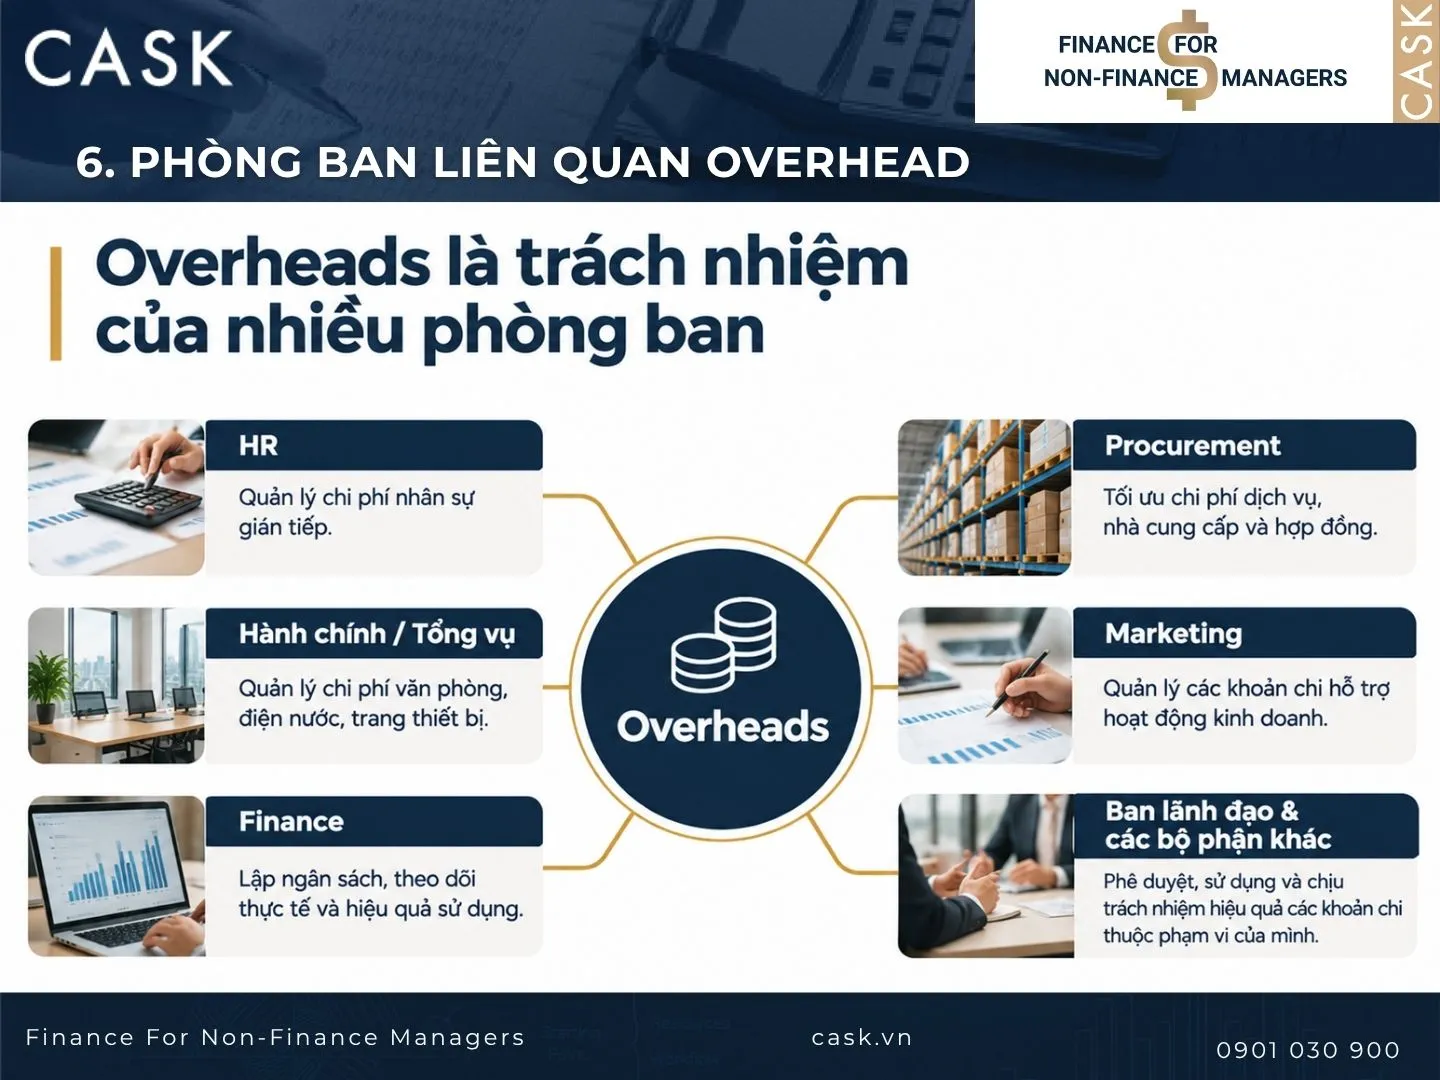
Overhead không thuộc riêng bộ phận nào mà hình thành từ chi phí của nhiều phòng ban. Mỗi bộ phận quản lý khoản chi trong phạm vi của mình, còn Finance theo dõi và kiểm soát tổng thể.
- Nhân sự (HR): Quản lý lương, thưởng, phúc lợi của đội ngũ văn phòng và bộ phận hỗ trợ. HR cũng rà soát cơ cấu tổ chức và chính sách tuyển dụng để đủ nguồn lực mà không vượt nhu cầu.
- Hành chính/Tổng vụ: Quản lý chi phí văn phòng hằng ngày như thuê mặt bằng, điện, nước, văn phòng phẩm, bảo trì và vệ sinh. Bộ phận này tiết kiệm bằng cách sử dụng tài sản hiệu quả và hạn chế lãng phí.
- Tài chính (Finance): Lập ngân sách Overhead, so sánh chi phí thực tế với kế hoạch và phân tích chênh lệch. Finance phát hiện khoản chi tăng bất thường và phối hợp với các bộ phận để đưa ra phương án kiểm soát.
- Mua sắm (Procurement): Chọn nhà cung cấp, so sánh báo giá, đàm phán và rà soát hợp đồng dịch vụ. Mục tiêu là tối ưu tổng chi phí mà vẫn giữ chất lượng.
- Marketing, Ban lãnh đạo và các phòng ban khác: Quản lý ngân sách cho tư vấn chiến lược, nghiên cứu và dịch vụ chuyên môn thuộc phạm vi phụ trách. Các bộ phận cần xác định rõ mục tiêu và giá trị của từng khoản chi.
Sự phối hợp giữa các bộ phận giúp tránh tình trạng mỗi phòng ban chỉ lo ngân sách riêng mà bỏ lỡ cơ hội tối ưu trên toàn tổ chức.
7. Cách tối ưu chi phí Overhead hiệu quả
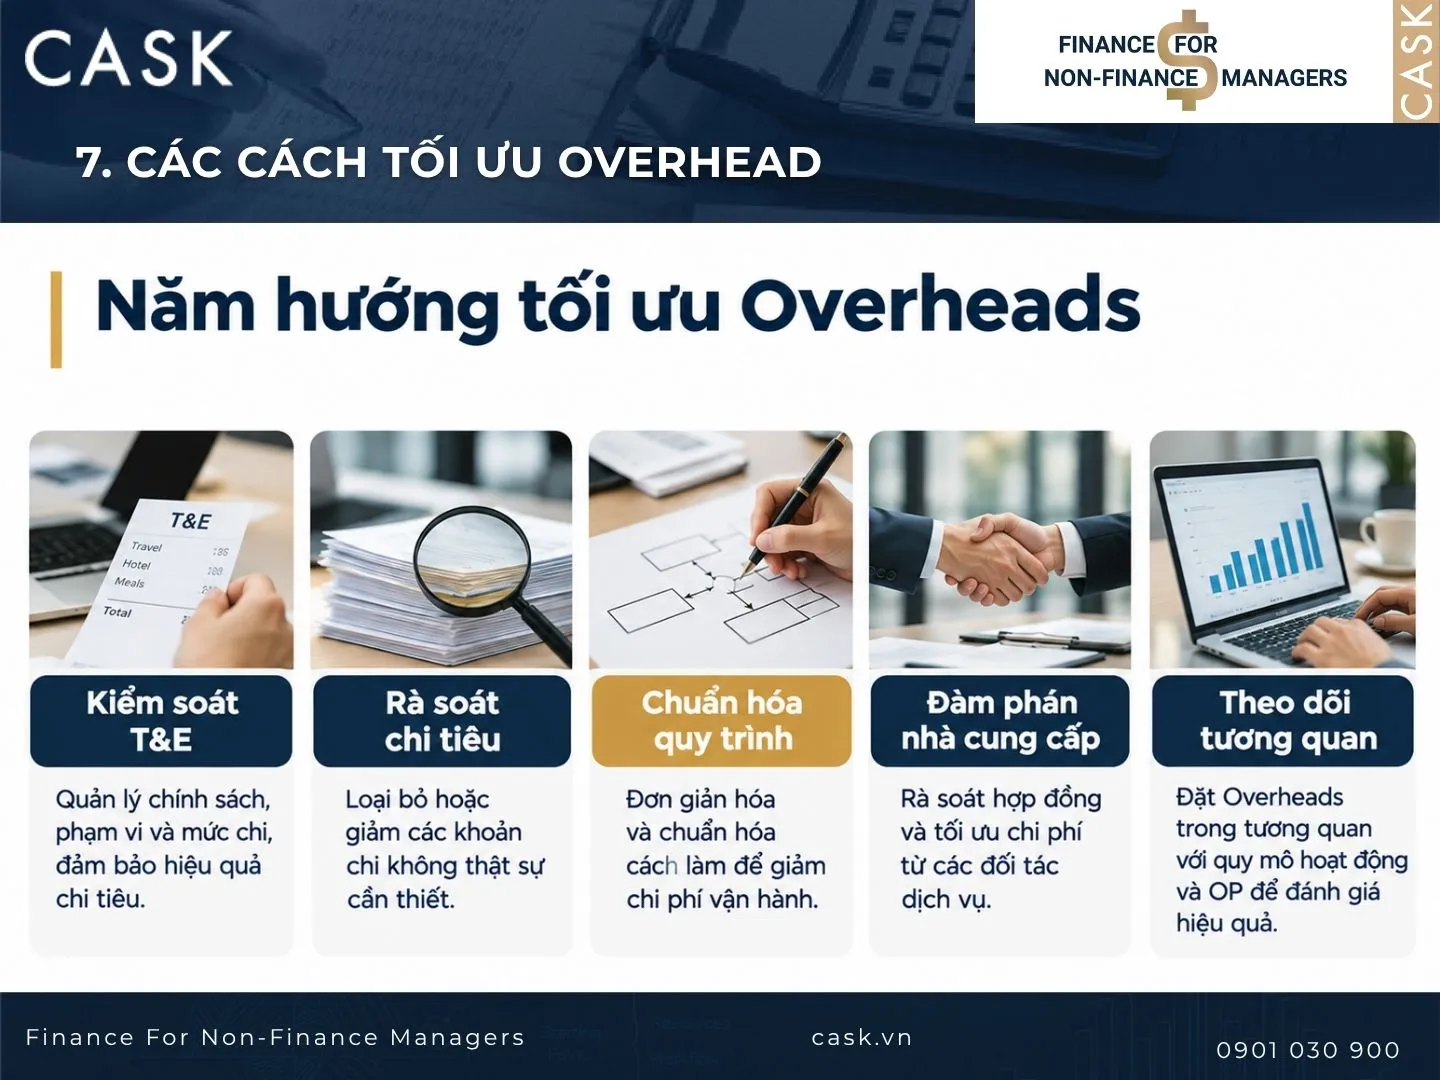
Tối ưu Overheads không đồng nghĩa với cắt giảm mọi khoản chi. Doanh nghiệp cần xác định khoản nào thực sự cần thiết, khoản nào có thể thực hiện hiệu quả hơn và khoản nào chưa tạo ra giá trị tương xứng.
- Kiểm soát T&E: Xây dựng quy định rõ ràng về chi phí đi lại, công tác, hội họp và tiếp khách; đồng thời rà soát các khoản chi vượt ngân sách. Ví dụ, tổ chức họp trực tuyến khi không cần gặp trực tiếp để giảm chi phí di chuyển và lưu trú.
- Rà soát chi tiêu không bắt buộc: Định kỳ đánh giá các khoản chi cho tư vấn, sự kiện và lao động tạm thời để xác định mức độ cần thiết. Ví dụ, chỉ gia hạn hợp đồng tư vấn khi dịch vụ vẫn đáp ứng nhu cầu và mang lại giá trị phù hợp.
- Chuẩn hóa quy trình: Loại bỏ công việc trùng lặp và tập trung các hoạt động hỗ trợ khi phù hợp nhằm tiết kiệm thời gian, nhân lực và chi phí. Ví dụ, áp dụng quy trình mua sắm văn phòng phẩm chung cho toàn công ty thay vì để từng bộ phận đặt hàng riêng lẻ.
- Đàm phán với nhà cung cấp: So sánh báo giá, rà soát điều khoản hợp đồng và thương lượng để có mức giá phù hợp mà vẫn đảm bảo chất lượng dịch vụ. Ví dụ, đàm phán lại phí sử dụng phần mềm khi gia hạn hợp đồng hoặc khi nhu cầu sử dụng thay đổi.
- Theo dõi chi phí so với kết quả: Đánh giá Overhead trong tương quan với quy mô hoạt động và OP để xác định chi phí có đang được sử dụng hiệu quả hay không. Ví dụ, nếu chi phí vận hành tăng nhưng OP không cải thiện tương ứng, doanh nghiệp cần tìm hiểu nguyên nhân trước khi quyết định cắt giảm.
Mục tiêu cuối cùng là giảm những khoản chi không cần thiết, đồng thời duy trì các nguồn lực thực sự hỗ trợ doanh nghiệp tạo ra kết quả kinh doanh.
8. Những sai lầm thường gặp khi đọc chỉ số Overhead
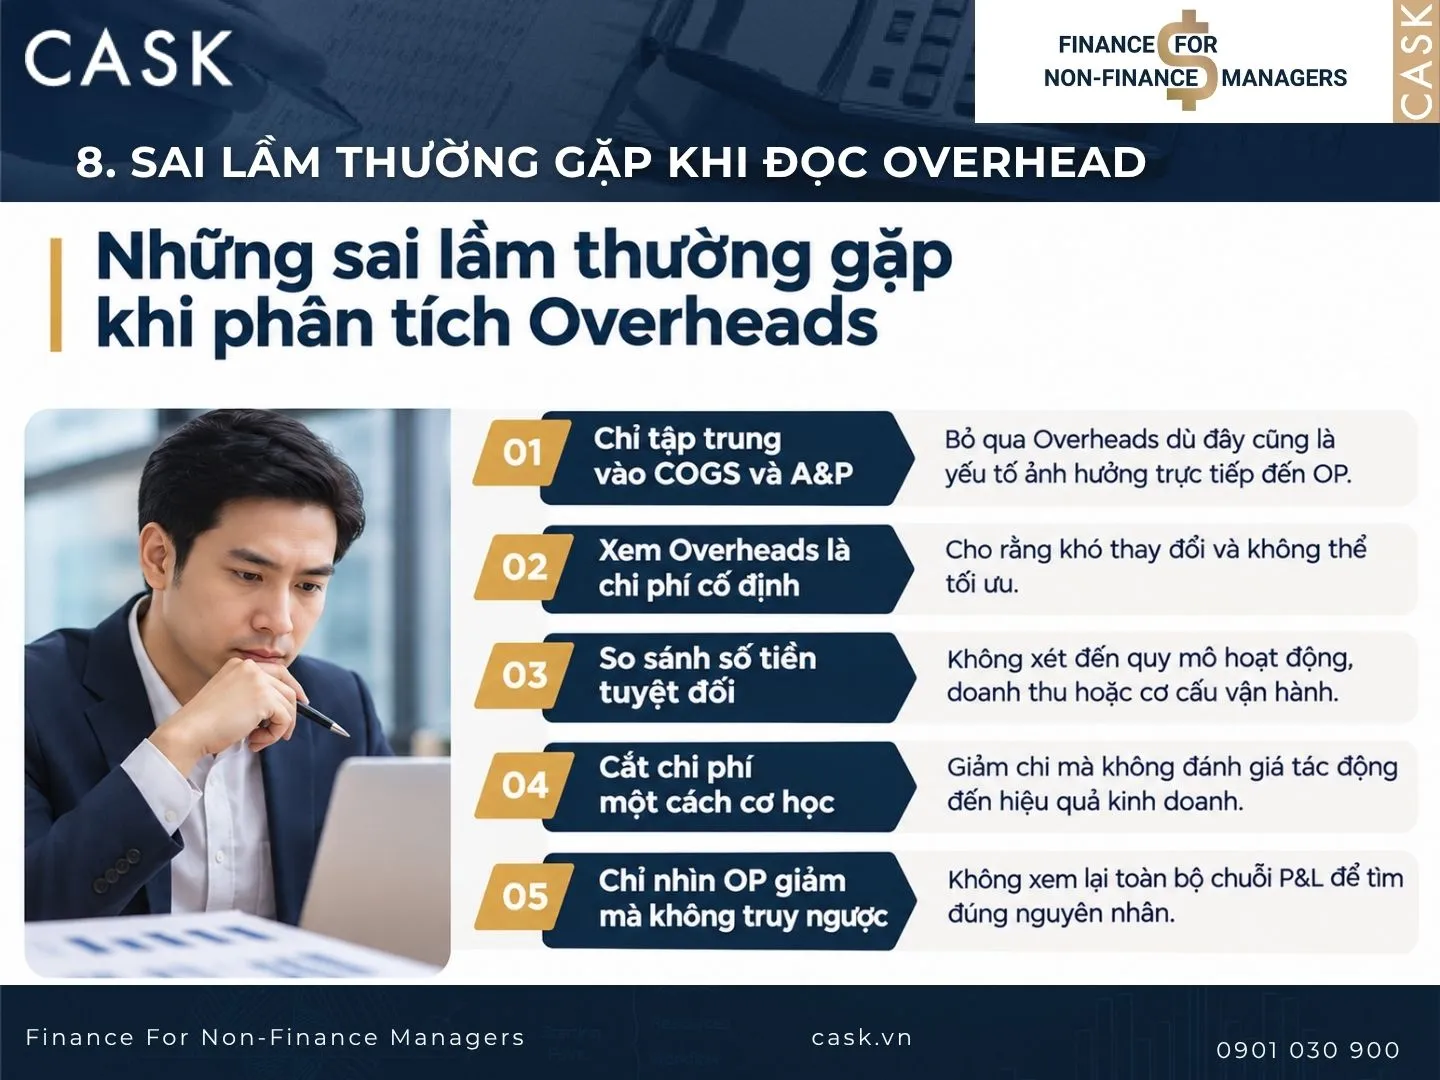
Doanh nghiệp có thể bỏ lỡ cơ hội cải thiện OP nếu chỉ nhìn tổng chi phí mà không phân tích nguyên nhân và giá trị của từng khoản.
- Chỉ tập trung tối ưu COGS và A&P: Nhiều doanh nghiệp ưu tiên giảm giá vốn hàng bán (COGS) hoặc cắt chi phí quảng cáo, khuyến mãi (A&P) mà bỏ qua Overhead. Trong khi đó, chi phí nhân sự gián tiếp, văn phòng hay tư vấn nếu tăng liên tục cũng có thể làm OP giảm đáng kể.
- Xem Overhead là chi phí cố định không thể thay đổi: Không phải mọi khoản Overhead đều cố định. Doanh nghiệp vẫn có thể rà soát quy trình, điều chỉnh phân bổ nguồn lực, đàm phán lại hợp đồng hoặc ứng dụng công nghệ để giảm chi phí.
- So sánh số tiền tuyệt đối mà không xét quy mô: Doanh nghiệp lớn thường cần nhiều nhân sự hỗ trợ, văn phòng và dịch vụ hơn. Overhead cao hơn chưa chắc là quản lý kém. Cần so sánh qua tỷ lệ Overhead trên doanh thu, số nhân sự hoặc mức độ phức tạp của hoạt động.
- Cắt giảm chi phí mà không đánh giá tác động: Cắt giảm quá mức giúp Overhead giảm trong ngắn hạn nhưng có thể ảnh hưởng năng suất. Ví dụ, cắt nhân sự hỗ trợ hoặc ngân sách bảo trì có thể khiến công việc chậm trễ và thiết bị thường xuyên gặp sự cố.
- Chỉ nhìn OP giảm mà không truy ngược P&L: OP giảm không nhất thiết do Overhead tăng. Nguyên nhân có thể nằm ở GP giảm (doanh thu thuần thấp hơn hoặc giá vốn tăng), ở A&P tăng do đầu tư marketing, hoặc ở chi phí vận hành phát sinh. Hãy phân tích từng dòng trên P&L và so sánh với kế hoạch hoặc kỳ trước để tìm đúng nguyên nhân.
9. Câu hỏi thường gặp về Overhead
- Overhead khác COGS như thế nào? COGS (giá vốn hàng bán) là chi phí gắn trực tiếp với việc tạo ra sản phẩm, như nguyên vật liệu và nhân công sản xuất. Overhead là chi phí duy trì bộ máy chung, không gắn với từng đơn vị sản phẩm.
- Overhead và A&P khác nhau ra sao? A&P (Advertising & Promotion) là ngân sách quảng cáo và khuyến mãi nhằm thúc đẩy doanh số. Overhead là chi phí vận hành tổ chức. Trên P&L, A&P được trừ trước khi ra PBO, còn Overhead được trừ sau PBO để ra OP.
- Tỷ lệ Overhead bao nhiêu là hợp lý? Không có một con số chung cho mọi doanh nghiệp. Tỷ lệ phù hợp phụ thuộc vào ngành, mô hình kinh doanh và giai đoạn phát triển. Cách đánh giá thực tế là so sánh tỷ lệ Overhead với các kỳ trước, với ngân sách và với doanh nghiệp cùng ngành có quy mô tương đương.
10. Kết luận
Hiểu rõ Overhead là gì giúp doanh nghiệp nhìn đúng phần chi phí nằm giữa PBO và OP, tức nguồn lực cần dùng để vận hành bộ máy trước khi xác định lợi nhuận hoạt động. Để quản lý Overhead hiệu quả, hãy phân loại đúng các khoản chi, theo dõi tỷ lệ Overhead, kiểm soát chi tiêu, chuẩn hóa quy trình, tối ưu hợp đồng dịch vụ và đánh giá chi phí theo quy mô. Khi OP giảm, hãy xem xét cả GP, A&P và Overhead thay vì vội kết luận.
Hiểu Overhead giúp các nhà quản lý không vội kết luận “chi phí đang quá cao” chỉ vì OP giảm. Quan trọng hơn là biết nhìn ngược lại P&L để xác định vấn đề nằm ở GP, A&P hay chính chi phí vận hành, từ đó tối ưu đúng chỗ thay vì cắt giảm theo cảm tính.
Đó cũng là năng lực cốt lõi mà khóa học Finance for Non-Finance Managers tại CASK hướng tới: giúp các nhà quản lý ngoài Finance hiểu cấu trúc P&L, đọc đúng nguyên nhân phía sau biến động lợi nhuận và đưa ra quyết định kinh doanh dựa trên logic tài chính.
Khóa Học Liên Quan
Tài Chính Ứng Dụng Cho Quản Lý Thương Mại

Hành Trình Xây Dựng Thương Hiệu

Kế Hoạch Kinh Doanh Hàng Năm
Bài Viết Liên Quan