Trong không ít công ty FMCG, phòng Nhân sự bị nhìn nhận như một bộ phận hỗ trợ thuần túy, không tạo ra doanh thu và không ảnh hưởng gì đến kết quả kinh doanh. Cách nhìn này đúng một nửa. Nhân sự thật sự không trực tiếp tạo ra doanh thu. Nhưng phần sai nằm ở giả định rằng chi phí nhân sự không đo được, không tối ưu được, không liên hệ được với kết quả kinh doanh.
1. Vị trí của Nhân sự trên chuỗi P&L, gần như chỉ một dòng
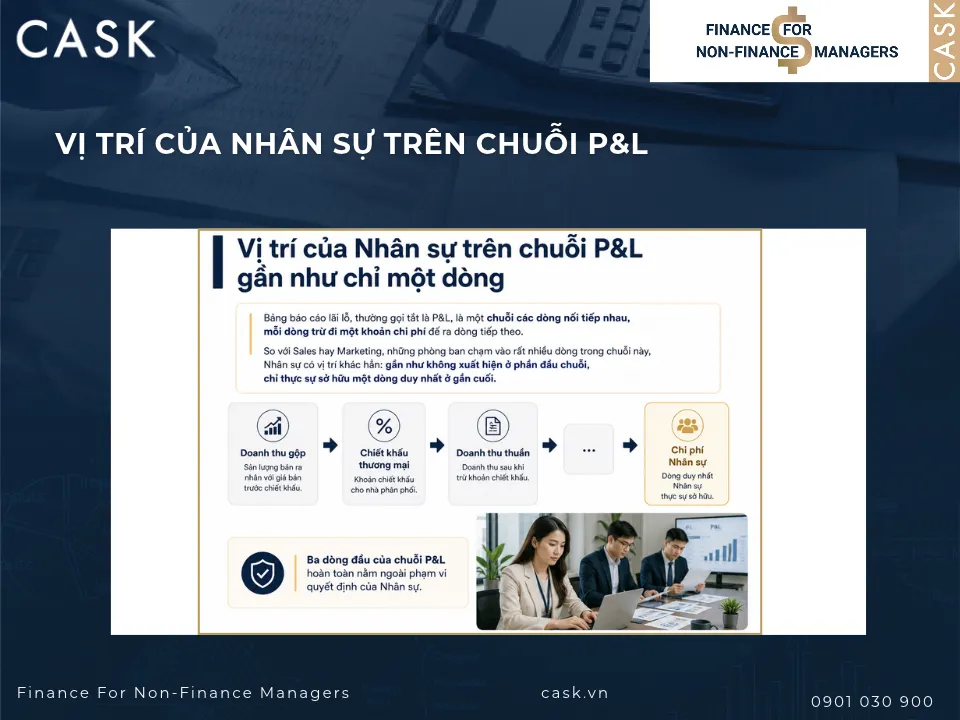
Bảng báo cáo lãi lỗ, thường gọi tắt là P&L, là một chuỗi các dòng nối tiếp nhau, mỗi dòng trừ đi một khoản chi phí để ra dòng tiếp theo. So với Sales hay Marketing, những phòng ban chạm vào rất nhiều dòng trong chuỗi này, Nhân sự có vị trí khác hẳn: gần như không xuất hiện ở phần đầu chuỗi, chỉ thực sự sở hữu một dòng duy nhất ở gần cuối.
Nhân sự không tham gia vào doanh thu gộp, tức sản lượng bán ra nhân với giá bán trước chiết khấu. Nhân sự cũng không tham gia vào khoản chiết khấu thương mại cho nhà phân phối, hay doanh thu thuần sau khi trừ khoản chiết khấu đó. Ba dòng đầu của chuỗi P&L hoàn toàn nằm ngoài phạm vi quyết định của Nhân sự.
2. Giá vốn hàng bán, nơi dễ nhầm lẫn nhất về vai trò của Nhân sự
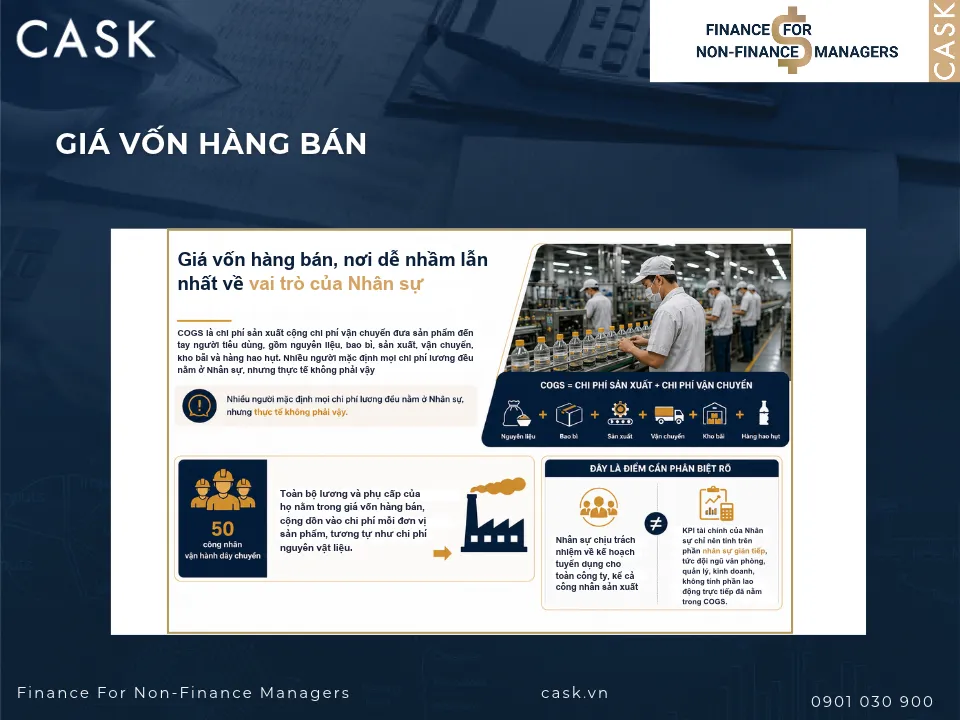
Giá vốn hàng bán, tiếng Anh gọi là Cost of Goods Sold, viết tắt COGS, là chi phí sản xuất cộng chi phí vận chuyển đưa sản phẩm đến tay người tiêu dùng, gồm nguyên liệu, bao bì, sản xuất, vận chuyển, kho bãi và hàng hao hụt. Nhiều người mặc định mọi chi phí lương đều nằm ở Nhân sự, nhưng thực tế không phải vậy.
Lương của công nhân trực tiếp đứng máy sản xuất được hạch toán vào COGS, dưới dạng chi phí nhân công sản xuất, không phải chi phí Nhân sự theo nghĩa thông thường. Một nhà máy có 50 công nhân vận hành dây chuyền, toàn bộ lương và phụ cấp của họ nằm trong giá vốn hàng bán, cộng dồn vào chi phí mỗi đơn vị sản phẩm, tương tự như chi phí nguyên vật liệu.
Đây là điểm cần phân biệt rõ. Nhân sự chịu trách nhiệm về kế hoạch tuyển dụng cho toàn công ty, kể cả công nhân sản xuất, nhưng KPI tài chính của Nhân sự chỉ nên tính trên phần nhân sự gián tiếp, tức đội ngũ văn phòng, quản lý, kinh doanh, không tính phần lao động trực tiếp đã nằm trong COGS.
3. Lợi nhuận gộp, chi phí quảng cáo, dòng Nhân sự gần như không xuất hiện
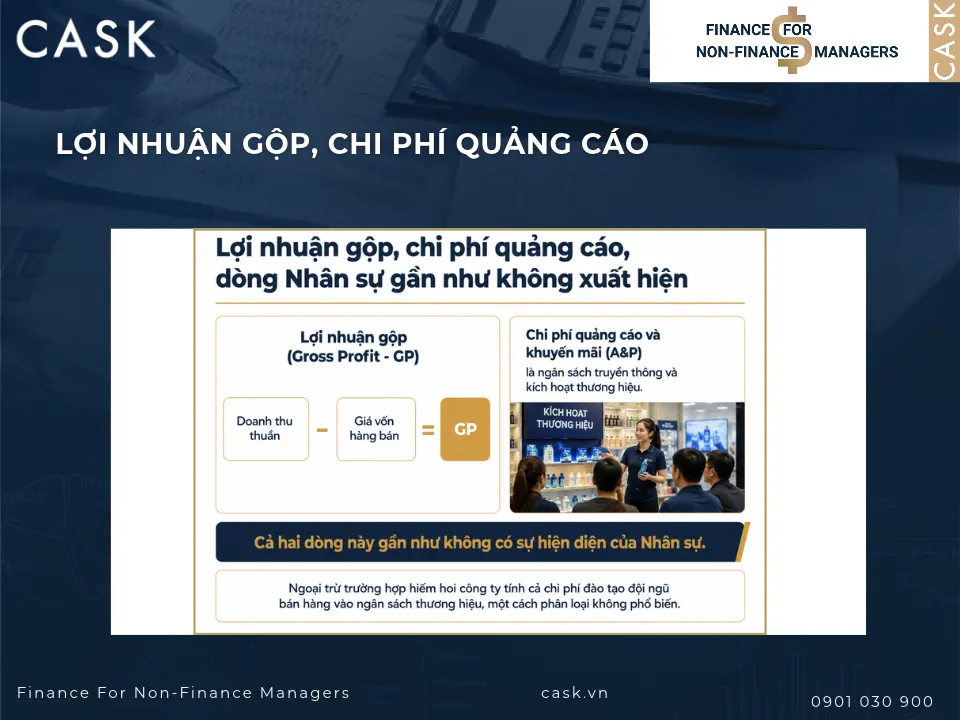
Lợi nhuận gộp, tiếng Anh gọi là Gross Profit, viết tắt GP, bằng doanh thu thuần trừ giá vốn hàng bán. Chi phí quảng cáo và khuyến mãi, gọi tắt A&P, là ngân sách truyền thông và kích hoạt thương hiệu. Cả hai dòng này gần như không có sự hiện diện của Nhân sự, ngoại trừ trường hợp hiếm hoi công ty tính cả chi phí đào tạo đội ngũ bán hàng vào ngân sách thương hiệu, một cách phân loại không phổ biến.
4. Chi phí vận hành chung, dòng Nhân sự thực sự sở hữu
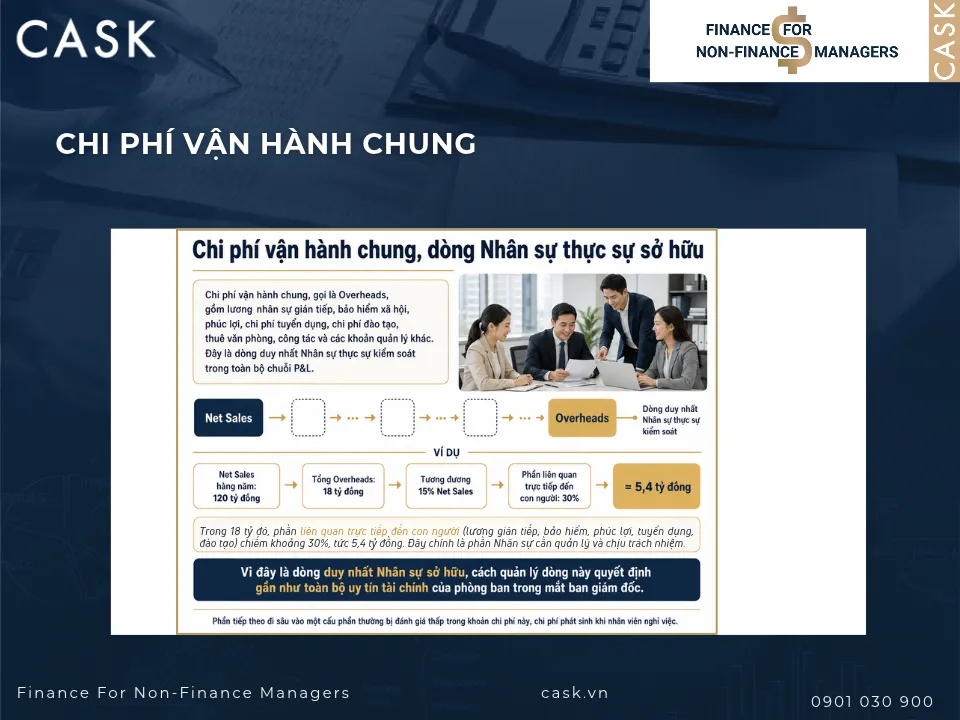
Chi phí vận hành chung, gọi là Overheads, gồm lương nhân sự gián tiếp, bảo hiểm xã hội, phúc lợi, chi phí tuyển dụng, chi phí đào tạo, thuê văn phòng, công tác và các khoản quản lý khác. Đây là dòng duy nhất Nhân sự thực sự kiểm soát trong toàn bộ chuỗi P&L.
Một ví dụ cụ thể. Một công ty FMCG có Net Sales hàng năm 120 tỷ đồng, tổng Overheads 18 tỷ đồng, tương đương 15% Net Sales. Trong 18 tỷ đó, phần liên quan trực tiếp đến con người, lương gián tiếp, bảo hiểm, phúc lợi, tuyển dụng, đào tạo, chiếm khoảng 30%, tức 5,4 tỷ đồng. Đây chính là phần Nhân sự cần quản lý và chịu trách nhiệm.
Vì đây là dòng duy nhất Nhân sự sở hữu, cách quản lý dòng này quyết định gần như toàn bộ uy tín tài chính của phòng ban trong mắt ban giám đốc. Phần tiếp theo đi sâu vào một cấu phần thường bị đánh giá thấp trong khoản chi phí này, chi phí phát sinh khi nhân viên nghỉ việc.
5. Chi phí ẩn phía sau mỗi lượt nghỉ việc
Phần lớn ban giám đốc chỉ nhìn thấy chi phí nhân sự dưới dạng lương và phúc lợi hàng tháng trên báo cáo. Nhưng chi phí thực sự của quyết định để một nhân viên giỏi ra đi thường nằm ở những chỗ ít được nhìn thấy hơn.
Chi phí tuyển dụng thay thế là khoản đầu tiên, gồm đăng tin, phỏng vấn và đào tạo hội nhập cho người mới. Theo các nghiên cứu phổ biến về chi phí nhân sự, mức chi phí này trung bình rơi vào khoảng hai đến bốn tháng lương cho vị trí nhân viên, bốn đến sáu tháng lương cho vị trí quản lý.
Năng suất giảm trong giai đoạn chuyển giao là khoản thứ hai. Trước khi nghỉ việc, nhân viên thường giảm hiệu suất trong khoảng hai đến bốn tuần cuối. Sau khi có người mới, họ cần từ ba đến sáu tháng để đạt năng suất đầy đủ như người tiền nhiệm.
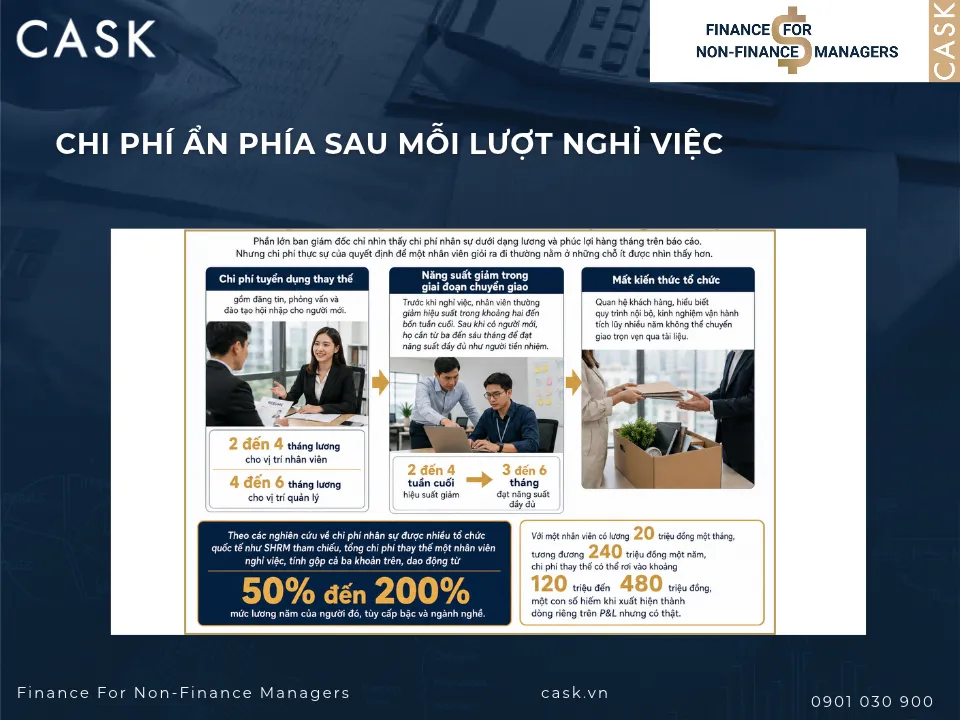
Mất kiến thức tổ chức là khoản thứ ba, khó định lượng nhất nhưng có thể ảnh hưởng nặng nhất. Quan hệ khách hàng, hiểu biết quy trình nội bộ, kinh nghiệm vận hành tích lũy nhiều năm không thể chuyển giao trọn vẹn qua tài liệu.
Theo các nghiên cứu về chi phí nhân sự được nhiều tổ chức quốc tế như SHRM tham chiếu, tổng chi phí thay thế một nhân viên nghỉ việc, tính gộp cả ba khoản trên, dao động từ 50% đến 200% mức lương năm của người đó, tùy cấp bậc và ngành nghề.
Với một nhân viên có lương 20 triệu đồng một tháng, tương đương 240 triệu đồng một năm, chi phí thay thế có thể rơi vào khoảng 120 triệu đến 480 triệu đồng, một con số hiếm khi xuất hiện thành dòng riêng trên P&L nhưng có thật.
6. Tổng hợp lại: bốn chỉ số Nhân sự nên chịu trách nhiệm
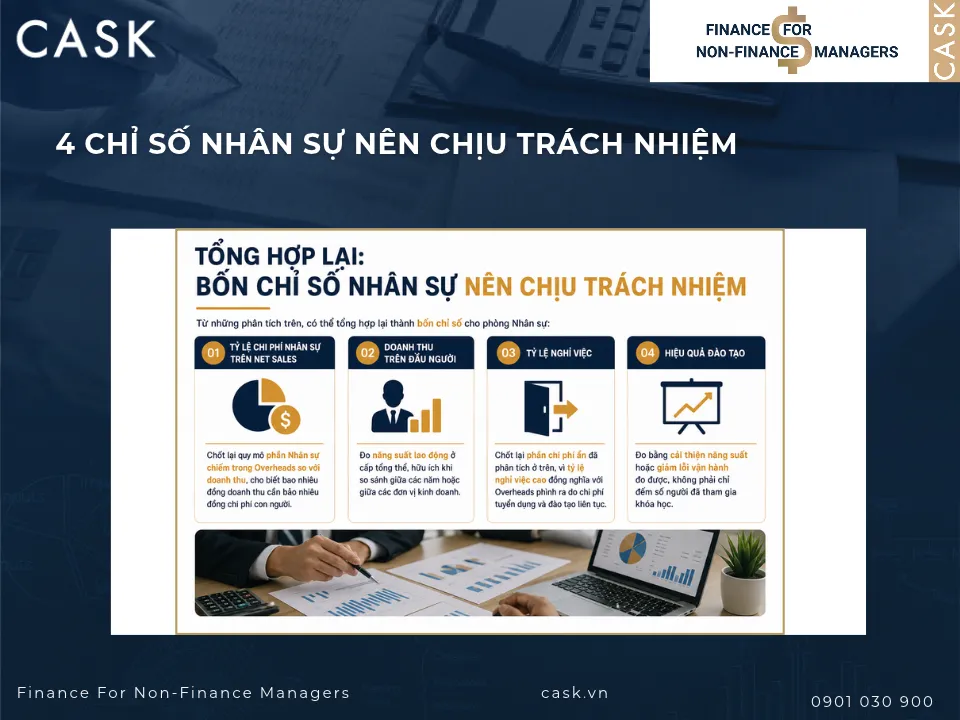
Từ những phân tích trên, có thể tổng hợp lại thành bốn chỉ số cho phòng Nhân sự:
- Tỷ lệ chi phí nhân sự trên Net Sales, chốt lại quy mô phần Nhân sự chiếm trong Overheads so với doanh thu, cho biết bao nhiêu đồng doanh thu cần bao nhiêu đồng chi phí con người.
- Doanh thu trên đầu người, đo năng suất lao động ở cấp tổng thể, hữu ích khi so sánh giữa các năm hoặc giữa các đơn vị kinh doanh.
- Tỷ lệ nghỉ việc, chốt lại phần chi phí ẩn đã phân tích ở trên, vì tỷ lệ nghỉ việc cao đồng nghĩa với Overheads phình ra do chi phí tuyển dụng và đào tạo liên tục.
- Hiệu quả đào tạo, đo bằng cải thiện năng suất hoặc giảm lỗi vận hành đo được, không phải chỉ đếm số người đã tham gia khóa học.
7. Lợi ích khi gán đúng bốn dòng này cho Nhân sự
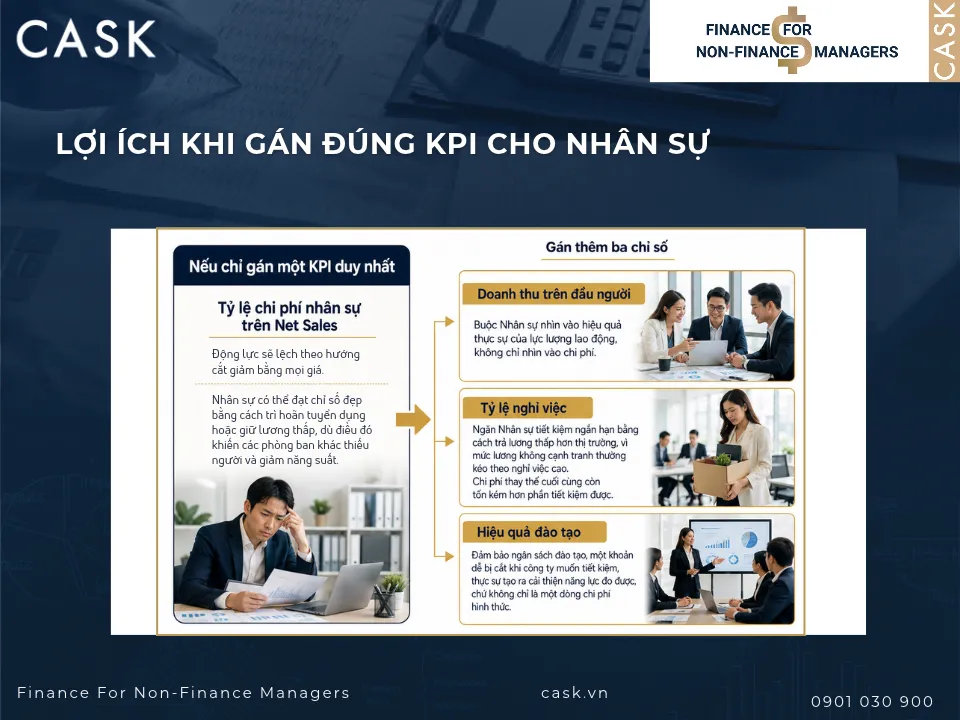
Nếu công ty chỉ gán một KPI duy nhất là tỷ lệ chi phí nhân sự trên Net Sales, động lực sẽ lệch theo hướng cắt giảm bằng mọi giá. Nhân sự có thể đạt chỉ số đẹp bằng cách trì hoãn tuyển dụng hoặc giữ lương thấp, dù điều đó khiến các phòng ban khác thiếu người và giảm năng suất.
Gán thêm doanh thu trên đầu người buộc Nhân sự nhìn vào hiệu quả thực sự của lực lượng lao động, không chỉ nhìn vào chi phí. Gán thêm tỷ lệ nghỉ việc ngăn Nhân sự tiết kiệm ngắn hạn bằng cách trả lương thấp hơn thị trường, vì mức lương không cạnh tranh thường kéo theo nghỉ việc cao. Chi phí thay thế cuối cùng còn tốn kém hơn phần tiết kiệm được.
Gán thêm hiệu quả đào tạo đảm bảo ngân sách đào tạo, một khoản dễ bị cắt khi công ty muốn tiết kiệm, thực sự tạo ra cải thiện năng lực đo được, chứ không chỉ là một dòng chi phí hình thức.
8. Hạn chế cần lưu ý
Bốn chỉ số này giúp cân bằng giữa tiết kiệm chi phí và duy trì năng lực tổ chức, nhưng vẫn còn bốn hạn chế đáng chú ý.
Thứ nhất là độ trễ của hậu quả. Một quyết định cắt giảm nhân sự hoặc giữ lương thấp có thể chưa gây ra nghỉ việc ngay, hậu quả thường xuất hiện sau vài quý, khi các chỉ số hiện tại vẫn còn đẹp.
Thứ hai là khó tách bạch nguyên nhân nghỉ việc. Tỷ lệ nghỉ việc tăng có thể do chính sách của Nhân sự, nhưng cũng có thể do văn hóa quản lý của từng trưởng phòng, một yếu tố nằm ngoài tầm kiểm soát của Nhân sự dù chỉ số vẫn tính chung cho toàn công ty.
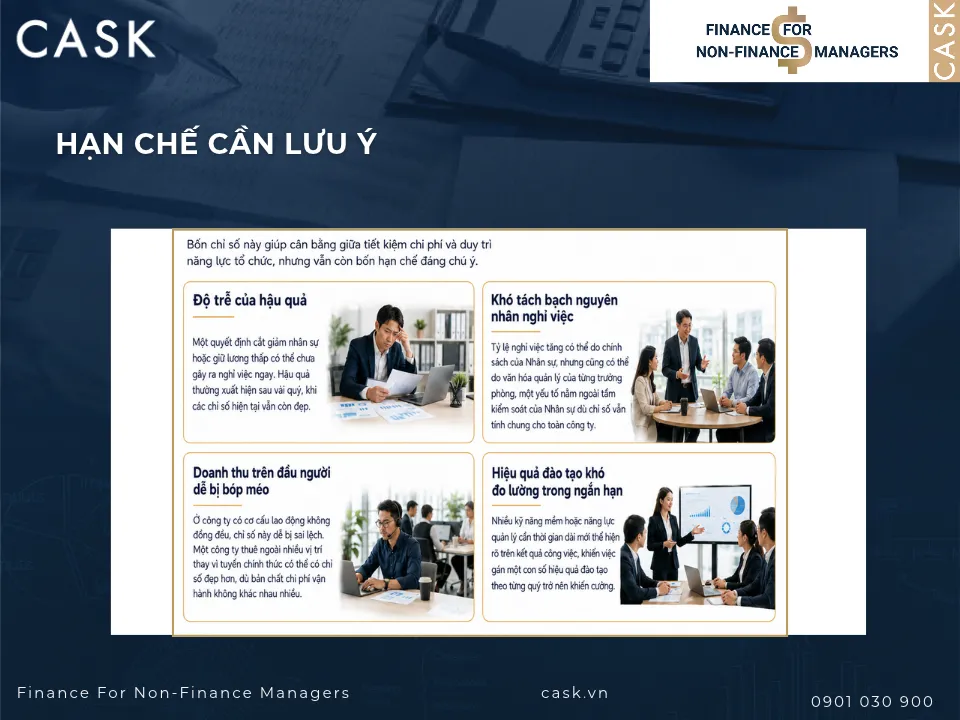
Thứ ba là doanh thu trên đầu người dễ bị bóp méo ở công ty có cơ cấu lao động không đồng đều. Một công ty thuê ngoài nhiều vị trí thay vì tuyển chính thức sẽ có chỉ số này đẹp hơn một công ty tuyển đầy đủ, dù bản chất chi phí vận hành không khác nhau nhiều.
Thứ tư là hiệu quả đào tạo khó đo lường chính xác trong ngắn hạn. Nhiều kỹ năng mềm hoặc năng lực quản lý cần thời gian dài mới thể hiện rõ trên kết quả công việc, khiến việc gán một con số hiệu quả đào tạo theo từng quý trở nên khiên cưỡng.
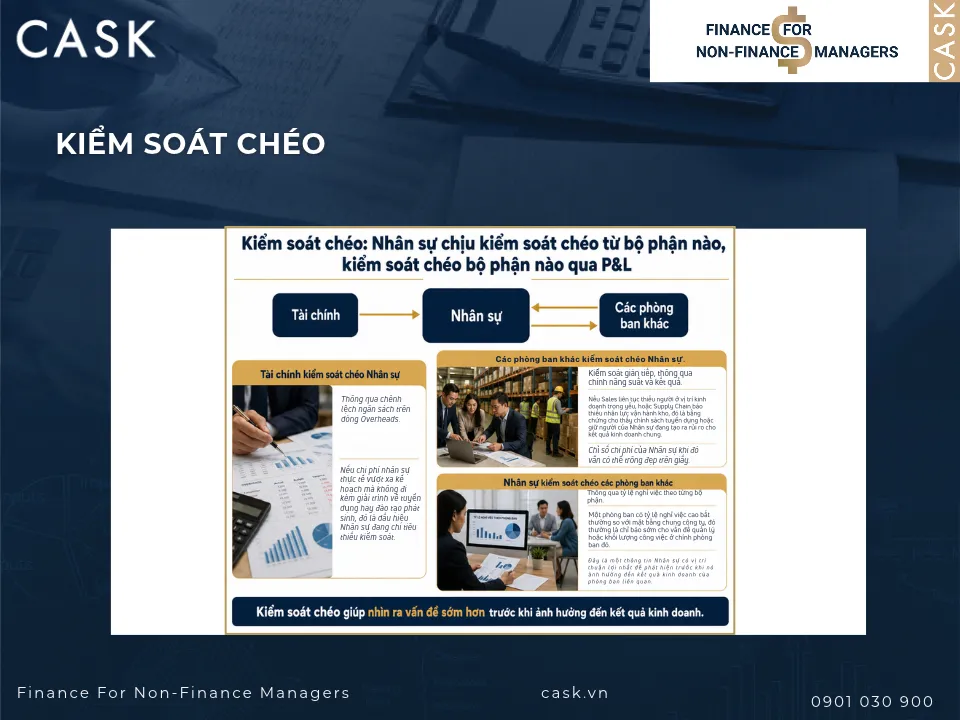
9. Kiểm soát chéo: Nhân sự chịu kiểm soát chéo từ bộ phận nào, kiểm soát chéo bộ phận nào qua P&L
Tài chính kiểm soát chéo Nhân sự rõ nét nhất, thông qua chênh lệch ngân sách trên dòng Overheads. Nếu chi phí nhân sự thực tế vượt xa kế hoạch mà không đi kèm giải trình về tuyển dụng hay đào tạo phát sinh, đó là dấu hiệu Nhân sự đang chi tiêu thiếu kiểm soát.
Các phòng ban khác kiểm soát chéo Nhân sự một cách gián tiếp, thông qua chính năng suất và kết quả của họ. Nếu Sales liên tục thiếu người ở vị trí kinh doanh trọng yếu, hoặc Supply Chain báo thiếu nhân lực vận hành kho, đó là bằng chứng cho thấy chính sách tuyển dụng hoặc giữ người của Nhân sự đang tạo ra rủi ro cho kết quả kinh doanh chung. Chỉ số chi phí của Nhân sự khi đó vẫn có thể trông đẹp trên giấy.
Ngược lại, Nhân sự kiểm soát chéo các phòng ban khác thông qua tỷ lệ nghỉ việc theo từng bộ phận. Nếu một phòng ban có tỷ lệ nghỉ việc cao bất thường so với mặt bằng chung công ty, đó thường là chỉ báo sớm cho vấn đề quản lý hoặc khối lượng công việc ở chính phòng ban đó.
Đây là một thông tin Nhân sự có vị trí thuận lợi nhất để phát hiện trước khi nó ảnh hưởng đến kết quả kinh doanh của phòng ban liên quan.
10. Ứng dụng trong buổi review P&L hàng tháng
Nhân sự nên trình bày bốn nội dung trong buổi review: xu hướng tỷ lệ chi phí nhân sự trên Net Sales trong vài tháng gần nhất, số lượng nhân sự thực tế so với kế hoạch, tỷ lệ nghỉ việc cùng chi phí thay thế ước tính theo từng bộ phận, một chỉ số về mức độ gắn kết nhân viên.
Bốn con số này đủ để ban giám đốc thấy Nhân sự đang quản lý tài sản con người một cách có ý thức về P&L, thay vì chỉ báo cáo số liệu tuyển dụng đơn thuần. Cách trình bày theo từng bộ phận, thay vì gộp chung toàn công ty, cũng giúp lộ ra ngay bộ phận nào đang có rủi ro nhân sự cao nhất, đúng tinh thần kiểm soát chéo đã trình bày ở trên.
Tìm hiểu khóa học Khóa học Finance for Non-Finance tại CASK để xây dựng tư duy tài chính và biến dữ liệu thành công cụ quản trị business.
Khóa Học Liên Quan
Tài Chính Ứng Dụng Cho Quản Lý Thương Mại

Kế Hoạch Kinh Doanh Hàng Năm

Hành Trình Xây Dựng Thương Hiệu
Bài Viết Liên Quan